明洞で服を選んでレジに並んだところで、パスポートを宿に置いてきたことにやっと気づきます。タックスリファンド(事後免税)はパスポートの確認から始まる制度なので、この時点ですでに一度つまずいているんです。出国日に還付を受ける品物を先に預けてしまったり、買ってから3か月が過ぎたりしても、戻るはずのお金はなくなります。
根拠は租税特例制限法第107条です。外国人観光客が国外へ持ち出すために指定事業者から買った品物には付加価値税のゼロ税率を適用するか税額を還付し、指定販売場で買った物品には個別消費税も免除または還付します。お金が戻るルートは、会計時に税金を差し引く店舗での即時還付、出国日に空港で受ける還付、出国前に市内で先に受け取る市内還付の3つです。
韓国に住んでいる外国人なら、まず確認しておきたいことがあります。韓国で働いている、または韓国に6か月以上滞在している外国人は、同じ店で同じ品物を買っても対象外です。この記事では、対象かどうかの判定から上限額、空港での手順、実際に戻る金額まで順番に整理しました。
下記の数値と手続きは、租税特例制限法、外国人観光客等に対する付加価値税及び個別消費税特例規定(以下「特例規定」)と施行規則、外国為替取引法施行令、関税庁・仁川空港の案内をもとに2026-09時点で整理しました。法令は改正されることがあり、窓口の場所・営業時間は運営会社の事情で変わることがあります。
まず対象かどうかを確認: 6か月の滞在と韓国国内での就労が基準です
還付の対象となる外国人観光客とは、「外国為替取引法」上の非居住者のことです(特例規定第2条第1項)。国籍ではなく、韓国にどれだけの期間、何をして滞在しているかで分かれます。非居住者であっても、法人、韓国国内に駐在する外交官(外国公館員を含む)、韓国国内に駐在する国連軍・米軍の将兵と軍属は除外されます。
外国為替取引法施行令第10条は、韓国国内で営業活動に従事している外国人と、6か月以上韓国国内に滞在している外国人を居住者とみなしています(第1項第4号)。そのため、韓国で働いている労働者や、6か月以上滞在している留学生・長期滞在者は対象外です。韓国観光公社も、6か月以上の長期滞在者と韓国国内の就労者は除外されると案内しています。
外国人登録証の有無で判断しがちですが、条文が見ているのは登録証ではなく滞在期間と、韓国国内で営業活動に従事しているかどうかです。滞在6か月未満の登録証保持者のように境界にいる人が、実際の店舗やキオスクでどう扱われるかは確認できませんでした。こうした場合は決済前に店舗に尋ね、詳しい判断は国税庁(☎126)に確認してください。
韓国を離れてから戻ってきた人は、判定が変わることがあります。居住者だった外国人でも、出国して国外で3か月以上過ごしていれば非居住者とみなされます(第2項第6号)。韓国籍の人は国外に2年以上滞在すると非居住者になり、一時帰国して3か月以内にとどまった期間はその2年に含まれます。韓国籍の人が入国して韓国国内に3か月以上とどまると、再び居住者になります(この入国後3か月ルールは韓国籍の人にだけ適用されます。外国人は6か月の滞在・韓国国内での営業活動が基準で、前に出てきた出国後3か月ルールは外国人にも適用されます)。ただし、国外に2年以上滞在した事実を店舗・キオスクで何をもって証明するのかは確認できませんでした。
| 状況 | 判定 | 根拠 |
|---|---|---|
| 短期の旅行で来た外国人(韓国国内の滞在6か月未満、韓国国内で働いていない) | 対象(非居住者) | 特例規定第2条、外国為替取引法施行令第10条 |
| 韓国で働いている外国人 | 対象外(居住者) | 施行令第10条第1項第4号 |
| 6か月以上滞在中の留学生・長期滞在者 | 対象外(居住者) | 施行令第10条第1項第4号 |
| 韓国に住んだ後に出国し、国外で3か月以上過ごしている外国人 | 対象(非居住者) | 施行令第10条第2項第6号 |
| 国外に2年以上滞在中の韓国籍の人 | 対象(非居住者)、入国後に韓国国内へ3か月以上とどまると居住者 | 施行令第10条第2項第5号・第1項第3号 |
| 韓国国内に駐在する外交官・国連軍・米軍の将兵と軍属、法人 | 除外 | 特例規定第2条第1項 |
3つの還付方式と共通の条件
3つの方式のいちばん大きな違いは、お金が戻ってくるタイミングです。還付をすでに受けていても、これから受けるところでも、外国人観光客は出国時に出国港を管轄する税関長に購入品を提示して確認を受けなければなりません(特例規定第9条第1項)。期限も共通で、購入日から3か月以内に国外へ持ち出したことが税関で確認されてはじめて還付を受けられます(第6条第1項第1号)。
| 方式 | お金が戻るタイミング | 金額の条件 | 出国時の税関確認 |
|---|---|---|---|
| 店舗での即時還付 | 会計時に税額を差し引いた価格で決済 | 1回1万5,000ウォン以上100万ウォン未満、入国後の即時還付の累計500万ウォン以下 | 必要です |
| 出国時の空港還付 | 出国日に空港のキオスク・還付窓口で | 1回1万5,000ウォン以上 | 必要です |
| 市内還付 | 出国前に市内の還付ブースで | 1回1万5,000ウォン以上、電子販売確認書で1回600万ウォン以下、クレジットカードを担保 | 必要です(忘れると担保のカードに請求されることがあります) |
3つの方式とも、付加価値税・個別消費税を含む1回の取引金額が1万5,000ウォン以上でなければなりません(施行規則第2条第1項)。2024-01-01以降の購入分から適用された基準ですが、一部の還付運営会社の案内ページには旧基準の3万ウォンがまだ残っています。
還付は国外へ持ち出す品物にだけ適用されます。飲食店で食べた料理や、宿泊・美容のようなサービスは対象外です。品物であっても、銃砲・刀剣・火薬類、指定文化遺産・自然遺産、薬事法上の中毒性・習慣性医薬品、法令上取引が制限される物品、たばこ、関税法第234条の輸出入禁止物品は除かれます(特例規定第3条第1項、施行規則第2条第2項)。
品物とは別の特例もあります。外国人観光客が指定された観光宿泊施設に30日以下宿泊すると宿泊料金の付加価値税を還付する特例が2028-12-31までありますが(租税特例制限法第107条の2)、指定施設の一覧と還付手続きは確認できませんでした。美容整形の医療役務に対する付加価値税還付特例(第107条の3)は、現行の条文上、2025-12-31までに提供を受けた医療役務にのみ適用されます。
免税店とも区別が必要です。空港・市内の免税店は最初から税金を除いた価格で販売する店で、タックスリファンドの店は税込価格で支払った後に税金が戻ってくる店です。免税店で買った免税品はタックスリファンドの対象外です。免税店での購入と品物の受け取り手続きは、「韓国の免税店の使い方」の記事で別に扱っています。
決済時に用意するもの: パスポートの実物と還付伝票
店舗はパスポートなどで購入者の身元を確認したうえで、物品販売確認書(運営会社の還付伝票または電子販売確認書)を発行します(特例規定第8条第1項・第2項、施行規則第5条)。仁川国際空港公社も、買い物のときにパスポートを提示し、購入領収書と還付書類を求めるよう案内しています。
即時還付は、店舗がパスポートを確認して即時還付用の電子販売確認書を出国港管轄の税関長へ電子送信する仕組みなので(第8条第4項)、パスポートを宿に置いてきた日は伝票も即時還付も受けにくくなります。パスポートのコピー・写真・モバイルパスポートで手続きできるかどうかは、法令が「パスポート等」と書いているだけで、公式の情報源でそれを明らかにした記述は見つからなかったので、買い物をする日はパスポートの実物を持っていきましょう。
税関確認に必要な書類は、通常の領収書ではなく物品販売確認書(還付伝票)です。仁川本部税関と仁川空港の案内によると、購入時に還付書類を求めなかったり、書類が不完全だったりすると還付を受けられません。会計が済んだら、領収書とは別に伝票を受け取ったかをその場で確認してください。
上限を避けるために、品物1点の代金を確認書数枚に分けてほしいと頼んではいけません。1つの免税物品の価額を分けて2枚以上の確認書で発行したことが1課税期間に2回以上あると、免税販売場の指定取消事由になります(特例規定第5条第4項第10号)。この条文は品物1点の代金を分割する場合を定めたものなので、複数の品物を品物ごとに別々に会計するときに即時還付がどう処理されるかは確認できませんでした。レジで尋ねてください。
店舗での即時還付: 1回100万ウォン未満、累計500万ウォン以下
即時還付は、会計時に税額を差し引いた価格で販売する方式です。韓国観光公社は、認証を受けた百貨店・大型スーパーと一部の店舗で利用でき、この方法で買った場合は空港で別途請求する必要はないと案内しています。
2つの要件を両方満たす必要があります(特例規定第6条第2項)。1つ目は、税額を含む1回の取引金額が100万ウォン未満であること。「以下」ではなく「未満」なので、ちょうど100万ウォンの決済は対象外です。2つ目は、入国後に即時還付を受けた取引金額の合計が500万ウォン以下であること。「以下」なのは総額のほうだけです。
この上限は2024-01-01の購入分から、1回50万ウォンから100万ウォンへ、総額250万ウォンから500万ウォンへと2倍になりました(文化体育観光部 2023-12-11発表)。最近引き上げられたと紹介する記事を見かけても、施行は2024年です。
即時還付だからといって、税金がすべて差し引かれるとは限りません。即時還付をするとき、店舗が税額相当額から諸費用を控除でき、その諸費用は還付窓口運営事業者が国税庁長の承認を受けた金額です(第6条第3項)。実際の控除額は確認できませんでした。
即時還付で買った品物も、出国時の税関確認の対象です。また、購入日から3か月(条文が「免税物品搬出期間」と呼ぶ期間)以内に国外へ持ち出さなかった物品が出ると、その期間が過ぎた後に買う物品には即時還付が適用されません(第6条第4項)。止まるのはその後に買う物品で、すでに買った物品にさかのぼって適用されるわけではありません。
店舗が入国後の累計500万ウォンをどう照会するのか、累計を超えたらどう処理するのかについては、公式の案内が見つかりませんでした。条文は「即時還付を受けた」総取引金額とだけ書いているので、いま会計している品物の代金がその500万ウォンに入るのかどうかもはっきりしません。特定の店舗が即時還付に対応しているかどうかも確認していないので、会計前に尋ねてください。オリーブヤング店舗での実務は、「オリーブヤングで外国人がつまずくところ」の記事で別に扱っています。
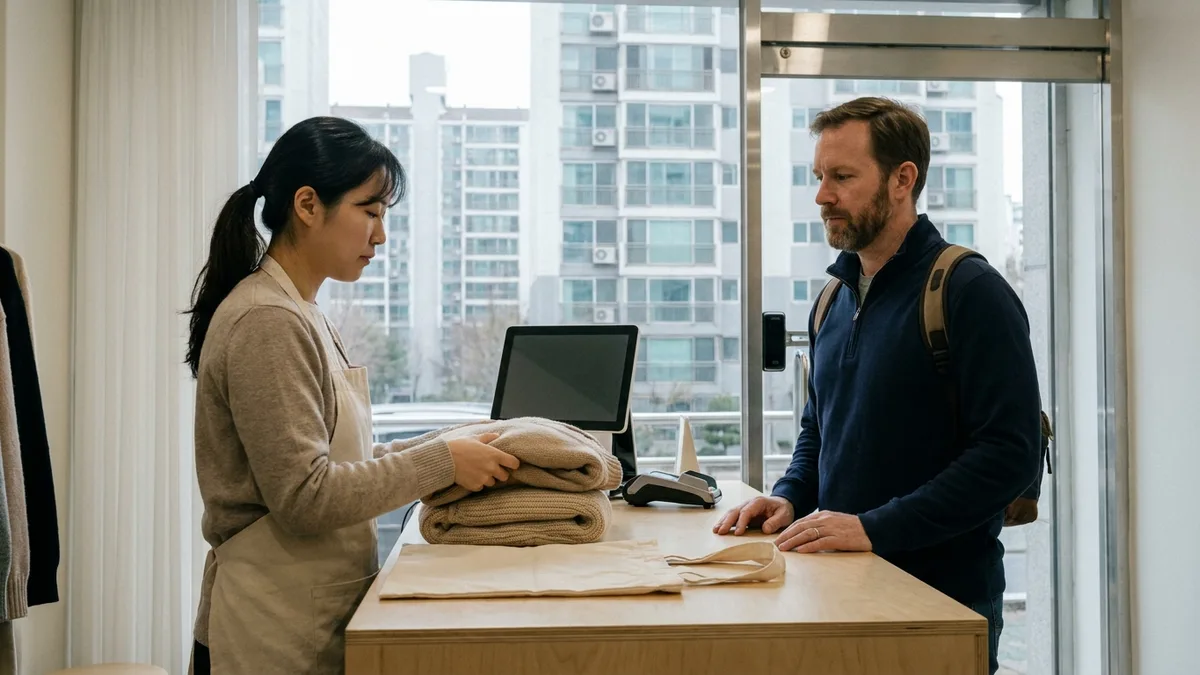
出国日の仁川空港で: 荷物を預ける前にキオスクと税関を通ります
空港での還付は順番がすべてです。仁川本部税関(인천본부세관)のサイトに載っている仁川空港での手続きは4ステップですが、空港の現場での税関業務と問い合わせは、2023-04-18に仁川本部税関から分離した別の機関である仁川空港本部税関(인천공항본부세관)が担当します。
- 自動化機器(キオスク)でパスポートと物品販売確認書をスキャンします。
- 航空会社のカウンターで搭乗手続きをして、手荷物タグを付けてもらいます。
- 預ける荷物は大きな荷物を預ける場所で税関確認を受けてから預けます。機内に持ち込む荷物はここでは見せず、そのまま持って行きます。
- 保安検査と出国審査を終えたあと、機内に持ち込む荷物は出国審査を通過した先の出国エリア(免税エリア)にある税関の申告デスク、返送台(반송대)(T1 ☎032-722-4456・T2 ☎032-723-5120)で税関確認を受け、搭乗ゲート近くのTAX-REFUND窓口で還付を受けます。
いちばんつまずきやすいのが2番と3番の間です。搭乗手続きのときに還付を受ける品物が入ったバッグをそのまま預けてしまうと、税関に見せる品物がなくなります。韓国観光公社も、荷物を預けずにチェックインだけ済ませ、税関に品物を提示するよう案内しています。仁川空港・関税庁の案内によると、品物は未開封・未使用の状態でなければならないので、韓国で開けて使った品物はこの条件に当てはまりません。
いくら以上買ったときだけ税関検査を受ける、という金額基準は公式の案内には出てきません。税関は電子販売確認書の送信を受けていれば紙の確認書の提示を省略させることができ、その確認書の内容に誤りがあったり事実確認が必要だったりすれば領収書などを求めることができます(特例規定第9条第2項)。これとは別に、税関は提示された品物が確認書の内容と一致するかを税関長が定めた基準に従って選別して検査することができます(同条第4項)。誤りがあるときだけ検査するわけではありません。キオスクで検査対象に選ばれたら、税関の検査台へ向かってください。
| 区分 | 第1旅客ターミナル | 第2旅客ターミナル |
|---|---|---|
| 還付窓口の場所 | 免税エリア3階 28番ゲート付近 | 免税エリア3階(仁川空港の案内では250〜253番ゲート付近) |
| 窓口の運営会社 | 韓国情報通信(한국정보통신) | NICE情報通信(나이스정보통신) |
| 窓口の営業時間 | 07:00〜22:00 | 07:00〜21:30 |
| 窓口の電話 | ☎032-743-1009 | ☎032-743-2732 |
| 還付キオスク(免税エリア) | 24時間(搭乗棟115番ゲート付近にもあります) | 24時間 |
| 税関確認の場所(運営会社の案内) | 3階 E・Jカウンター | 3階 F・Gカウンター |
| 税関の問い合わせ(出国検査官室) | 仁川空港本部税関 ☎032-722-4457 | 仁川空港本部税関 ☎032-723-5183 |
情報源どうしで食い違う点があります。ある運営会社のページは第1旅客ターミナルの有人窓口を24時間と書いていますが、仁川国際空港公社の案内は07:00〜22:00(キオスクのみ24時間)なので、表は空港の案内に合わせました。第2旅客ターミナルのゲート番号も情報源によって異なります。仁川本部税関は税関確認の場所を「大きな荷物を預ける場所および返送台(반송대)」と案内していますが、税関の案内図では返送台は出国審査を通過した先の免税エリアにあり(第1旅客ターミナルは27番・28番ゲートの間、第2旅客ターミナルは250番・249番ゲート側でTAX REFUND窓口のすぐ隣)、上の表のE・J・F・Gカウンターは3階のチェックインエリアで、預ける荷物を確認してもらう場所です。この案内図は2021-01に掲載されたものなので、出国前に仁川空港カスタマーセンター(☎1577-2600、07:00〜22:00、年中無休)で確認してください。
金浦・金海・済州空港にも出国時の還付窓口があります。グローバルタックスフリー(Global Tax Free)の案内では、金浦は3階36番ゲート(有人06:30〜20:00、無人24時間)、金海は2階4番ゲート(有人06:30〜21:00)、済州は3階16番ゲート(有人06:00〜22:00)ですが、単一の情報源なので確認が必要です。港湾(クルーズ)からの出国手続きは確認できませんでした。
出国日は立ち寄る場所が多いので、空港には余裕をもって到着しましょう。空港までの空港鉄道・タクシー・VAN(5・6人乗り)はラチャ(LACHA)アプリでも利用できますが、還付・税関の手続きをLACHAが代行することはありません。空港鉄道の直通列車と一般列車の違いはAREX直通・一般列車の違いと切符の買い方にまとめています。
戻ってくる金額と受け取り方: 付加価値税10%がそのまま戻るわけではありません
税関は品物を国外へ持ち出すかどうかを確認するだけで、還付金は地方国税庁長が指定した還付窓口運営事業者が免税販売者に代わって支払います(特例規定第5条の2・第10条の2第1項)。還付額について知りたいときに、税関ではなく運営会社に尋ねるべきなのはこのためです。
運営会社は、税額相当額から還付・送金の諸費用として国税庁長の承認を受けた金額を控除できます(第10条の2第2項)。そのため、受け取る金額は付加価値税10%の全額より少なくなります。ここでいう付加価値税は決済額の10%ではなく、決済額に含まれている約11分の1(10÷110 ≒ 9.1%)です。10万ウォンを決済したなら、その中の付加価値税は約9,090ウォンなので、下の還付率表にある還付額7,000ウォンは、決済額の10%である1万ウォンではなく、この9,090ウォンと比べる数字です。次の表は、運営会社の一つであるグローバルタックスフリーの還付率表の一部の区間です。
| 販売金額の区間 | 還付額 |
|---|---|
| 15,000〜29,999ウォン | 1,000ウォン |
| 30,000〜49,999ウォン | 2,000ウォン |
| 50,000〜74,999ウォン | 3,000ウォン |
| 100,000〜124,999ウォン | 7,000ウォン |
| 300,000〜324,999ウォン | 19,000ウォン |
| 500,000〜549,999ウォン | 35,000ウォン |
| 1,000,000〜1,099,999ウォン | 75,000ウォン |
| 2,000,000〜2,099,999ウォン | 150,000ウォン |
| 5,000,000〜5,099,999ウォン | 390,000ウォン |
| 5,900,000〜5,999,999ウォン | 480,000ウォン |
| 6,000,000ウォン以上 | 付加価値税の90%(百ウォン単位以下は切り捨て) |
間の区間は表から省いています。還付率は運営会社・店舗ごとに異なる場合があります。最終行の「百ウォン単位以下は切り捨て」は、グローバルタックスフリーの還付率表にある「계산시 백원단위 이하는 절사」(計算時、百ウォン単位以下は切り捨て)をそのまま訳したもので、どの桁から切り捨てるのかは還付率表にそれ以上書かれていません。グローバルブルー・イージータックスリファンド・NICE・キューブリファンドなど、ほかの運営会社の還付率表は入手できませんでした。ソウル観光財団は運営会社としてGlobal Blue・Global Tax Free・Easy Tax Refundなどを紹介しています。
受け取り方も窓口・運営会社によって違います。還付額を支払う自動機器と窓口は、出国審査を通過した先の免税エリアにあります(仁川空港の案内によると、第1旅客ターミナルは28番ゲート付近と搭乗棟115番ゲート前、第2旅客ターミナルは250番ゲートの向かいにある253番ゲート付近)。荷物を預ける前の1番のステップで使う自動機器は、パスポートと物品販売確認書を読み取って税関検査の対象かどうかを振り分ける場所なので、お金は出国審査を通過した後に受け取ります。還付用の自動機器にパスポートを読み取らせると、承認された内容に沿って還付額が支払われ、金額が大きい場合や現金を希望しない場合は本人名義のクレジットカードで受け取れます。グローバルタックスフリーは、空港窓口での現金とVISA・MASTER・JCB・UNION PAYカードへの還付を案内しています。税関確認を受けた伝票を空港・港湾にある運営会社のポスト(メールボックス)に投函し、クレジットカードやAlipayで受け取る方式もあり、Alipay・WeChat Payを選択肢に入れている運営会社・窓口もあります。
カードへの入金までの期間、ウォン基準で換算されるかどうか、空港で受け取る現金の通貨は確認できなかったので、受け取る前に窓口で尋ねてください。詳しい問い合わせ先として、関税庁の顧客支援センターはグローバルブルーコリア(☎02-776-2170)、タックスフリーコリア(☎02-518-0837、グローバルタックスフリーの公式連絡先と同じ番号)、国税庁(☎126)を案内しています。
市内還付: 出国前に先に受け取る代わりに、クレジットカードを担保にします
市内還付は、出国前に市内の還付ブースでお金を先に受け取る方式です。電子販売確認書ベースで1回の取引金額が600万ウォン以下の物品が対象で、出国時に税関の搬出確認を受けることを前提に、運営会社が先に還付してくれます(特例規定第10条の4第1項)。そのため運営会社は、搬出確認を担保するために担保を求めることができます(同条第3項)。
グローバルタックスフリーの市内還付にはパスポート・伝票・クレジットカードが必要で、VISA・AMEX・JCB・MASTERのクレジットカードに還付額の110%分を担保として押さえると案内しています。伝票が税関確認を通れば、担保は自動的に取り消されます。裏を返せば、税関確認を忘れると担保にしたカードに請求されることがあります。
市内の還付ブースは自社の伝票だけを処理します(韓国観光公社の案内)。伝票に書かれた運営会社のブースを探して行く必要があり、ブースの場所と営業時間は確認できなかったので、その運営会社の案内で確認してください。
市内還付の後の税関確認の期限は、運営会社の案内に従う必要があります。グローバルタックスフリーのページどうしでも「還付日から25日以内に税関確認」と「1か月以内に出国」で食い違っており、ほかの運営会社の基準と、確認を受けられなかったときに請求される金額は確認できませんでした。ブースで案内された期限を書き留めておきましょう。
還付が受けられない・税金が再び請求されるケース
つまずくポイントを一か所にまとめました。ほとんどは、会計のときに一度、出国日に一度気をつければ避けられます。
- パスポートなしで買い物: 店舗はパスポートなどで身元を確認してから伝票を発行し、即時還付はパスポートの確認が前提です。
- 通常の領収書しか受け取っていない: 税関確認には物品販売確認書(還付伝票)が必要です。会計時に求めてください。
- 荷物を先に預けてしまった: 税関に品物を見せられません。キオスクでのスキャンと税関確認は、荷物を預ける前に済ませます。
- 開けて使った品物: 税関に提示する品物は未開封・未使用でなければなりません。
- 3か月が経過: 購入日から3か月以内に搬出確認を受ける必要があり、持ち出さなかった物品が出ると、その3か月が過ぎた後の購入分は即時還付も受けられなくなります。
- 市内還付の後に税関確認を忘れた: 担保にしたクレジットカードに請求されることがあります。
税金の免除や還付を受けた品物を国外へ持ち出さなければ、政府はその税金を徴収しなければなりません(租税特例制限法第107条第3項)。即時還付で税抜き価格で買ったのに韓国に置いていくことになったら、この条項の対象になるわけです。
品物を先に送った場合は、郵便小包なら郵便局長が発行した小包受領証、それ以外の方法なら税関長が発給した輸出申告済証を、品物の代わりに提示できます(特例規定第9条第1項ただし書、施行規則第6条第1項)。郵便局の国際小包については韓国から海外へ荷物を送る方法にまとめています。
出国日の朝にホテルから空港へ荷物を先に送るサービスを使うなら、還付を受ける品物はその荷物に入れず、自分で持っていくほうが確実です。空港で荷物を受け取るまでは、税関に品物を見せられないからです。荷物配送の流れは韓国で荷物を預ける・配送する方法にあります。
出国日に空港まで行く空港鉄道・タクシーが必要なら、ラチャ(LACHA)をチェックしてみてください。
韓国の電話番号・銀行口座なしで使えるよう設計され、Alipay・WeChat Pay・Apple Payなど海外の決済手段に対応。タクシー配車からKTX・高速バス・空港鉄道(AREX)の予約までひとつのアプリでできます。
韓国の交通が最大60%オフのクーポン(上限3,000ウォン):登録時にコード を入力。KTXはさらに最大18%割引
今すぐダウンロード
よくある質問(FAQ)
Q1. 韓国で働いている外国人もタックスリファンドを受けられますか? A. 受けられません。タックスリファンドの対象は外国為替取引法上の非居住者ですが、同法施行令第10条は、韓国国内で営業活動に従事する外国人と、6か月以上韓国国内に滞在する外国人を居住者とみなしています。基準は外国人登録証の有無ではなく滞在期間と韓国国内での活動なので、判断に迷ったら決済前に店舗に尋ね、国税庁(☎126)に確認してください。
Q2. ちょうど100万ウォンの品物なのに、店で即時還付はできないと言われました。 A. 即時還付の要件が1回の取引金額100万ウォン未満だからです(特例規定第6条第2項)。税額込みで100万ウォンなら即時還付の対象から外れるので、還付伝票を受け取って出国日に空港で還付を受けるか、市内還付を利用してください。決済を2枚に分けてほしいという依頼は、1つの物品の価額を確認書数枚に分割することになります。店舗がそのように発行した事実が1課税期間に2回以上あると、その店舗が免税販売場の指定を取り消されることがあるので(特例規定第5条第4項第10号)、リスクを負うのはお客さんではなく店舗のほうで、店舗は応じないことがあります。
Q3. 即時還付で買いましたが、出国時にも何かする必要がありますか? A. はい、税関確認を受ける必要があります。特例規定第9条第1項は、還付をすでに受けた外国人観光客も、これから受ける外国人観光客も、出国時に購入品を提示するよう定めており、運営会社も即時還付の後、出国時に品物・伝票・パスポートを税関に見せるよう案内しています。空港で還付を別途請求する必要はありませんが、荷物を預ける前に確認を受けるという順番は同じです。
Q4. パスポートのコピーやスマホの写真でも還付を受けられますか? A. 確認できませんでした。法令は店舗が「パスポート等」で身元を確認するとだけ書いており、コピー・写真・モバイルパスポートが認められるかどうかを明らかにした公式の案内は見つかりませんでした。即時還付は店舗がパスポートを確認して電子送信し、仁川空港のキオスクもパスポートを読み取らせる方式なので、買い物の日も出国日もパスポートの実物を持っていくほうが確実です。
Q5. 買った品物を韓国で開けて使ってしまいました。どうなりますか? A. 仁川空港・関税庁は、税関に見せる品物は未開封・未使用の状態でなければならないと案内しています。そのため、開けて使った品物は持ち出しても搬出確認を受けられないことがあります。使い切って韓国に残すことになったなら、その品物は国外へ持ち出さなかった品物になります。即時還付で税抜き価格で買っていた場合は、持ち出さなかった品物の税金を徴収するよう定めた租税特例制限法第107条第3項の対象になり、購入日から3か月以内に持ち出さなかった物品が出ると、その3か月が過ぎた後の購入分には即時還付が適用されません(特例規定第6条第4項)。
参考: この記事は一般的な情報提供を目的としています。対象・上限・期限・金額・窓口の情報は2026-09時点で、国家法令情報センターの租税特例制限法、外国人観光客等に対する付加価値税及び個別消費税特例規定(2026-01-02施行)と施行規則、外国為替取引法施行令(2026-04-28施行)、関税庁・仁川本部税関・仁川国際空港公社・韓国観光公社・ソウル観光財団の案内、文化体育観光部の発表、グローバルタックスフリー・イージータックスリファンドの案内で確認しました。還付額の例はグローバルタックスフリーの還付率表に基づくもので、税関検査の金額基準・市内還付後の確認期限・運営会社ごとの手数料・カード還付の期間と通貨・パスポートのコピーが認められるかどうかは公式資料で確認できなかったため、断定していません。この記事は税務アドバイスではありません。窓口については仁川空港カスタマーセンター(☎1577-2600)、税務については国税庁(☎126)に問い合わせ、購入前と出国前に各機関・店舗の公式チャンネルで改めて確認してください。ラチャ(LACHA)はタックスリファンドの還付金の支払い、還付伝票の発行、税関の搬出確認を代行しません。