ソウル都心の市内免税店で輸入ブランドの香水の会計を済ませたのに、スタッフが品物の代わりに引換券を1枚差し出してきます。品物は出国する日に空港の出国場で受け取ってください、とのこと。会計の前には、パスポートに加えて帰りの飛行機の便名まで聞かれました。韓国の免税店を初めて使う外国人が、いちばん戸惑う場面です。
この仕組みは店舗の方針ではなく、法律から来ています。免税店の法律上の名称は保税販売場で、「関税法」第196条は、買った品物を国外へ持ち出すことを条件に、税金なしで販売できるようにしています。だから誰がどの飛行機で出国するのかを確認し、品物は韓国を離れる通り道である出国場の中で引き渡すんです。
参考: 下記の条文と限度額は、「関税法」と「保税販売場特許及び運営に関する告示」(関税庁告示第2026-40号)などを2026-09時点で整理した値です。引渡場の場所・購入可能期間・出国情報の変更期限は免税店ごとに定めた方針で随時変わるので、購入した免税店の引換券・注文履歴の案内が優先です。
免税店とタックスリファンドは別の制度です
店の入口にある「Tax Free」の表示だけでは、どちらの制度なのかわかりません。免税店(事前免税)は販売価格に最初から税金がかからない店で、タックスリファンド(事後免税)の店は税込みの定価で買った後、支払った付加価値税・個別消費税を後から払い戻してもらう店です(店頭での即時還付の場合は、会計のときにその税額を差し引いてくれます)。
| 区分 | 免税店(事前免税) | タックスリファンド(事後免税) |
|---|---|---|
| 価格 | 最初から税金を除いた価格 | 税込みの定価、購入後に還付 |
| 戻ってくる税金 | なし | 付加価値税・個別消費税 |
| 根拠法令 | 「関税法」第196条(保税販売場) | 「外国人観光客等に対する付加価値税及び個別消費税特例規定」 |
| 利用できる人 | 韓国から出国する人(韓国人・外国人。市内・出国場・インターネット免税店の場合) | 「外国為替取引法」上の非居住者(主に外国人観光客) |
2つを混同すると損をします。免税店のレシートでは空港の還付窓口で戻ってくる税金はありませんし、タックスリファンドの店で買った品物は還付手続きをしなければ、税金を払ったままで終わってしまいます。
対象も違います。タックスリファンドの外国人観光客は非居住者に限られ、外国人は韓国国内で営業活動に従事しているか、6か月以上滞在していると居住者とみなされます(「外国為替取引法施行令」第10条)。一方、関税庁の告示は市内・出国場免税店の販売対象を出国人、つまり出国する韓国人と外国人と定めていて、滞在期間の要件を設けていません(インターネット免税店はこれらの免税店が電子商取引で販売する方式なので、対象は同じです)。韓国で働きながら長く暮らしている外国人でも、海外へ出国するなら出国人に含まれるわけです。還付の手続きは韓国でタックスリファンドを受ける方法で別にまとめています。
免税店は4種類あります: 市内・出国場・インターネット・入国場
関税庁の告示は、免税店を場所と販売対象で分けています。旅行者が出会うのは、告示が種類として定めた市内・出国場・入国場免税店の3つに、免税店がオンラインで販売する方式であるインターネット免税店を加えた4つで、機内免税店はこの表に入れていません。
| 種類 | どこにあるか | 誰に販売するか | 品物を受け取る場所・特徴 |
|---|---|---|---|
| 市内免税店 | 空港・港湾の保税区域の外 | 出国人 | 出国場の引渡場(外国人が買う韓国産品は、店頭での現場引き渡しになる場合あり) |
| 出国場免税店 | 空港・港湾の出国場の中 | 出国人 | 買ったその場ですぐ |
| インターネット免税店 | 免税店の電子商取引(ウェブ・アプリ) | 出国人 | 出国場の引渡場 |
| 入国場免税店 | 空港・港湾の入国経路 | 入国する韓国人・外国人 | 販売限度額800米ドル |
市内免税店とインターネット免税店は前もってゆっくり選べますが、買った品物をその日に持ち帰ることはできません。告示が、市内免税店で販売した品物(インターネット販売分を含む)は引換券を発行し、引渡場へ移してから引き渡すよう定めているためです。出国場免税店の品物はその場で、機内免税店の品物は飛行機の中で受け取ります。
入国場免税店は韓国に入国する途中で利用する店なので、ここで買った品物は入国時の免税範囲を計算するときに合算されます(最後の節を参照)。外交官免税店は駐韓外交官・外国公館員専用です。
出国する韓国人に適用されていた免税店の購入限度額(5,000米ドル)は2022年3月18日に廃止され、今は出国時に買う金額に上限がないと、法制処の「探しやすい生活法令情報」が案内しています。古い記事でこの限度額を見かけても、現行の基準として読まないでください。
購入時にパスポートと出国便の情報を聞かれる理由
市内免税店のレジやインターネット免税店の注文画面では、発行国・パスポート番号・英文氏名が正確なパスポートと、確定した出国の日付・時刻・便名を求められます。告示が免税店に対し、パスポートなどで購入者の身元と出入国の有無を確認するよう定めているためです。
航空便の情報は、品物を運ぶ基準になります。告示は、市内免税店で販売した品物を封印して保税運送し、購入者が乗る飛行機の出発予定2時間前までに引渡場へ到着させるよう定めています(管轄の税関長が距離・交通事情を考慮して認めた場合は1時間前)。免税店各社が、便名と時刻を正確に入力しないと品物を受け取れないと案内しているのはこのためです。
パスポートの情報は、引渡場でもう一度使われます。引換券のパスポート番号が出国する人のパスポート番号と違うと引き渡しを断られることがあり、告示上、この場合は税関職員が出入国の事実を照会して本人かどうかを判断し、その指示に従ってのみ引き渡せます。購入後にパスポートを新しく発給してもらったなら、出国前に買った免税店に知らせて、対応方法を聞いておきましょう。
支払いの際、市内免税店はクレジットカードが本人名義かどうかを確認しなければなりません(告示)。海外発行カードが決済段階で通らない原因は韓国で外国カードの決済が拒否されたときにまとめています。
購入できる期間は免税店の方針です。大手免税店2社は、出国日の90日前から購入できると案内しています。インターネット免税店の注文締め切り(出国の何時間前まで)は免税店・出発空港・出発時刻ごとに異なり、現行の値を確認できなかったので、注文画面で出発空港と時刻を入力して確認してください。
お金を払ったのに品物をもらえない理由: 引換券と引渡場
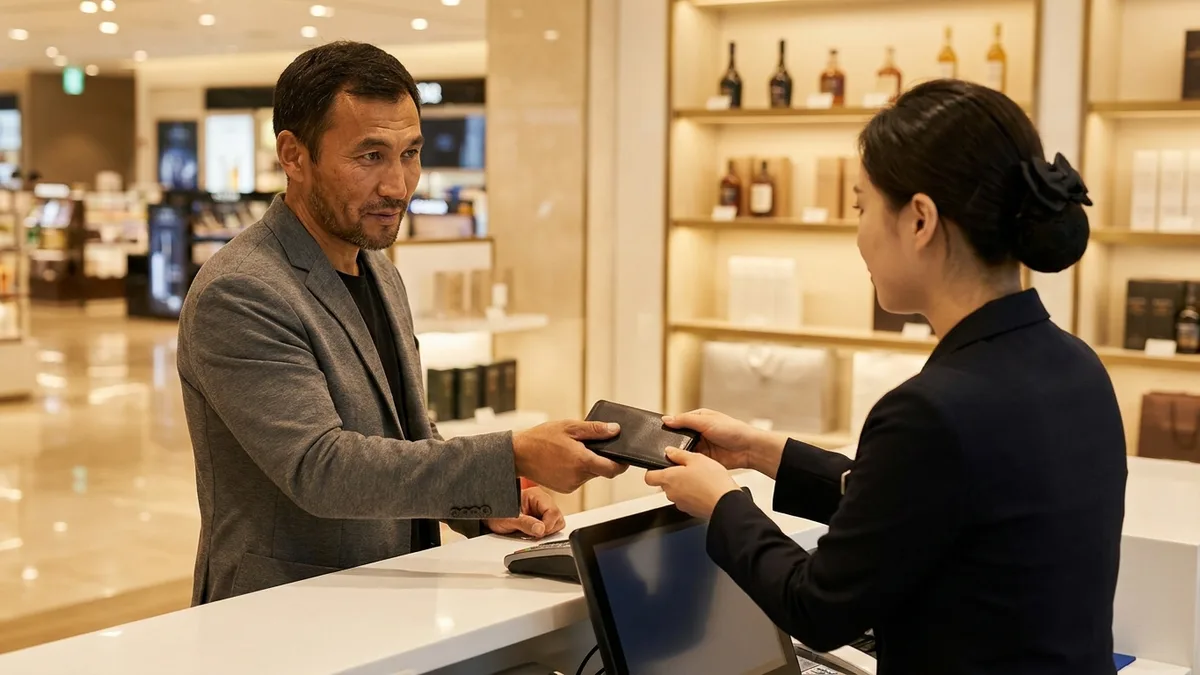
市内・インターネット免税店で会計をすると、受け取るのは品物ではなく、購入者の署名をもらった引換券です。品物は引渡場へ運ばれてそこで引き渡され、電子引換券なら、引渡場での番号確認で代わりになります。
引渡場は出国場の保税区域の中、搭乗を待つエリアにあります。そのため品物は出国日当日、出国手続きを済ませた後に受け取ります。チェックインカウンターの近くで引渡場を探しても、出国手続きの前には入れません。
受け取れるのは買った本人だけです。購入者が自分で署名し、引き渡す係員が購入時の署名や身元をパスポートで照合するため、同行者が代わりに受け取ることはできません。
韓国に戻ってくるときに受け取れると期待するのもやめましょう。法令には、出国時に買った免税品を韓国に戻る際の入国場で受け取る入国場引渡場の制度があり、関税庁が2020年1月に導入(同年7月1日から)を発表しましたが、仁川空港については、免税店各社が市内・インターネット免税店の品物は入国時に受け取れないと案内しています。入国場引渡場が今どこで実際に運営されているかは確認が必要です。
出国当日に引渡場で受け取る手順と場所
出国日は、この順番で動きます。
- チェックインと荷物の預け入れを済ませます。タックスリファンドを受ける品物があれば、荷物を預ける前に還付キオスクでのスキャンと税関確認を先に済ませます(韓国でタックスリファンドを受ける方法)。
- 出国手続きを済ませて、出国場の中に入ります。
- 引渡場で引換券(電子引換券は番号)・パスポート・搭乗券を見せ、自分で署名してから受け取ります。
- 液体物の袋は開けないまま搭乗ゲートへ向かいます。
免税店各社は、出国当日は引渡場が混雑するとして早めに来るよう勧めていますが、書かれている基準は免税店ごとに違います。現代免税店の英語の案内は飛行機の出発時刻を基準に少なくとも1時間前(「at least one hour before your flight」)と書き、新羅系は基準となる時点を示さずに「出国1〜2時間前まで」とだけ書いています。この時間はお客さんが引渡場に着く基準で、先に見た出発2時間前は品物が引渡場に着く基準なので、別のものです。買った免税店の案内に書かれた時間に従ってください。待ち時間の公式な数値と、モバイル整理券(順番待ちの発券)が現在も運用されているかは確認できませんでした。
| 出発場所 | 引渡場の場所 | 参考 |
|---|---|---|
| 仁川空港第1旅客ターミナル | 4階免税エリア43番ゲート付近 | 24時間営業、問い合わせ 032-743-2718 |
| 仁川空港第2旅客ターミナル東側 | 274番ゲート付近(韓国伝統文化センター東館の向かい)からエスカレーターで下りた2階 | 営業時間は免税店の案内で確認 |
| 仁川空港第1旅客ターミナル搭乗棟 | 確認が必要です | 免税店ごとに案内が食い違っています |
| 仁川空港第2旅客ターミナル西側 | 確認が必要です | 2026年4月30日以降の運営の有無は不明 |
| 金浦・済州・金海・清州空港、釜山港・仁川港国際旅客ターミナルなど | 免税店ごとに引渡場を置く場所が異なります | 営業時間の確認が必要です |
場所は、2026-09時点で仁川国際空港公社と免税店の案内で確認できた2か所だけを載せました。案内が食い違う場所へ間違って行くと搭乗直前の時間を失うので、出発前日に引換券や注文履歴に書かれた引渡場を確認してください。
引渡場の列まで考えると、空港にはいつもより早めに行く必要があります。空港とソウル市内を結ぶ交通手段の比較は仁川空港からソウル市内へ行く方法の比較に、空港鉄道の切符の選び方は空港鉄道の直通・一般列車の違いにまとめています。ラチャ(LACHA)アプリでは、空港鉄道を予約でき、タクシー・VAN(5・6人乗り)は呼ぶことができます。
お酒・化粧品などの液体物は袋を開けないでください
免税店で買った液体物(お酒・化粧品など)は、免税店が渡した透明の封印袋や不正開封防止袋(STEB)にレシートを入れるか貼り付けたまま、最終目的地行きの飛行機に乗るまで開けずにおいてはじめて、容量に関係なく機内に持ち込めます。
袋を開けて詰め替えると、この条件から外れます。免税品ではない一般の液体物は、100mL以下の容器に入れ、1人あたり1Lの透明なジッパー付き袋1つに入れなければ機内に持ち込めません。
海外の空港で乗り継ぐと、その国の保安規定によって放棄させられたり没収されたりすることがあるため、免税店も、乗り継ぎの場合は預け入れ手荷物にするのが原則だと案内しています。アメリカ経由では、不透明・金属容器の液体物の持ち込みが制限されます。ところが引渡場は荷物を預けた後に通る場所なので、乗り継ぎのある日程なら、市内・インターネット免税店で液体物を買う前に、受け取り方を免税店に尋ねてください。
航空便が変わったとき・引渡場で受け取れなかったとき
航空会社の都合で出国日・便名が変わったり、自分で変更したりしたなら、買った免税店でも出国情報を別途変更する必要があります。品物は購入時に入力した航空便を基準に運ばれるからです。期限は免税店の方針です。ある大手免税店は出国の少なくとも3日前までにオンラインの注文履歴から自分で変更するよう求め(最大3回)、直前の変更だと受け取れないことがあるとしていて、別の免税店は、もとの出国日の3日前までにカスタマーセンターへ連絡するよう求めています。
出発する空港・港が変わった場合は、注文をキャンセルして買い直す必要があると案内している免税店もあります。出国当日に欠航・遅延で便名が変わったときの引渡場での扱いは、告示にも免税店の案内にも明記されておらず、確認が必要です。そのときは引渡場の窓口で事情を伝え、買った免税店のカスタマーセンターにもすぐ連絡してください。
引換券をなくした場合、告示上、引渡場で氏名・パスポート番号・出国便名(出国日)を確認し、購入者本人だと確認できれば引換券を再発行できます。
結局受け取れないまま出国すると、品物は免税店に戻ります。告示上、引渡場で5日以上引き渡されなかった品物は販売した免税店へ送り返され(第42条第1項)、再搬入日から10日が過ぎると再販売できます(第4項)。免税店の案内では店舗に戻ってから10日間保管した後に販売キャンセル、インターネット免税店の注文は出国日の10日後(場所によっては最大16日後)に自動キャンセルです。
告示(第42条第3項)は、免税店が戻ってきた品物について遅滞なく購入者の海外の住所を確認し、郵便などで送るよう定めていますが、実際に送ってもらえるかは免税店によって案内が食い違っています。受け取れなかったら、買った免税店のカスタマーセンターにすぐ海外の住所を伝えて発送を依頼してください。とはいえ、後で受け取れるはずだと考えて受け取りを後回しにするのはやめましょう。
法律上の「外国人」だけができること: 韓国産品の店頭での現場引き渡し
外国人にだけ開かれた例外があります。「関税法」第196条の2(2019年12月31日新設)は、空港・港湾の外にある市内免税店が外国人に販売した韓国産品(内国物品)を、販売した現場で引き渡せるようにしています。ここでいう外国人には、韓国国籍を持たない人と、居住国の永住権・移民査証を持つ在外国民(海外に住む韓国籍の人)、居住旅券(PR)の所持者などが含まれます(告示第2条)。在外国民・居住旅券の所持者は韓国国籍者ですが、この規定では「外国人」として扱われます。
- 市内免税店でのみできます。告示上、インターネットで販売した韓国産品も市内免税店内の引き渡し場所で渡せますが、そうした場所を設けているかは免税店ごとに確認が必要です。
- パスポートと、航空券など出国の予約内容を確認できる資料を見せる必要があります(「関税法施行令」第213条の3)。
- 輸入ブランドの品物は韓国産品ではないので対象外で、引渡場で受け取ります。
- 税関長が購入履歴・航空券の予約・キャンセル履歴などを考慮して通知した制限リストに載っていると、店頭では受け取れません。還付対象の内国物品(韓国産品)も除外されます。ここでいう「還付」はタックスリファンド(付加価値税・個別消費税の還付)ではなく、輸出用原材料にかかる関税等の還付です(告示第31条第2項が「輸出用原材料に対する関税等還付事務処理に関する告示」を根拠に挙げています)。具体的な範囲は確認が必要です。
- 免税店の基準では、現場引き渡しでの購入は出国日の60日前からです。先に見た90日は引渡場で受け取る通常の購入の基準で、現場引き渡しにはこの60日が別に適用されます(どちらも法令ではなく事業者の基準)。
法律の文言が「引き渡すことができる」なので、すべての店舗・すべての韓国産品でできるという約束ではありません。会計の前に、現場引き渡しの対象かどうか聞いてみてください。免税店ではない店で化粧品を買う方法はオリーブヤングで外国人がつまずくところにまとめています。
受け取った韓国産品は必ず国外へ持ち出さなければなりません。税関長は、持ち出したかどうかを確認するために、購入者の出入国管理記録を関係機関に求めることができます。韓国在住の外国人にも現場引き渡しが運用上そのまま適用されるかは、公開された基準が見つからず、確認が必要です。
韓国に再入国するとき: 免税限度額と韓国在住外国人のチェックポイント
韓国に住む外国人が、旅行の後にいちばん見落としやすい部分です。免税店の品物は原則として韓国国内への持ち込みが制限される品物なので、出国時に韓国の免税店で買った品物をまた持って入国すると、海外での購入品と合算して免税限度額を適用し、超えた部分に税金がかかります。入国時の免税限度額は、国籍に関係なく入国する旅行者1人あたりの基準です(「関税法施行規則」第48条、2026-09時点)。
| 区分 | 免税範囲 | 条件 |
|---|---|---|
| 携帯品全体 | 課税価格の合計800米ドル以下 | 韓国の免税店での購入品も合算 |
| お酒 | 容量2L以下かつ400米ドル以下 | 800米ドルとは別枠、19歳未満は対象外 |
| たばこ | 紙巻たばこ200本または葉巻たばこ50本など | 800米ドルとは別枠、2種類以上なら1種類のみ、19歳未満は対象外 |
| 香水 | 100mL | 800米ドルとは別枠 |
| 入国場免税店 | 免税範囲が別に増えるわけではない(800米ドルは販売限度額) | 買った輸入品は携帯品の800米ドルに合算され、買った韓国産品はその価格分を800米ドルから差し引く(お酒・たばこ・香水は別枠の免税範囲から数量で差し引く) |
19歳未満(19歳になる年の1月1日を迎えた人は除く)が持ち込むお酒・たばこは免税になりません。法令上、入国場引渡場の制度の限度額も800米ドルで、引渡場が運営されている入国経路に入国場免税店も一緒にあれば、2か所の購入額を合わせて800米ドルです。
超えたなら自主申告が有利です。定められた方法で申告すると、課される関税の30%が20万ウォンを超えない範囲で軽減されます(「関税法」第96条第2項)。申告せずに課税されると、納付すべき税額(関税と内国税)の40%を加算税として払うことになり、繰り返し自主申告をしないなど大統領令で定めた事由に当たる場合に限り60%です(第241条第5項第1号)。
インターネット免税店の会員登録は、ある大手免税店の場合、韓国人は携帯電話認証、外国人は別の登録ルートに分かれていますが、韓国在住の外国人に外国人登録番号や韓国の携帯電話認証を求めるかどうかは確認が必要です。韓国の電話番号なしで使えるサービスは韓国の電話番号なしで登録・決済できるサービスにまとめています。韓国の免税品を持ってほかの国に入国するときの限度額・申告は、到着する国の税関規定に従ってください。
到着後の最初の移動からひとつのアプリで済ませるなら、LACHAをチェックしてみてください。
韓国の電話番号・銀行口座なしで使えるよう設計され、Alipay・WeChat Pay・Apple Payなど海外の決済手段に対応。タクシー配車からKTX・高速バス・空港鉄道(AREX)の予約までひとつのアプリでできます。
韓国の交通が最大60%オフのクーポン(上限3,000ウォン):登録時にコード を入力。KTXはさらに最大18%割引
今すぐダウンロード
よくある質問(FAQ)
Q1. 韓国で働きながら暮らして1年を超えました。免税店は使えますか? A. 海外へ出国するなら、販売対象である出国人に含まれます。告示が滞在期間ではなく、出国するかどうかで対象を定めているためです。ただし、韓国国内で働いていたり6か月以上暮らしていたりすれば「外国為替取引法」上の居住者なので、タックスリファンドからは外れます。インターネット免税店の登録要件は免税店ごとに確認してください。
Q2. 市内免税店で買った品物を、チェックイン前に受け取れますか? A. できません。引渡場は出国場の保税区域の中にあるので、出国日当日に出国手続きを済ませた後、引換券・パスポート・搭乗券を見せて受け取ります。外国人が買った韓国産品は店頭で現場引き渡しになる場合があるので、会計の前に聞いてみてください。
Q3. 飛行機の日付を変えました。免税店にも知らせる必要がありますか? A. はい。品物は購入時に入力した航空便を基準に運ばれるので、買った免税店で出国情報を別途変更する必要があります。出国の3日前までしか変更を受け付けない免税店もあるので、変わったらすぐ連絡してください。
Q4. 同行者が私の免税品を代わりに受け取ることはできますか? A. できません。購入者が自分で署名し、パスポートで照合するため、買った本人しか受け取れません。引換券のパスポート番号が出国する人のパスポート番号と違うと、引き渡しを断られることがあります。
Q5. 韓国の免税店で買った品物を持って韓国に再入国すると、税金がかかりますか? A. 海外での購入品と合算して課税価格の合計が800米ドルを超えると、超えた部分に税金がかかります。お酒(2L以下かつ400米ドル以下)・たばこ・香水(100mL)は別枠です。自主申告すれば関税の30%が20万ウォンを超えない範囲で軽減され、申告せずに課税されると納付すべき税額の40%を加算税として払います。
参考: この記事は一般的な情報提供を目的としています。条文・限度額・期限は、国家法令情報センターの「関税法」・同法施行令・施行規則、「保税販売場特許及び運営に関する告示」(関税庁告示第2026-40号)、「外国人観光客等に対する付加価値税及び個別消費税特例規定」、「外国為替取引法施行令」と、法制処「探しやすい生活法令情報」、仁川国際空港公社、韓国観光公社、関税庁・大韓民国政策ブリーフィング、新羅免税店・新羅アイパーク免税店・現代免税店の公式案内を2026-09時点で確認した値です。インターネット免税店の注文締め切り、仁川空港第1旅客ターミナル搭乗棟と第2旅客ターミナル西側の引渡場の運営の有無、仁川以外の引渡場の営業時間、未受け取り品の海外発送の実際の運用、欠航・遅延で便名が変わった場合の引渡場での扱い、入国場引渡場の運営場所、韓国在住外国人のインターネット免税店の登録要件と現場引き渡しの適用、還付対象の内国物品(韓国産品)の範囲は確認できなかったため、断定していません。限度額・軽減・加算税は法令改正によって、引渡場の場所・変更期限は免税店の方針によって変わることがあるので、利用前に購入した免税店の案内と関税庁カスタマーサポートセンターなど、各機関・店舗の公式チャネルで改めて確認してください。ラチャ(LACHA)は免税品を販売したり代わりに受け取ったりはせず、免税店の注文・出国情報の変更・税関申告の代行も行いません。