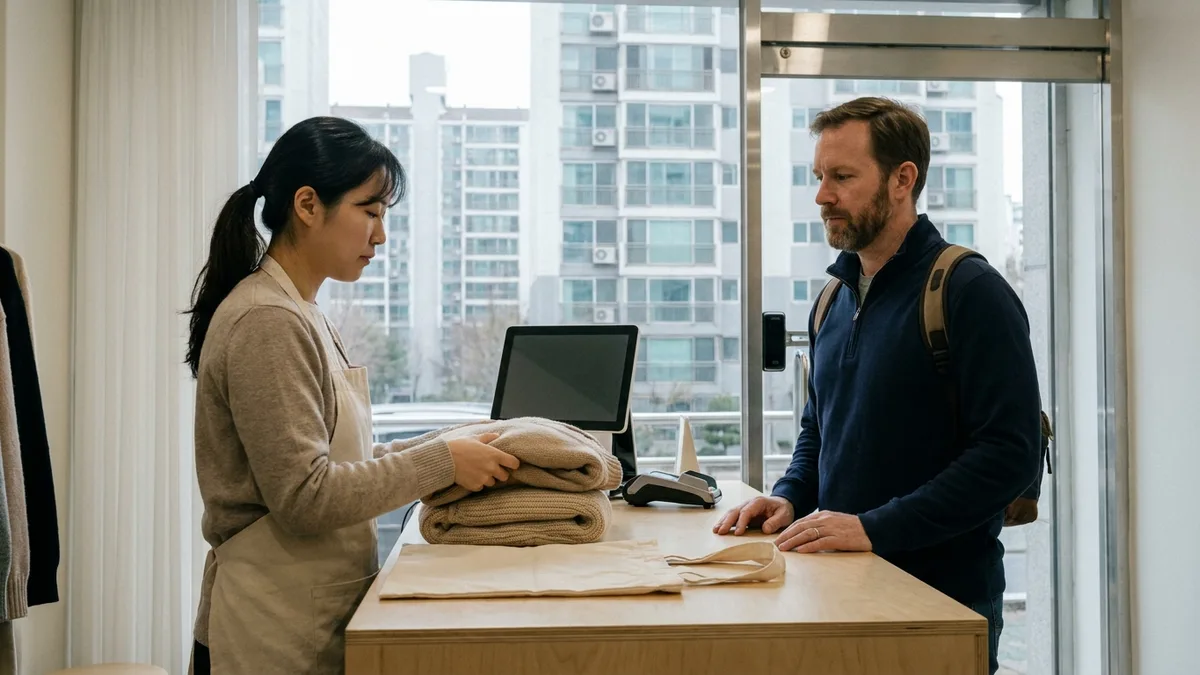
在明洞挑好衣服站到收銀台前,這才想起護照放在住處沒帶出來。退稅(事後免稅)是從確認護照開始的制度,所以這一刻就已經卡關一次了。出境當天如果先把要退稅的物品託運掉,或是購買後已經過了3個月,該拿回的錢也會跟著消失。
法律依據是租稅特例限制法第107條。外國觀光客為了帶出韓國而向指定業者購買的物品,適用附加價值稅零稅率或退還稅額;在指定銷售店購買的物品,個別消費稅也同樣免除或退還。拿回稅金的管道有三種:結帳時直接扣掉稅金的店內即時退稅、出境當天在機場領取的退稅,以及出境前在市區先領的市區退稅。
住在韓國的外國人要先確認一件事。在韓國工作,或已在韓國停留6個月以上的外國人,就算在同一家店買同樣的東西,也不是退稅對象。本文依序整理從資格判定、額度、機場流程,到實際能拿回多少錢。
以下數字與流程依據租稅特例限制法、「外國人觀光客等之附加價值稅及個別消費稅特例規定」(以下簡稱特例規定)與其施行規則、外匯交易法施行令,以及關稅廳、仁川機場的說明,以2026-09 為準整理。法令可能修訂,櫃檯位置與營業時間也可能因營運商的狀況而變動。
先確認自己是不是退稅對象:標準是停留6個月與在韓國就業
可以退稅的外國觀光客,是指依「外匯交易法」屬於非居住者的人(特例規定第2條第1項)。判斷標準不是國籍,而是在韓國待多久、在韓國做什麼。即使是非居住者,法人、駐在韓國的外交官(含外國公館人員)、駐在韓國的聯合國軍與美軍官兵及軍中文職人員也被排除在外。
外匯交易法施行令第10條把在韓國從事營業活動的外國人,以及在韓國停留6個月以上的外國人視為居住者(第1項第4款)。所以在韓國工作的勞工、已停留6個月以上的留學生與長期滯留者都不是退稅對象。韓國觀光公社也說明,停留6個月以上的長期滯留者與在韓國就業者不適用。
很多人會用有沒有外國人登錄證來判斷,但條文看的不是登錄證,而是停留期間以及是否在韓國從事營業活動。像停留未滿6個月的登錄證持有人這類處在邊界上的人,在實際店家或自助機會被怎麼處理,我們沒能確認。遇到這種情況請在結帳前先問店家,細節判斷請向國稅廳(☎126)確認。
離開韓國後又再來的人,判定結果可能不同。原本是居住者的外國人,出境後在國外待了3個月以上,也會被視為非居住者(第2項第6款)。韓國國籍者在國外停留2年以上即為非居住者,期間暫時回到韓國、停留3個月以內的時間也算在那2年之內。韓國國籍者入境後在韓國停留3個月以上,就又變回居住者(這條入境後3個月的規則只適用於韓國國籍者。外國人的標準是停留6個月、在韓國從事營業活動,而前面提到的出境後在國外滿3個月的規則,對外國人同樣適用)。不過,要在店家或自助機上用什麼證明自己在國外停留了2年以上,我們沒能確認。
| 情況 | 判定 | 依據 |
|---|---|---|
| 短期來韓國旅遊的外國人(在韓國停留未滿6個月,未在韓國工作) | 適用(非居住者) | 特例規定第2條,外匯交易法施行令第10條 |
| 在韓國工作的外國人 | 不適用(居住者) | 施行令第10條第1項第4款 |
| 已停留6個月以上的留學生、長期滯留者 | 不適用(居住者) | 施行令第10條第1項第4款 |
| 曾住在韓國、出境後在國外待了3個月以上的外國人 | 適用(非居住者) | 施行令第10條第2項第6款 |
| 在國外停留2年以上的韓國國籍者 | 適用(非居住者),入境後在韓國停留3個月以上即為居住者 | 施行令第10條第2項第5款、第1項第3款 |
| 駐在韓國的外交官、聯合國軍與美軍官兵及軍中文職人員、法人 | 排除 | 特例規定第2條第1項 |
退稅的三種方式與共同條件
三種方式最大的差別在於錢什麼時候回到手上。不論已經拿到退稅還是正要申請,外國觀光客出境時都必須向出境港口管轄的海關關長出示所購物品並接受確認(特例規定第9條第1項)。期限也相同:必須由海關確認自購買日起3個月以內已將物品攜出韓國,才能拿到退稅(第6條第1項第1款)。
| 方式 | 錢回到手上的時間 | 金額條件 | 出境時的海關確認 |
|---|---|---|---|
| 店內即時退稅 | 結帳時直接以扣除稅額後的價格付款 | 單次1萬5千韓元以上且未滿100萬韓元,入境後即時退稅累計500萬韓元以下 | 必須接受 |
| 出境機場退稅 | 出境當天在機場自助機、退稅櫃檯 | 單次1萬5千韓元以上 | 必須接受 |
| 市區退稅 | 出境前在市區退稅服務台 | 單次1萬5千韓元以上,電子銷售確認書單次600萬韓元以下,以信用卡擔保 | 必須接受(漏掉的話可能會從擔保的信用卡扣款) |
三種方式都要求含附加價值稅與個別消費稅的單次交易金額達1萬5千韓元以上(施行規則第2條第1項)。這是自2024-01-01以後購買的物品開始適用的標準,但部分退稅營運商的說明頁面上還留著舊標準3萬韓元。
退稅只適用於要帶出韓國的物品。在餐廳吃掉的食物,或住宿、美容這類服務都不在範圍內。即使是物品,槍砲、刀劍、火藥類,指定文化遺產與自然遺產,藥事法規定的成癮性、習慣性藥品,依法令限制交易的物品,香菸,以及關稅法第234條禁止進出口的物品也都排除在外(特例規定第3條第1項,施行規則第2條第2項)。
也有和物品無關的特例。外國觀光客在指定的觀光住宿設施住宿30天以下時,可退還住宿費附加價值稅的特例實施到2028-12-31為止(租稅特例限制法第107條之2),但指定設施名單與退稅流程我們沒能確認。醫美整形醫療服務的附加價值稅退稅特例(第107條之3),依現行條文只適用於截至2025-12-31接受的醫療服務。
也要和免稅店分清楚。機場與市區的免稅店一開始就用不含稅的價格販售,退稅店家則是先用含稅價格結帳、之後再退回稅金。在免稅店買的免稅品不是退稅對象。免稅店的購物與提貨流程,另外在「韓國免稅店使用指南」一文說明。
結帳時要準備的東西:護照正本與退稅單
店家會用護照等證件確認購買者身分,再開立物品銷售確認書(營運商的退稅單或電子銷售確認書)(特例規定第8條第1項、第2項,施行規則第5條)。仁川國際機場公社也提醒,購物時要出示護照,並索取購物收據與退稅文件。
即時退稅的機制是店家確認護照後,把即時退稅用的電子銷售確認書以電子方式傳送給出境港口管轄的海關關長(第8條第4項),所以把護照留在住處的那天,退稅單和即時退稅都很難拿到。護照影本、照片或行動護照能不能用,法令只寫了「護照等」,我們也沒在官方來源找到明確說明,購物當天請帶護照正本。
海關確認需要的文件不是一般收據,而是物品銷售確認書(退稅單)。根據仁川本部海關與仁川機場的說明,購物時沒有索取退稅文件,或文件不完整,就無法退稅。結完帳請當場確認除了收據之外,是否另外拿到了退稅單。
不要為了避開額度,要求店家把一件物品的金額拆成好幾張確認書。把一件免稅物品的金額拆開、開成2張以上確認書的情形,在1個課稅期間內發生2次以上,就構成取消免稅銷售店指定的事由(特例規定第5條第4項第10款)。這條規定的是拆分一件物品金額的情況,多件物品逐件分開結帳時即時退稅會怎麼處理,我們沒能確認。請在收銀台詢問。
店內即時退稅:單次未滿100萬韓元、累計500萬韓元以下
即時退稅是結帳時直接以扣除稅額後的價格販售的方式。韓國觀光公社說明,經認證的百貨公司、大型量販店與部分店家可以辦理,用這種方式購買的話,就不必在機場另外申請退稅。
兩個條件都要符合(特例規定第6條第2項)。第一,含稅的單次交易金額必須未滿100萬韓元。規定是「未滿」而不是「以下」,所以剛好100萬韓元的結帳不適用。第二,入境後已享即時退稅的交易總額必須在500萬韓元以下。只有總額這一項是「以下」。
這個額度自2024-01-01購買的物品起,單次從50萬韓元調高到100萬韓元、總額從250萬韓元調高到500萬韓元,提高為兩倍(文化體育觀光部2023-12-11發布)。就算看到文章說是最近才調高,實際施行時間是2024年。
即時退稅也不一定能把稅金全部扣掉。因為辦理即時退稅時,店家可以從相當於稅額的金額中扣除各項費用,而這些費用是退稅櫃檯營運業者經國稅廳長核准的金額(第6條第3項)。實際扣除多少,我們沒能確認。
用即時退稅買的物品,出境時也要接受海關確認。另外,如果有物品沒在購買日起3個月(條文把這段期間稱為「免稅物品搬出期間」)內攜出,那段期間過後再買的物品就不適用即時退稅(第6條第4項)。被擋下的是之後買的物品,不會追溯到已經買過的物品。
店家如何查詢入境後的累計500萬韓元、超過累計額度時怎麼處理,我們沒找到官方說明。條文只寫「已獲得即時退稅」的交易總額,所以現在結帳的這件物品金額算不算進那500萬韓元,也不清楚。個別店家能不能辦即時退稅也沒有確認,請在結帳前詢問。Olive Young 門市的實際做法,另外在「外國人在 Olive Young 會卡關的地方」一文說明。
出境當天在仁川機場:託運行李前先過自助機與海關
機場退稅的關鍵就是順序。仁川本部海關(인천본부세관)網站上刊載的仁川機場流程共有四個步驟,但機場現場的海關業務與洽詢,是由2023-04-18從仁川本部海關分出的另一個機關仁川機場本部海關(인천공항본부세관)負責。
- 在自動化設備(自助機)掃描護照與物品銷售確認書。
- 到航空公司櫃檯辦理報到手續,貼上行李條。
- 要託運的行李先在大件行李託運處接受海關確認後再託運。要帶上飛機的行李在這裡不用出示,直接自己帶著走。
- 通過安檢與出境審查之後,要帶上飛機的行李要在出境審查後的出境區(免稅區)的海關申報台,也就是반송대(T1 ☎032-722-4456・T2 ☎032-723-5120)接受海關確認,再到登機門附近的TAX-REFUND 櫃檯領取退稅。
最常卡關的地方在第2步和第3步之間。辦理報到時如果直接把裝著退稅物品的包包託運出去,就沒有東西可以給海關看了。韓國觀光公社也建議先只辦報到、不託運行李,再把物品出示給海關。依仁川機場與關稅廳的說明,物品必須是未拆封、未使用的狀態,在韓國拆開用過的物品就不符合這個條件。
官方說明裡沒有「買到一定金額以上才要接受海關檢查」這種金額標準。海關若已收到電子銷售確認書,可以免除出示紙本確認書;若那份確認書的內容有誤或需要確認事實,海關可以要求收據等資料(特例規定第9條第2項)。除此之外,海關還可以依海關長訂定的基準挑選對象進行檢查,核對出示的物品與確認書內容是否一致(同條第4項)。並不是只有出錯時才會檢查。如果在自助機被選為檢查對象,請前往海關檢查台。
| 項目 | 第一航廈 | 第二航廈 |
|---|---|---|
| 退稅櫃檯位置 | 免稅區3樓28號登機門附近 | 免稅區3樓(依仁川機場說明為250~253號登機門附近) |
| 櫃檯營運商 | 한국정보통신(韓國資訊通信) | 나이스정보통신(NICE資訊通信) |
| 櫃檯營業時間 | 07:00~22:00 | 07:00~21:30 |
| 櫃檯電話 | ☎032-743-1009 | ☎032-743-2732 |
| 退稅自助機(免稅區) | 24小時(登機大樓〔탑승동〕115號登機門附近也有) | 24小時 |
| 海關確認地點(營運商說明) | 3樓E、J櫃檯 | 3樓F、G櫃檯 |
| 海關洽詢(出境檢查官室) | 仁川機場本部海關 ☎032-722-4457 | 仁川機場本部海關 ☎032-723-5183 |
不同資料來源之間有出入。某家營運商的頁面把第一航廈的人工櫃檯寫成24小時,但仁川國際機場公社的說明是07:00~22:00(只有自助機24小時),表格採用機場的說明。第二航廈的登機門號碼也因來源而異。仁川本部海關把海關確認地點說明為「大件行李託運處及반송대」,但依海關的示意圖,반송대位於出境審查後的免稅區(第一航廈在27號與28號登機門之間,第二航廈在250號、249號登機門一側,就在TAX REFUND 櫃檯旁邊),而上表的E、J、F、G櫃檯在3樓報到區,是確認託運行李的地方。這張示意圖是2021-01上傳的,出境前請向仁川機場客服中心(☎1577-2600,07:00~22:00,全年無休)確認。
金浦、金海、濟州機場也有出境退稅櫃檯。依Global Tax Free(글로벌텍스프리)的說明,金浦在3樓36號登機門(人工06:30~20:00,自助24小時)、金海在2樓4號登機門(人工06:30~21:00)、濟州在3樓16號登機門(人工06:00~22:00),但這是單一來源,需要再確認;港口(郵輪)出境的流程我們沒能確認。
出境當天要跑的地方很多,請提早抵達機場。前往機場的機場鐵路、計程車、VAN(5・6人座)也可以在LACHA(라차)App上使用,但退稅與海關手續LACHA不會代辦。機場鐵路直達車與普通車的差別,請看機場鐵路直達車與普通車的差別與買票方法。
能拿回多少、怎麼領:附加價值稅10%不會全額退回
海關只確認物品是否帶出韓國,退稅款則由地方國稅廳長指定的退稅櫃檯營運業者代理免稅銷售業者支付(特例規定第5條之2、第10條之2第1項)。這就是為什麼想知道退稅金額時,要問營運商而不是海關。
營運商可以從相當於稅額的金額中,扣除經國稅廳長核准、作為退稅與匯款各項費用的金額(第10條之2第2項)。所以拿到的金額會比附加價值稅10%全額少。這裡說的附加價值稅並不是結帳金額的10%,而是已經含在結帳金額裡的約11分之1(10÷110 ≒ 9.1%)。如果結帳10萬韓元,裡面的附加價值稅約為9,090韓元,所以下面費率表的退稅額7,000韓元,要和這個9,090韓元相比,而不是和結帳金額10%的1萬韓元相比。以下是其中一家營運商Global Tax Free退稅費率表的部分區間。
| 銷售金額區間 | 退稅金額 |
|---|---|
| 15,000~29,999韓元 | 1,000韓元 |
| 30,000~49,999韓元 | 2,000韓元 |
| 50,000~74,999韓元 | 3,000韓元 |
| 100,000~124,999韓元 | 7,000韓元 |
| 300,000~324,999韓元 | 19,000韓元 |
| 500,000~549,999韓元 | 35,000韓元 |
| 1,000,000~1,099,999韓元 | 75,000韓元 |
| 2,000,000~2,099,999韓元 | 150,000韓元 |
| 5,000,000~5,099,999韓元 | 390,000韓元 |
| 5,900,000~5,999,999韓元 | 480,000韓元 |
| 6,000,000韓元以上 | 附加價值稅的90%(百韓元單位以下捨去) |
中間的區間已從表格省略,費率也可能因營運商、店家而不同。最後一列的「百韓元單位以下捨去」,是照搬Global Tax Free退稅費率表上「계산시 백원단위 이하는 절사」(計算時百韓元單位以下捨去)的寫法,至於從哪一位開始捨去,費率表沒有寫得更清楚。Global Blue、Easy Tax Refund(이지텍스리펀)、NICE、큐브리펀드等其他營運商的費率表我們沒能取得。首爾觀光財團介紹的營運商有Global Blue、Global Tax Free、Easy Tax Refund等。
領取方式也因櫃檯、營運商而異。發放退稅金額的自助機與櫃檯都在出境審查後的免稅區(依仁川機場的說明:第一航廈在28號登機門附近和登機大樓115號登機門前,第二航廈在250號登機門對面的253號登機門附近)。託運行李前第1步使用的自助機,只是掃描護照與物品銷售確認書、篩選是否為海關檢查對象的地方,所以錢要過了出境審查之後才拿得到。在退稅自助機讀取護照後,會依核准的明細支付退稅金額;金額較大或不想拿現金的話,可以退到本人名下的信用卡。Global Tax Free說明可在機場櫃檯領現金,或退到VISA、MASTER、JCB、UNION PAY卡。也有把經海關確認的退稅單投進機場、港口的營運商郵筒(信箱),再用信用卡或支付寶(Alipay)領取的方式,另外也有營運商、櫃檯提供支付寶(Alipay)、微信支付(WeChat Pay)作為選項。
退到卡片需要多久、是否以韓元為基準換算、機場現金用哪種貨幣支付,我們都沒能確認,請領取前先問櫃檯。細節洽詢方面,關稅廳客戶支援中心提供的窗口是Global Blue Korea(글로벌블루코리아,☎02-776-2170)、Tax Free Korea(택스프리코리아,☎02-518-0837,與Global Tax Free官方聯絡電話相同)、國稅廳(☎126)。
市區退稅:出境前先領,但要用信用卡擔保
市區退稅是出境前先在市區退稅服務台拿到錢的方式。以電子銷售確認書為準,單次交易金額600萬韓元以下的物品適用,條件是出境時要接受海關攜出確認,由營運商先行退稅(特例規定第10條之4第1項)。因此營運商為了確保你會完成攜出確認,可以要求擔保(同條第3項)。
Global Tax Free的市區退稅需要護照、退稅單與信用卡,並說明會以VISA、AMEX、JCB、MASTER信用卡的退稅金額110%作為擔保。退稅單通過海關確認後,擔保會自動取消。反過來說,漏掉海關確認的話,作為擔保的信用卡就可能被扣款。
市區退稅服務台只處理自家公司的退稅單(韓國觀光公社說明)。必須去退稅單上所寫營運商的服務台,服務台位置與營業時間我們沒能確認,請以該營運商的說明為準。
市區退稅後接受海關確認的期限,要依營運商的說明。連Global Tax Free自己的頁面之間都不一致,有的寫「自退稅日起25天內接受海關確認」,有的寫「1個月內出境」;其他營運商的標準,以及沒拿到確認時會被扣多少錢,我們沒能確認。請把服務台告訴你的期限記下來。
退稅卡關或稅金被追繳的情況
把容易卡關的地方整理在一起。大多只要結帳時注意一次、出境當天再注意一次就能避免。
- 沒帶護照去購物:店家要用護照等證件確認身分才能開立退稅單,即時退稅也以確認護照為前提。
- 只拿到一般收據:海關確認需要物品銷售確認書(退稅單)。請在結帳時索取。
- 行李先託運了:就沒辦法給海關看物品。自助機掃描與海關確認要在託運行李之前完成。
- 物品已拆開使用:出示給海關的物品必須是未拆封、未使用。
- 已過3個月:必須在購買日起3個月內完成攜出確認;只要有物品沒攜出,那3個月過後購買的物品連即時退稅也不能用。
- 市區退稅後漏掉海關確認:作為擔保的信用卡可能會被扣款。
免稅或已退稅的物品如果沒有帶出韓國,政府就必須追繳那筆稅金(租稅特例限制法第107條第3項)。用即時退稅以扣稅後的價格買下,結果卻把東西留在韓國的話,就等於落入這條規定的範圍。
如果物品已先寄出,用郵政包裹寄的可以出示郵局局長開立的包裹收據,其他方式則可出示海關關長核發的出口申報證明(수출신고필증),代替物品本身(特例規定第9條第1項但書,施行規則第6條第1項)。郵局國際包裹的寄法整理在從韓國寄行李到國外的方法。
如果出境當天早上會使用從飯店先把行李送到機場的服務,要退稅的物品別放進那批行李,自己隨身帶著比較保險。因為在機場領回行李之前,都沒辦法把物品給海關看。行李配送的流程請看在韓國寄放行李、配送行李的方法。
出境當天需要搭機場鐵路或計程車前往機場的話,不妨看看 LACHA(라차)。
專為沒有韓國手機號與銀行帳戶的用戶設計,支援 Apple Pay、支付寶,以及 VISA、JCB、UnionPay 等海外信用卡。從叫計程車到KTX、高速巴士、機場鐵路(AREX)預訂,一個應用全部搞定。
韓國交通優惠券,最高省60%(最高3,000韓元):註冊時輸入優惠碼 。KTX另享最高18%折扣
立即下載
常見問題(FAQ)
Q1. 在韓國工作的外國人也能退稅嗎? A. 不能。退稅對象是外匯交易法上的非居住者,而同法施行令第10條把在韓國從事營業活動的外國人,以及在韓國停留6個月以上的外國人視為居住者。判斷標準不是有沒有外國人登錄證,而是停留期間與在韓國的活動;不確定的話,請在結帳前先問店家,並向國稅廳(☎126)確認。
Q2. 我買的東西剛好100萬韓元,店家說不能即時退稅。 A. 因為即時退稅的條件是單次交易金額未滿100萬韓元(特例規定第6條第2項)。含稅剛好100萬韓元就不適用即時退稅,請拿退稅單在出境當天到機場退稅,或利用市區退稅。要求把結帳拆成兩張,等於把一件物品的金額拆成多張確認書。店家這樣開立的情形在1個課稅期間內發生2次以上,該店家就可能被取消免稅銷售店的指定(特例規定第5條第4項第10款),所以承擔風險的是店家而不是客人,店家可能不會答應。
Q3. 用即時退稅買的東西,出境時還要做什麼嗎? A. 要,必須接受海關確認。特例規定第9條第1項規定,不論已經拿到退稅還是正要申請,外國觀光客出境時都要出示所購物品;營運商也說明,即時退稅後出境時要把物品、退稅單、護照給海關看。在機場不需要另外申請退稅,但託運行李之前先接受確認的順序是一樣的。
Q4. 用護照影本或手機照片也能退稅嗎? A. 我們沒能確認。法令只寫店家以「護照等」確認身分,也沒找到說明影本、照片、行動護照是否被接受的官方資料。即時退稅是店家確認護照後以電子方式傳送,仁川機場自助機也要讀取護照,所以購物當天和出境當天都帶著護照正本比較保險。
Q5. 買的東西在韓國拆開用掉了,會怎樣? A. 仁川機場與關稅廳說明,出示給海關的物品必須是未拆封、未使用的狀態。所以拆開用過的物品即使帶出去,也可能拿不到攜出確認。如果用完而留在韓國,那件物品就成了沒有攜出的物品。若是用即時退稅以扣稅後的價格購買,就會落入規定未攜出物品須追繳稅金的租稅特例限制法第107條第3項範圍;而且只要有物品沒在購買日起3個月內攜出,那3個月過後購買的物品就不適用即時退稅(特例規定第6條第4項)。
參考:本文以提供一般資訊為目的。適用對象、額度、期限、金額與櫃檯資訊,是以2026-09為準,依據國家法令資訊中心的租稅特例限制法、「外國人觀光客等之附加價值稅及個別消費稅特例規定」(2026-01-02施行)與其施行規則、外匯交易法施行令(2026-04-28施行),以及關稅廳、仁川本部海關、仁川國際機場公社、韓國觀光公社、首爾觀光財團的說明、文化體育觀光部的發布、Global Tax Free與Easy Tax Refund的說明確認。退稅金額範例以Global Tax Free費率表為準;海關檢查的金額標準、市區退稅後的確認期限、各營運商的手續費、退到卡片的時間與貨幣、護照影本是否被接受,因無法以官方資料確認而未下定論。本文不是稅務諮詢。櫃檯問題請洽仁川機場客服中心(☎1577-2600),稅務問題請洽國稅廳(☎126),購物與出境前請再透過各機關、店家的官方管道確認。LACHA(라차)不代辦退稅款支付、退稅單開立與海關攜出確認。