เมื่อคุณไปที่เคาน์เตอร์สำนักงานสรรพากรแล้วพูดว่า "ขอใบหักภาษี ณ ที่จ่ายครับ/ค่ะ" คุณจะได้ยินคำตอบว่า "เอกสารนั้นต้องไปขอจากบริษัทนะคะ" เพราะกรมสรรพากรไม่ได้เป็นผู้ออกเอกสารนี้ กฎหมายภาษีเงินได้กำหนดให้หน้าที่ในการออกใบหักภาษี ณ ที่จ่ายเป็นของ บริษัทที่จ่ายรายได้ (ผู้มีหน้าที่หักภาษี ณ ที่จ่าย) — สำหรับรายได้จากการจ้างงานคือมาตรา 143(1), รายได้จากธุรกิจคือมาตรา 144(1), รายได้เมื่อออกจากงานคือมาตรา 146(3), และรายได้ในเกาหลีของผู้ไม่มีถิ่นที่อยู่คือมาตรา 156(12) (ข้อมูล ณ ปี 2026)
เอกสารรับรองรายได้ที่กรมสรรพากรออกให้มีชื่อต่างออกไป เรียกว่า หนังสือรับรองจำนวนเงินได้ ซึ่งเป็นเอกสารรับรองคำร้องประเภทอื่น และกรมสรรพากรแจ้งว่าเอกสารนี้เป็น 1 ใน 14 ประเภทเอกสารรับรองที่ออกทันทีซึ่งสามารถขอได้ผ่าน Hometax, การมาที่สำนักงานสรรพากร หรือตู้ออกเอกสารอัตโนมัติ หากไม่แน่ใจว่าหน่วยงานต้องการเอกสารแบบไหนแล้วไปผิดที่ ก็จะเสียเที่ยวเปล่า
บทความนี้จะครอบคลุมเฉพาะขั้นตอนการขอรับเอกสารเท่านั้น ส่วนขั้นตอนการยื่นแบบแสดงรายการ, การขอคืนภาษี, การขอแก้ไขมีรวบรวมไว้แยกที่ การยื่นภาษีเงินได้บุคคลธรรมดาเดือนพฤษภาคมและ Hometax
คำเตือน: บทความนี้เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษีหรือกฎหมาย ข้อสรุปจะแตกต่างกันไปตามประเภทรายได้, สถานะผู้มีถิ่นที่อยู่, และสถานการณ์ของบริษัท กรุณาติดต่อช่องทางอย่างเป็นทางการด้านล่างเพื่อยืนยันกรณีของท่านเอง
เอกสารจากบริษัทกับเอกสารจากกรมสรรพากรไม่เหมือนกัน
ถ้าจะจำอะไรได้ประโยคเดียวจากบทความนี้ ก็คือประโยคนี้ ใบหักภาษี ณ ที่จ่ายเป็นเอกสารที่บริษัทออกให้ และกรมสรรพากรไม่ได้ออกเอกสารนี้ เอกสารรับรองรายได้ที่กรมสรรพากรออกให้คือหนังสือรับรองจำนวนเงินได้ซึ่งเป็นเอกสารคนละชนิด
| หัวข้อ | ใบหักภาษี ณ ที่จ่าย | หนังสือรับรองจำนวนเงินได้ |
|---|---|---|
| หน่วยงานที่ออกให้ | บริษัทที่จ่ายรายได้ (ผู้มีหน้าที่หักภาษี ณ ที่จ่าย) | กรมสรรพากร |
| ฐานกฎหมาย | กฎหมายภาษีเงินได้ มาตรา 143, 144, 145, 146, 156 | เอกสารรับรองคำร้องของกรมสรรพากร (รวมอยู่ใน 14 ประเภทที่ออกทันที ตามเกณฑ์กรมสรรพากร) |
| ขอได้จากที่ไหน | ขอจากเจ้าหน้าที่ฝ่ายเงินเดือน/บัญชีของบริษัท | Hometax, การมาที่สำนักงานสรรพากร (นำบัตรประชาชน), ตู้ออกเอกสารอัตโนมัติ |
| ขอได้ตั้งแต่เมื่อไหร่ | บริษัทต้องออกให้ภายในกำหนดตามกฎหมายแยกตามประเภทรายได้ | หลังจากบริษัทยื่นรายงานการจ่ายเงินต่อกรมสรรพากรแล้ว |
| มีอะไรเขียนไว้ | จำนวนรายได้ที่จ่ายและภาษีที่หักไว้ ณ ที่จ่าย | จำนวนเงินได้แยกตามงวดภาษีที่กรมสรรพากรทราบ |
ดังนั้น การกระทำแรกไม่ใช่การยื่นคำขอ แต่คือการยืนยัน ไม่ว่าจะเป็นเคาน์เตอร์ต่อวีซ่าหรือธนาคาร กรุณาขอให้เขียนชื่อเอกสารเป็นภาษาเกาหลีให้คุณ '원천징수영수증 (ใบหักภาษี ณ ที่จ่าย)', '소득금액증명 (หนังสือรับรองจำนวนเงินได้)', '지급명세서 (รายงานการจ่ายเงิน)', '재직증명서 (หนังสือรับรองการทำงาน)' สำหรับผู้อ่านชาวต่างชาติอาจฟังดูเหมือน "กระดาษที่รับรองรายได้" ทั้งหมด แต่หน่วยงานที่ออกให้แตกต่างกันหมด การจดชื่อให้ถูกต้องเพียงอย่างเดียวจะช่วยประหยัดการเดินทางที่สูญเปล่าไปหนึ่งครั้ง
แม้จะเขียนว่า '지급명세서 (รายงานการจ่ายเงิน)' ก็ยังเป็นเอกสารเดียวกัน
บ่อยครั้งที่ขอใบหักภาษี ณ ที่จ่ายจากบริษัทแล้วได้รับกระดาษที่เขียนว่า '지급명세서' ไม่ต้องขออีกครั้ง เพราะ สำหรับรายได้จากการจ้างงานทั้งสองเป็นแบบฟอร์มเดียวกัน
กฎกระทรวงกฎหมายภาษีเงินได้ มาตรา 100(26) กำหนดให้ทั้งใบหักภาษี ณ ที่จ่ายรายได้จากการจ้างงานและรายงานการจ่ายรายได้จากการจ้างงานใช้ แบบฟอร์มหมายเลข 24 และชื่ออย่างเป็นทางการของแบบฟอร์มนั้นก็คือ '근로소득 원천징수영수증, 근로소득 지급명세서 (소득자 보관용, 발행자 보관용, 발행자 보고용)' เป็นโครงสร้างที่แบ่งแบบฟอร์มเดียวออกเป็นฉบับสำหรับผู้มีรายได้, ฉบับบริษัทเก็บ, และฉบับรายงานต่อกรมสรรพากร ที่เราได้รับคือฉบับสำหรับผู้มีรายได้ ส่วนรายได้จากธุรกิจ, รายได้อื่น ๆ ใช้แบบฟอร์มหมายเลข 23 (กฎเดียวกัน มาตรา 100(25))
หลายท่านกังวลว่าบริษัทหักภาษีไปจริง ๆ แล้วนำส่งกรมสรรพากรหรือไม่ เรื่องนี้กรมสรรพากรแจ้งในคู่มือภาษาอังกฤษสำหรับชาวต่างชาติว่า ใบหักภาษี ณ ที่จ่ายเป็นเอกสารที่รับรองข้อเท็จจริงเรื่องการจ่ายรายได้และการหักภาษี ณ ที่จ่าย ไม่ว่าภาษีที่หักไว้จะถูกนำส่งกรมสรรพากรจริงหรือไม่ก็ตาม แต่นี่เป็นคำอธิบายที่ยืนยันจากเอกสารแนะนำของกรมสรรพากร ไม่ได้เปรียบเทียบกับเนื้อความในกฎหมาย ดังนั้นหากเป็นกรณีที่เกี่ยวกับการค้างชำระภาษี กรุณาโทร ☎126 หรือติดต่อสำนักงานสรรพากรพื้นที่แล้วอธิบายสถานการณ์ให้ตรง
รายได้ของฉันอยู่ในเอกสารไหน — แต่ละประเภทใช้กระดาษต่างกัน
ฟรีแลนซ์, วิทยากร, พนักงานส่งของที่ถูกหัก 3.3% ถ้าไปขอ "ใบหักภาษี ณ ที่จ่ายรายได้จากการจ้างงาน" บริษัทจะตอบว่า "ไม่มีอย่างนั้น" ไม่ใช่เพราะไม่มีเอกสาร แต่เพราะ ใช้แบบฟอร์มคนละชนิด
| ประเภทรายได้ของฉัน | หน่วยงานที่ออกให้ | ฐานกฎหมาย | อัตราการหักภาษี ณ ที่จ่าย |
|---|---|---|---|
| รายได้จากการจ้างงาน (เงินเดือนประจำ) | บริษัทที่จ่ายรายได้ | กฎหมายภาษีเงินได้ มาตรา 143(1) | หักทุกเดือนแล้วคำนวณสุทธิตอนสิ้นปี |
| รายได้เมื่อออกจากงาน (เงินชดเชย ฯลฯ) | ผู้จ่ายรายได้เมื่อออกจากงาน | กฎหมายภาษีเงินได้ มาตรา 146(3) | คำนวณแยกเป็นภาษีรายได้เมื่อออกจากงาน |
| รายได้จากธุรกิจ (ฟรีแลนซ์, วิทยากร) | สถานที่ที่จ่ายรายได้ | กฎหมายภาษีเงินได้ มาตรา 144(1) | 3/100 (มาตรา 129(1)(3)), รวมภาษีท้องถิ่น 3.3% ในทางปฏิบัติ |
| รายได้อื่น (ค่าวิจัยและบริการชั่วคราวอื่น ๆ) | สถานที่ที่จ่ายรายได้ | กฎหมายภาษีเงินได้ มาตรา 145 | รายได้อื่นทั่วไป 20/100 (มาตรา 129(1)(6)ง.) |
รายได้อื่นมีโครงสร้างการคำนวณซับซ้อนกว่าอีกระดับ คู่มือกรมสรรพากรอธิบายว่า ค่าตอบแทนบริการส่วนบุคคลชั่วคราวเช่นค่าวิจัยระดับบัณฑิตศึกษาถือเป็นรายได้อื่น หักค่าใช้จ่ายที่จำเป็น (อัตราค่าใช้จ่าย 60%) จากรายรับทั้งหมด แล้วหักภาษี ณ ที่จ่าย 22% (รวมภาษีท้องถิ่น) จากจำนวนเงินได้อื่น
📌 สำคัญ: อย่าใช้ตารางนี้ตัดสินเองว่าคุณเป็นลูกจ้างหรือผู้มีรายได้จากธุรกิจ และไม่สามารถสรุปแค่จากข้อเท็จจริงที่ถูกหัก 3.3% ได้ว่าผิดกฎหมาย การตรวจสอบว่าถูกจัดประเภทแบบไหนให้สอบถามบริษัทและ ☎126 (สายด่วนภาษี) หากมีข้อพิพาทเรื่องเงื่อนไขการทำงาน ให้ติดต่อ ☎1350 ด้วย
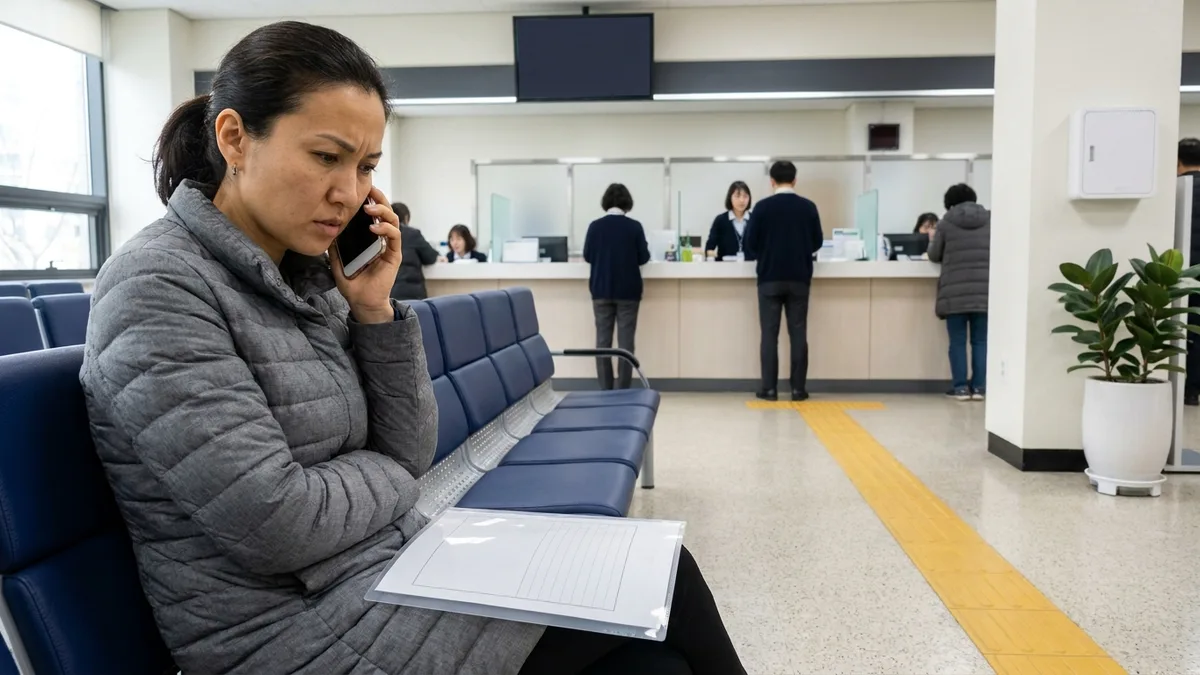
บริษัทต้องออกให้เมื่อไหร่ — กำหนดเวลาออกตามกฎหมาย
การออกเอกสารไม่ใช่ความเมตตาของบริษัท แต่เป็น หน้าที่ตามกฎหมาย และมีกำหนดเวลาที่แน่นอน สำหรับรายได้จากการจ้างงาน กฎหมายภาษีเงินได้ มาตรา 143(1) แบ่งออกเป็นสามกรณี (ข้อมูล ณ ปี 2026)
| กรณีของฉัน | กำหนดเวลาที่บริษัทต้องออกให้ | ฐานกฎหมาย |
|---|---|---|
| ยังทำงานอยู่ (ทำงานต่อเนื่อง) | วันสุดท้ายของเดือนกุมภาพันธ์ปีถัดไป | กฎหมายภาษีเงินได้ มาตรา 143(1) |
| ลาออกกลางปีภาษี | วันสุดท้ายของเดือนถัดจากเดือนที่จ่ายรายได้จากการจ้างงานของเดือนที่ลาออก | กฎหมายภาษีเงินได้ มาตรา 143(1) ย่อหน้าท้าย |
| ลูกจ้างรายวัน | วันสุดท้ายของเดือนถัดจากเดือนที่จ่ายรายได้จากการจ้างงาน | กฎหมายภาษีเงินได้ มาตรา 143(1) ย่อหน้าท้าย |
| เงินชดเชยและรายได้เมื่อออกจากงานอื่น | วันสุดท้ายของเดือนถัดจากเดือนที่จ่าย | กฎหมายภาษีเงินได้ มาตรา 146(3) |
| ทำงาน 2 แห่ง (สถานที่ทำงานรอง) | ออกทันทีเมื่อขอ | กฎหมายภาษีเงินได้ มาตรา 143(2) |
สำหรับผู้ลาออกกลางปี การคำนวณภาษีสิ้นปีจะทำในเดือนที่ลาออกเลย (กฎหมายภาษีเงินได้ มาตรา 137(1)) ดังนั้น ทันทีหลังลาออกคือเวลาที่ดีที่สุดในการขอ ถ้าเวลาผ่านไปแล้วเจ้าหน้าที่เปลี่ยนคน ความยากจะสูงขึ้นมาก
หากเปลี่ยนงานภายในปีเดียวกัน ต้องขอเอกสารจากสถานที่ทำงานเดิมไว้ด้วย เพราะกฎหมายภาษีเงินได้ มาตรา 138(1) กำหนดให้ผู้มีหน้าที่หักภาษี ณ ที่จ่ายของสถานที่ทำงานใหม่รวมรายได้จากสถานที่ทำงานเดิมเข้าด้วยตอนคำนวณภาษีสิ้นปี ถ้าไม่มีกระดาษนั้นก็รวมไม่ได้ กรณีที่ทำงาน 2 แห่งพร้อมกัน สถานที่ทำงานรองต้อง ออกทันทีเมื่อขอ ตามกฎหมาย (มาตรา 143(2)) ซึ่งข้อความนี้ใช้เป็นเหตุผลในการขอได้โดยตรง เอกสารนี้ไม่ใช่ใบแจ้งรายละเอียดเงินเดือนที่ได้รับทุกเดือน ส่วนใบแจ้งรายละเอียดเงินเดือนให้ดูที่ วิธีอ่านใบแจ้งรายละเอียดเงินเดือน
กรมสรรพากรจะยืนยันได้ตั้งแต่เมื่อไหร่ — การยื่นรายงานการจ่ายเงินเป็นจุดเปลี่ยน
กรมสรรพากรแจ้งว่า ก่อนที่ผู้จ่ายรายได้จะยื่นรายงานการจ่ายเงิน ไม่สามารถตรวจสอบรายละเอียดการหักภาษี ณ ที่จ่ายของผู้มีรายได้รายบุคคลผ่านกรมสรรพากรได้ นั่นคือช่องทางกรมสรรพากรจะเปิดได้หลังจากบริษัทยื่นข้อมูลแล้ว กำหนดเวลานั้นกำหนดไว้ในกฎหมายภาษีเงินได้ มาตรา 164(1) แบ่งเป็น 4 กรณี
| สถานการณ์ | กำหนดเวลาบริษัทต้องยื่นรายงานการจ่ายเงิน |
|---|---|
| รายได้จากการจ้างงาน, รายได้เมื่อออกจากงาน, รายได้จากธุรกิจ, รายได้นักบวช, ค่าบริการ | 10 มีนาคมปีถัดไป |
| รายได้อื่น ๆ (รายได้อื่น ฯลฯ) | วันสุดท้ายของเดือนกุมภาพันธ์ปีถัดไป |
| รายได้จากการจ้างงานของลูกจ้างรายวัน | วันสุดท้ายของเดือนถัดจากเดือนที่จ่าย |
| บริษัทหยุดกิจการชั่วคราว, ปิดกิจการ, เลิกกิจการ | วันสุดท้ายของเดือนถัดจากเดือนถัดจากเดือนนั้น |
ช่วงที่อันตรายที่สุดคือ เดือนมกราคม–มีนาคม รายได้จากการจ้างงาน, รายได้เมื่อออกจากงาน, รายได้จากธุรกิจต้องรอจนถึง 10 มีนาคมจึงจะมีข้อมูลเข้ากรมสรรพากร แต่กำหนดยื่นแบบแสดงรายการชำระภาษีขั้นสุดท้ายสำหรับผู้ออกนอกประเทศคือวันก่อนวันออกเดินทาง (กฎหมายภาษีเงินได้ มาตรา 74(4)) คู่มือกรมสรรพากรก็เขียนไว้ว่า การยื่นแบบก่อนออกนอกประเทศต้องใช้ใบหักภาษี ณ ที่จ่าย ดังนั้นก่อนไปสำนักงานสรรพากรให้ขอจากบริษัทก่อนและนำไปพร้อมบัตรต่างด้าว
คำเตือน: ผู้ที่ตกอยู่ในช่วงนี้จะใช้การตรวจสอบกรมสรรพากรแทนไม่ได้ ทางเลือกเดียวที่เป็นจริงคือรับกระดาษจากบริษัทโดยตรง และถ้าออกนอกประเทศไปแล้วก็แทบไม่มีวิธีติดตามได้ หากมีกำหนดการกลับประเทศ ขอจากบริษัทล่วงหน้าอย่างน้อย 1 เดือน
ต่อวีซ่า, โอนเงิน, ยื่นแบบแสดงรายการในประเทศ — ยืนยันชื่อเอกสารที่ถูกขอก่อน
เหตุผลที่บทความนี้ไม่ระบุเอกสารที่ต้องใช้แยกตามวัตถุประสงค์ เพราะแตกต่างกันไปตามเคาน์เตอร์และหน่วยงาน และเราไม่ได้ยืนยันจากเอกสารต้นฉบับ แต่สามารถจัดลำดับขั้นตอนได้ดังนี้ ① จดชื่อเอกสารที่ถูกขอให้ถูกต้อง ② ใช้ตารางข้างบนแยกว่าเป็นเอกสารของบริษัทหรือกรมสรรพากร ③ แล้วขอจากที่ที่ถูกต้อง
- ต่อระยะเวลาพำนัก, เปลี่ยนประเภทการพำนัก — เอกสารที่ต้องใช้แตกต่างกันตามประเภทการพำนัก, ประเภทคำขอ, และสำนักงานตรวจคนเข้าเมืองพื้นที่ ตรวจสอบจาก Hi Korea (hikorea.go.kr) และ ☎1345 (ศูนย์บริการชาวต่างชาติ, หลายภาษา) ตามประเภทการพำนักของท่าน
- โอนเงินต่างประเทศ — ชื่อเอกสารรับรองรายได้ที่ธนาคารและผู้ประกอบการโอนเงินต่างประเทศจำนวนเล็กน้อยต้องการแตกต่างกันไปตามบริษัท ขั้นตอนการโอนเงินและสิ่งที่ต้องเตรียมรวบรรวมไว้ที่ วิธีโอนเงินกลับประเทศ ส่วนเอกสารชนิดไหนให้ถามธนาคารที่ทำธุรกรรมโดยตรงจะถูกต้องที่สุด
- ยื่นแบบแสดงรายการภาษีในประเทศตนเอง — แต่ละประเทศมีระบบต่างกัน บทความนี้จึงไม่ครอบคลุม กรุณาติดต่อหน่วยงานภาษีของประเทศตนหรือสถานทูตประเทศของท่านในเกาหลี
สำหรับการยื่นในประเทศตนมักต้องใช้ฉบับภาษาอังกฤษ แต่เราไม่ได้ยืนยันในครั้งนี้ว่าใบหักภาษี ณ ที่จ่าย หรือ หนังสือรับรองจำนวนเงินได้ออกเป็นภาษาอังกฤษได้หรือไม่ ถามที่ ☎1588-0560 ก่อนเตรียมตัว กรมสรรพากรให้บริการแบบฟอร์มภาษาอังกฤษและคำแนะนำการกรอกผ่านเว็บไซต์ภาษาอังกฤษ (www.nts.go.kr/english)
เมื่อช่องทางบริษัทปิด — ไม่ให้, ปิดกิจการแล้ว, ติดต่อไม่ได้
คนส่วนใหญ่ที่มาหาเอกสารนี้มักลาออกไปแล้วหรือมีปัญหากับบริษัท เริ่มจากแก้ข้อมูลที่ผิดที่แพร่กระจายทั่วไปก่อน ไม่มีบทกำหนดโทษหรือค่าปรับทางปกครองในกฎหมายภาษีเงินได้สำหรับการไม่ออกใบหักภาษี ณ ที่จ่ายเอง
มาตรา 81 ของ 11 (ค่าภาษีเพิ่มกรณีไม่ยื่นรายงานการจ่ายเงินอย่างเหมาะสม) ที่มักถูกอ้างถึงมีลักษณะต่างออกไป นี่คือค่าภาษีเพิ่มสำหรับกรณีที่บริษัทไม่ยื่นรายงานการจ่ายเงินต่อกรมสรรพากร คู่สัญญาตามหน้าที่ไม่ใช่ลูกจ้างแต่เป็นรัฐ (กรณีไม่ยื่น 1/100 ของจำนวนเงินที่จ่าย, หากยื่นภายใน 3 เดือนหลังกำหนด 5/1,000) ดังนั้นลูกจ้างจะบังคับให้ออกเอกสารโดยอ้างอิงค่าภาษีเพิ่มนี้ไม่ได้ หากไม่รู้เรื่องนี้แล้วเจรจาต่อรองก็จะเสียเวลาไปเปล่า ๆ
ที่ใช้ได้จริงคือ 3 อย่างนี้
- เก็บบันทึกการขอ — แทนที่จะโทรศัพท์ ให้ขอผ่านข้อความหรืออีเมลเพื่อให้มีวันที่และรายละเอียดเหลืออยู่ ไม่ใช่เพราะมีผลบังคับ แต่เพราะบันทึกนี้จะกลายเป็นเอกสารประกอบเมื่อต้องอธิบายสถานการณ์กับช่องทางปรึกษาภายหลัง
- ขอผ่านช่องทางปรึกษา — หากเกี่ยวพันกับปัญหาค่าจ้างและเงื่อนไขการทำงาน ให้โทร ☎1350 (กระทรวงแรงงาน, มีล่าม) อธิบายสถานการณ์ก่อนแล้วยืนยันว่าควรทำอะไรก่อน หากสับสนว่าควรถามที่ไหนเรื่องอะไร ให้ดู สรุปช่องทางปรึกษาอย่างเป็นทางการสำหรับชาวต่างชาติ
- หนังสือรับรองการทำงานตามกฎหมายมาตรฐานแรงงาน มาตรา 39 — ผู้ที่ทำงานต่อเนื่อง 30 วันขึ้นไปและขอภายใน 3 ปีหลังออกจากงาน นายจ้างต้องออกหนังสือรับรองที่เขียนตามความเป็นจริงทันที หากฝ่าฝืนต้องรับโทษค่าปรับทางปกครองไม่เกิน 5 ล้านวอน (กฎกระทรวงกฎหมายเดียวกัน มาตรา 19, 116(2)(2)) แต่สิ่งที่หนังสือรับรองนี้บันทึกคือระยะเวลาใช้งาน, ประเภทงาน, ตำแหน่งและค่าจ้าง ไม่ใช่จำนวนภาษีที่หักไว้ ณ ที่จ่าย จึงทดแทนใบหักภาษี ณ ที่จ่ายไม่ได้
กรณีที่บริษัทปิดกิจการแล้ว เวลาจะเร็วขึ้น เพราะตามกฎหมายภาษีเงินได้ มาตรา 164(1) กำหนดเวลายื่นรายงานการจ่ายเงินของบริษัทที่หยุดกิจการชั่วคราว, ปิดกิจการ, เลิกกิจการคือวันสุดท้ายของเดือนถัดจากเดือนถัดจากเดือนนั้น แต่ "กำหนดเวลาเป็นอย่างนั้น" กับ "บริษัทยื่นจริง" เป็นคนละประโยค หากปิดไปโดยไม่ยื่น ข้อมูลกรมสรรพากรก็จะไม่มี ตรวจสอบได้หรือไม่ให้ยืนยันกับสำนักงานสรรพากรพื้นที่หรือ ☎1588-0560 โดยตรง หากเกี่ยวข้องกับเงินชดเชยและเงินคืนก้อนของกองทุนบำนาญแห่งชาติ ให้ดู วิธีขอเงินคืนก้อนของกองทุนบำนาญแห่งชาติ และ ☎1355 (สำนักงานกองทุนบำนาญแห่งชาติ) ด้วย
การจัดเตรียมเอกสารต้องไปบริษัท, สำนักงานสรรพากร, สำนักงานตรวจคนเข้าเมือง, ธนาคารในเวลาทำการวันธรรมดา บ่อยครั้งที่ไม่จบในวันเดียว หากวางแผนการเดินทางในวันนั้นไว้ล่วงหน้าจะช่วยลดภาระได้บ้าง LACHA (ลาชา) เป็นซูเปอร์แอปด้านการเดินทางและการชำระเงินสำหรับชาวต่างชาติที่ใช้ได้ทันทีโดยไม่ต้องยืนยันตัวตน สามารถชำระค่า KTX, รถบัสระหว่างเมือง, แท็กซี่, รถไฟสนามบิน, บัตรโดยสารได้ในที่เดียว แต่ LACHA เป็นบริการด้านการเดินทางและการชำระเงินของเอกชนที่ไม่เกี่ยวข้องกับการออกเอกสารเลย การออกเอกสารและการปรึกษาทำได้เฉพาะจากช่องทางด้านล่างเท่านั้น
อยากใช้การเดินทางและชำระเงินในเกาหลีในแอปเดียว โดยไม่ต้องมีเบอร์เกาหลีหรือบัญชีธนาคาร? ลองดู LACHA
ออกแบบมาให้ใช้ได้โดยไม่ต้องมีเบอร์โทรหรือบัญชีธนาคารเกาหลี รองรับ TrueMoney, Alipay, Apple Pay และช่องทางชำระเงินต่างประเทศ เรียกแท็กซี่ จอง KTX รถบัสด่วน และรถไฟสนามบิน AREX ได้ในแอปเดียว
คูปองลดค่าเดินทางในเกาหลีสูงสุด 60% (สูงสุด 3,000 วอน): ใส่โค้ด ตอนสมัคร และ KTX ลดเพิ่มสูงสุด 18%
ดาวน์โหลดเลย
ถามได้ที่ไหน — ช่องทางยืนยันและสิ่งที่ยังไม่ได้ยืนยัน
| หน่วยงาน | หมายเลข | เรื่องอะไร |
|---|---|---|
| กรมสรรพากรสายด่วนภาษาอังกฤษสำหรับชาวต่างชาติ | 1588-0560 | ปรึกษาภาษาอังกฤษเรื่องใบหักภาษี ณ ที่จ่ายและเอกสารรับรองรายได้ |
| สายด่วนปรึกษาภาษีทั่วไป | 126 | สอบถามทั่วไปเรื่องประเภทรายได้, การหักภาษี ณ ที่จ่าย, เอกสารรับรองคำร้อง |
| ศูนย์บริการชาวต่างชาติของกระทรวงยุติธรรม | 1345 | แนะนำเรื่องการพำนัก, วีซ่า, เอกสารยื่นแยกตามประเภท |
| ศูนย์บริการลูกค้าของกระทรวงแรงงาน | 1350 | ค่าจ้าง, เงื่อนไขการทำงาน, ปัญหากับบริษัทที่ลาออกไปแล้ว |
ข้อมูลนี้เป็น ข้อมูล ณ เดือน 08-2026 และหมายเลข, เวลาทำการ, ระบบอาจเปลี่ยนแปลงได้
มีบางอย่างที่ควรทิ้งไว้อย่างตรงไปตรงมา ข้างล่างนี้คือสิ่งที่ยังไม่ได้ยืนยันในครั้งนี้จึงไม่ได้เขียนระบุในเนื้อหา
- เส้นทางเมนูที่แน่นอนในการตรวจสอบประวัติการยื่นรายงานการจ่ายเงินและหนังสือรับรองจำนวนเงินได้ของตนเองใน Hometax — รับคำแนะนำจาก ☎126 หรือ ☎1588-0560
- ความเป็นไปได้ในการออกใบหักภาษี ณ ที่จ่าย และหนังสือรับรองจำนวนเงินได้เป็นภาษาอังกฤษ และค่าธรรมเนียมเอกสารรับรอง
- กรณีไหนตามประเภทการพำนักต้องใช้ใบหักภาษี ณ ที่จ่าย และกรณีไหนต้องใช้หนังสือรับรองจำนวนเงินได้ — เป็นหน้าที่ของ ☎1345 และ Hi Korea
- กรมสรรพากรแจ้งว่ามีศูนย์บริการผู้เสียภาษีในสนามบินอินชอนและมีตู้ออกเอกสารอัตโนมัติให้บริการ 08:00–22:00 แต่ไม่ได้ยืนยันเทอร์มินัล, ชั้น, เวลาทำการของเคาน์เตอร์ อย่าพึ่งพาในวันออกเดินทางและจัดการล่วงหน้า
คำถามที่พบบ่อย (FAQ)
Q1. ขอใบหักภาษี ณ ที่จ่ายจาก Hometax ได้ไหม? ไม่ได้ ผู้มีหน้าที่ออกใบหักภาษี ณ ที่จ่ายคือบริษัทที่จ่ายรายได้ (กฎหมายภาษีเงินได้ มาตรา 143, 144, 145, 146, 156, ข้อมูล ณ ปี 2026) สิ่งที่กรมสรรพากรออกคือเอกสารรับรองคำร้องอย่างหนังสือรับรองจำนวนเงินได้ และการตรวจสอบเกี่ยวกับรายงานการจ่ายเงินที่บริษัทยื่น กรมสรรพากรแจ้งว่าหนังสือรับรองจำนวนเงินได้เป็น 1 ใน 14 ประเภทเอกสารรับรองที่ออกทันทีซึ่งสามารถขอได้จาก Hometax, การมาที่สำนักงานสรรพากร, ตู้ออกเอกสารอัตโนมัติ เส้นทางเมนู Hometax ไม่ได้ยืนยันในครั้งนี้ รับคำแนะนำจาก ☎126 หรือ ☎1588-0560
Q2. บริษัทให้กระดาษที่เขียนว่า '지급명세서 (รายงานการจ่ายเงิน)' มา ต้องขอใหม่ไหม? หากเป็นรายได้จากการจ้างงานไม่ต้องขอใหม่ กฎกระทรวงกฎหมายภาษีเงินได้ มาตรา 100(26) กำหนดให้ทั้งใบหักภาษี ณ ที่จ่ายรายได้จากการจ้างงานและรายงานการจ่ายรายได้จากการจ้างงานใช้แบบฟอร์มหมายเลข 24 และชื่อแบบฟอร์มเองก็คือ '근로소득 원천징수영수증, 근로소득 지급명세서 (소득자 보관용, 발행자 보관용, 발행자 보고용)' เป็นการแบ่งแบบฟอร์มเดียวกันตามวัตถุประสงค์ ฉบับสำหรับผู้มีรายได้คือกระดาษที่เราได้รับ รายได้จากธุรกิจและรายได้อื่นใช้แบบฟอร์มหมายเลข 23 จึงหมายเลขแบบฟอร์มต่างกัน (กฎเดียวกัน มาตรา 100(25))
Q3. ถ้าบริษัทไม่ให้จะปรับได้ไหม? ตรงกันข้ามกับที่เข้าใจกัน ไม่มีบทกำหนดโทษหรือค่าปรับทางปกครองในกฎหมายภาษีเงินได้สำหรับการไม่ออกใบหักภาษี ณ ที่จ่ายให้ผู้มีรายได้ มาตรา 81 ของ 11 ค่าภาษีเพิ่มที่มักถูกอ้างถึงคือเรื่องที่บริษัทไม่ยื่นรายงานการจ่ายเงินต่อกรมสรรพากร คู่สัญญาตามหน้าที่คือรัฐ ลูกจ้างจะบังคับให้ออกเอกสารโดยอ้างอิงเรื่องนี้ไม่ได้ ดังนั้นให้ขอผ่านข้อความหรืออีเมลเพื่อเก็บบันทึกไว้ หากเกี่ยวกับปัญหาค่าจ้างให้โทร ☎1350 ขอล่ามแล้วปรึกษาจะเป็นจริงกว่า
Q4. บริษัทปิดกิจการแล้ว ขอจากกรมสรรพากรได้ไหม? ไม่สามารถสรุปได้ กฎหมายภาษีเงินได้ มาตรา 164(1) กำหนดกำหนดเวลายื่นรายงานการจ่ายเงินกรณีหยุดกิจการชั่วคราว, ปิดกิจการ, เลิกกิจการให้เป็นวันสุดท้ายของเดือนถัดจากเดือนถัดจากเดือนนั้น ทำให้กำหนดเวลาเองเร็วขึ้น แต่นั่นเป็นเพียงกำหนดเวลาตามหน้าที่ของบริษัท การยื่นจริงหรือไม่เป็นคนละเรื่อง หากปิดไปโดยไม่ยื่นก็จะไม่มีข้อมูลในกรมสรรพากร ตรวจสอบว่ากรณีของท่านตรวจสอบได้หรือไม่กับสำนักงานสรรพากรพื้นที่หรือ ☎1588-0560 โดยตรง
Q5. เงินชดเชยและรายได้ฟรีแลนซ์ 3.3% มีใบหักภาษี ณ ที่จ่ายด้วยไหม? มี แต่เอกสารแตกต่างกัน รายได้เมื่อออกจากงานผู้จ่ายต้องออกใบหักภาษี ณ ที่จ่ายรายได้เมื่อออกจากงานภายในวันสุดท้ายของเดือนถัดจากเดือนที่จ่าย และหากไม่ได้หักภาษี ณ ที่จ่ายต้องระบุเหตุผลด้วยตอนออกให้ (กฎหมายภาษีเงินได้ มาตรา 146(3)) รายได้จากธุรกิจสถานที่ที่จ่ายรายได้ต้องออกใบหักภาษี ณ ที่จ่ายรายได้จากธุรกิจ (มาตรา 144(1), อัตราคือ 3/100 ตามมาตรา 129(1)(3) บวกภาษีท้องถิ่น เป็น 3.3% ในทางปฏิบัติ) หากขอแบบฟอร์มรายได้จากการจ้างงานแล้วได้รับคำตอบว่า "ไม่มีอย่างนั้น" ลองเปลี่ยนประเภทรายได้แล้วขออีกครั้ง
หมายเหตุ: บทความนี้เป็นการรวบรวมข้อมูลทั่วไปจากกฎหมายที่เปิดเผยและคำแนะนำของกรมสรรพากร ไม่ใช่คำแนะนำด้านภาษีหรือกฎหมาย เนื้อความในกฎหมาย, กำหนดเวลา, หมายเลขแบบฟอร์มในเนื้อหาเป็นข้อมูล ณ เดือน 08-2026 ยืนยันจากข้อความต้นฉบับของกฎหมายภาษีเงินได้, กฎกระทรวงกฎหมายภาษีเงินได้, กฎหมายมาตรฐานแรงงานในศูนย์ข้อมูลกฎหมายแห่งชาติและคู่มือสำหรับชาวต่างชาติและคำแนะนำเอกสารรับรองคำร้องของกรมสรรพากร รายการที่ยืนยันจากเอกสารแนะนำของกรมสรรพากรเท่านั้น (ผลบังคับของใบหักภาษี ณ ที่จ่าย, ประเภทเอกสารรับรอง, ศูนย์บริการสนามบิน) มีระบุแหล่งที่มาไว้ในเนื้อหา ส่วนเส้นทางเมนู Hometax, ความเป็นไปได้ในการออกภาษาอังกฤษ, ค่าธรรมเนียม, เอกสารที่ต้องใช้แยกตามประเภทการพำนักยังไม่ได้ยืนยันจึงไม่ได้เขียน กฎหมายและระบบอาจมีการแก้ไข และหมายเลขโทรศัพท์, เวลาทำการก็เปลี่ยนได้ ดังนั้นก่อนดำเนินการกรุณายืนยันอีกครั้งกับ ☎1588-0560 (กรมสรรพากรสายด่วนภาษาอังกฤษสำหรับชาวต่างชาติ), ☎126 (สายด่วนปรึกษาภาษี), ☎1345 (การพำนัก, วีซ่า), ☎1350 (ค่าจ้าง, เงื่อนไขการทำงาน) ตามสถานการณ์ของท่านเอง LACHA ไม่เกี่ยวข้องกับหน่วยงานข้างต้น เป็นบริการด้านการเดินทางและการชำระเงินของเอกชน และไม่ดำเนินการออกเอกสารหรือยื่นแบบแสดงรายการภาษีแทน