สำนักงานภาษีแห่งชาติประกาศว่ามีแรงงานต่างชาติประมาณ 700,000 คนที่ต้องคำนวณภาษีสิ้นปีในเดือนกุมภาพันธ์ 2026 และย้ำชัดว่า "กำหนดการและขั้นตอนการคำนวณภาษีสิ้นปีของแรงงานต่างชาติเหมือนกับแรงงานเกาหลีทุกประการ" (ปี 2025, ข่าวประชาสัมพันธ์ 7 ม.ค. 2026) หมายความว่าไม่มีขั้นตอนพิเศษเฉพาะคนต่างชาติ
แต่ภายในกระบวนการเดียวกันนี้ มีห้าจุดที่คนต่างชาติต้องระวังเป็นพิเศษ ได้แก่ การเข้าสู่ระบบ Hometax, เอกสารครอบครัวในประเทศต้นทาง, ค่าใช้จ่ายในต่างประเทศ, บัญชีออมทรัพย์เพื่อซื้อที่อยู่อาศัย และอัตราภาษีเดี่ยว 19%
ความเข้าใจผิดที่ทำให้เสียเงินมากที่สุดคือ "บริษัทจะจัดการให้เอง" มาตรา 137 วรรค 3 แห่งกฎหมายภาษีเงินได้ (ปี 2026) กำหนดว่าผู้ที่ไม่ยื่นแบบแสดงรายการหักลดหย่อนภาษี จะได้รับเฉพาะการหักลดหย่อนพื้นฐานส่วนบุคคลและการหักลดหย่อนภาษีมาตรฐานเท่านั้น หากคุณนิ่งเฉย ค่าลดหย่อนครอบครัว ค่ารักษาพยาบาล และค่าเช่าบ้านจะไม่ถูกนำมาคำนวณ
คำเตือน: บทความนี้รวบรวมข้อมูลทั่วไปจากกฎหมายและคำแนะนำของสำนักงานภาษีแห่งชาติ ไม่ใช่คำปรึกษาทางกฎหมายหรือภาษี สิทธิ์การหักลดหย่อนที่คุณได้รับขึ้นอยู่กับประเภทรายได้ สถานะผู้มีถิ่นที่อยู่ และสนธิสัญญาภาษี โปรดตรวจสอบกับช่องทางอย่างเป็นทางการ ศูนย์ให้คำปรึกษาภาษีสำหรับชาวต่างชาติ (ภาษาอังกฤษ) ☎1588-0560 (จันทร์-ศุกร์ 09:00-18:00 ยกเว้น 11:30-13:00)
การคำนวณภาษีสิ้นปีเป็นหน้าที่ของบริษัท — เมื่อไหร่ต้องทำอะไร
การคำนวณภาษีสิ้นปีเป็นขั้นตอนที่บริษัท (ผู้มีหน้าที่หักภาษี ณ ที่จ่าย) ยืนยันจำนวนภาษีรายได้จากการจ้างงานของพนักงานในปีนั้น มาตรา 137 วรรค 1 แห่งกฎหมายภาษีเงินได้ (ปี 2026) กำหนดให้ผู้มีหน้าที่หักภาษี ณ ที่จ่าย คำนวณภาษีเมื่อจ่ายเงินเดือนประจำเดือนกุมภาพันธ์ของปีถัดไป หากยอดภาษีที่หักไว้ทุกเดือนมากกว่ายอดภาษีที่ยืนยันแล้ว จะได้รับเงินคืน หากน้อยกว่าจะต้องจ่ายเพิ่ม (วรรค 2) หากจำนวนที่ต้องจ่ายเพิ่มเกิน 100,000 KRW บริษัทสามารถแบ่งหักจากเงินเดือนเดือนกุมภาพันธ์ถึงเมษายน (วรรค 4)
| ช่วงเวลา | กิจกรรม | ผู้รับผิดชอบ |
|---|---|---|
| 1 ธ.ค. 2025 - 15 ม.ค. 2026 | ตรวจสอบและยินยอมให้บริษัทดาวน์โหลดข้อมูลจาก Hometax | พนักงาน |
| 10 ม.ค. 2026 (เสาร์) | บริษัทลงทะเบียนรายชื่อพนักงานที่ให้ความยินยอม | บริษัท |
| 15 ม.ค. 2026 (พฤหัสบดี) | บริษัทดาวน์โหลดข้อมูลพนักงานที่ให้ความยินยอมแล้ว | บริษัท |
| วันจ่ายเงินเดือนเดือนกุมภาพันธ์ | ยืนยันภาษีสิ้นปี คืนเงินหรือหักเพิ่ม | บริษัท |
| สิ้นเดือนกุมภาพันธ์ | ออกใบรับรองการหักภาษี ณ ที่จ่าย | บริษัท |
วันที่ข้างต้นเป็นกำหนดการของปี 2025 (คำนวณเดือนกุมภาพันธ์ 2026) สำนักงานภาษีแห่งชาติประกาศกำหนดการใหม่ทุกปี โปรดตรวจสอบตารางเวลาปีปัจจุบันที่เว็บไซต์สำนักงานภาษีแห่งชาติ
หากบริษัทไม่ใช้ระบบดาวน์โหลดข้อมูลอัตโนมัติ พนักงานต้องดาวน์โหลดข้อมูลจาก Hometax เองและส่งให้บริษัท ถามเจ้าหน้าที่เงินเดือนก่อนว่าบริษัทใช้วิธีไหน
สำคัญกว่าสัญชาติคือ "สถานะผู้มีถิ่นที่อยู่"
สิทธิ์การหักลดหย่อนไม่ขึ้นอยู่กับสัญชาติ แต่ขึ้นอยู่กับว่าคุณเป็นผู้มีถิ่นที่อยู่หรือไม่ มาตรา 1-2 แห่งกฎหมายภาษีเงินได้ (ปี 2026) ระบุว่าบุคคลที่ มีภูมิลำเนาหรือมีที่พำนัก 183 วันขึ้นไป ในประเทศเกาหลี ถือเป็นผู้มีถิ่นที่อยู่ การมีภูมิลำเนาพิจารณาจากข้อเท็จจริงเชิงวัตถุประสงค์ เช่น ครอบครัวที่อาศัยอยู่ด้วยกันในประเทศและทรัพย์สินในประเทศ ไม่พิจารณาความสัมพันธ์ในต่างประเทศ (กฎกระทรวง มาตรา 2 วรรค 1)
วิธีคำนวณต่างจากสัญชาณสามัญ สำนักงานภาษีแห่งชาติอธิบายว่านับระยะเวลาที่พำนักจากวันถัดจากวันเข้าประเทศถึงวันออกประเทศ ไม่จำเป็นต้องนับติดต่อกัน 183 วัน และการเดินทางออกประเทศชั่วคราวเพื่อท่องเที่ยวหรือรักษาพยาบาลก็นับเป็นระยะเวลาที่พำนักในประเทศ
แม้เป็นผู้มีถิ่นที่อยู่ก็ยังแยกอีกประเภทหนึ่ง โดยหลักการทั่วไปคือนำรายได้จากการทำงานทั้งในและต่างประเทศมารวมกัน แต่ ชาวต่างชาติที่เป็นผู้มีถิ่นที่อยู่ซึ่งมีระยะเวลาภูมิลำเนา·ที่พำนักในประเทศไม่เกิน 5 ปีในช่วง 10 ปีที่ผ่านมา (นับจากวันสิ้นสุดรอบภาษี) จะนำเฉพาะรายได้จากการทำงานในต่างประเทศที่จ่ายในประเทศหรือโอนเข้าประเทศมารวมคำนวณ (มาตรา 3 วรรค 1 ข้อกำหนดเพิ่มเติม และมาตรา 20 แห่งกฎหมายภาษีเงินได้)
ผู้ไม่มีถิ่นที่อยู่ก็ไม่ได้หมายความว่าไม่มีการคำนวณภาษีสิ้นปี ต้องคำนวณภาษีสิ้นปีสำหรับรายได้จากการทำงานที่ได้รับในประเทศเหมือนกัน แต่ไม่สามารถใช้การหักลดหย่อนบุคคล (นอกจากตัวเอง) การหักลดหย่อนพิเศษ การหักลดหย่อนภาษีบุตร และการหักลดหย่อนภาษีพิเศษ (มาตรา 122) ที่ได้รับได้มีเพียงการหักลดหย่อนบุคคลส่วนตัว การหักลดหย่อนเงินสมทบสหกรณ์หุ้นพนักงาน และการหักลดหย่อนสมาคมผู้เสียภาษี
📌 สำคัญ: หากเดินทางเข้า-ออกหลายครั้ง จะติดขัดตั้งแต่การคำนวณ 183 วัน อย่าตัดสินใจเอง โทรถาม ☎1588-0560 หรือสำนักงานภาษีในพื้นที่ตามกรณีของคุณ
ต้องส่งให้บริษัทสองชุด — แบบฟอร์มและหลักฐาน
ชุดแรกคือ แบบแสดงรายการหักลดหย่อนภาษีสำหรับผู้มีรายได้จากการจ้างงาน มาตรา 140 วรรค 1 แห่งกฎหมายภาษีเงินได้ (ปี 2026) กำหนดให้ยื่นแบบฟอร์มนี้ต่อบริษัทก่อนได้รับเงินเดือนเดือนกุมภาพันธ์ของปีถัดไป (หากลาออกแล้ว ให้ยื่นก่อนได้รับเงินเดือนเดือนที่ลาออก) เนื่องจากแบบฟอร์มเป็นภาษาเกาหลี หลายคนไม่รู้ว่าช่องไหนคืออะไรและส่งแบบเว้นว่างไว้ เมื่อทำเช่นนี้ มาตรา 137 วรรค 3 จะบังคับใช้ตามที่กล่าวไว้ข้างต้น
ชุดที่สองคือหลักฐาน แบ่งเป็นสองประเภท ได้แก่ ข้อมูลที่ดาวน์โหลดอัตโนมัติจากระบบ และเอกสารที่ต้องขอรับด้วยตนเอง ประเภทหลังนี้ใช้เวลาเตรียมมาก
| เอกสารที่ต้องขอรับด้วยตนเอง | หน่วยงานที่ออกเอกสาร |
|---|---|
| หนังสือรับรองการลงทะเบียนคนต่างด้าว | สำนักงานตรวจคนเข้าเมือง |
| ใบรับรองการชำระเบี้ยประกัน | บริษัทประกัน |
| ใบรับรองค่ารักษาพยาบาล (ค่ายา) | โรงพยาบาล·ร้านขายยา |
| ใบรับรองค่าการศึกษา | สถาบันการศึกษา |
| ใบเสร็จเงินบริจาค | หน่วยงานที่รับบริจาค |
| หนังสือยืนยันยอดใช้จ่ายบัตรเครดิตฯ | บริษัทบัตรเครดิต |
บรรทัดแรกเป็นเอกสารเฉพาะคนต่างชาติ สำนักงานภาษีแห่งชาติระบุว่าผู้ที่ต้องยื่นหนังสือรับรองการลงทะเบียนคนต่างด้าวคือ แรงงานต่างชาติที่จ้างงานในปี 2025 หรือแรงงานต่างชาติที่มีการเปลี่ยนแปลงผู้อยู่ในอุปการะ และให้ยื่นที่สำนักงานตรวจคนเข้าเมือง เนื่องจากคนเกาหลีไม่ต้องยื่นเอกสารนี้ เจ้าหน้าที่เงินเดือนหลายคนไม่ทราบ โปรดใช้ชื่อเอกสารภาษาเกาหลีเมื่อขอ
การเข้าสู่ Hometax เองก็อาจเป็นอุปสรรค สำนักงานภาษีแห่งชาติระบุในคำแนะนำการให้ความยินยอมว่า "แรงงานต่างชาติสามารถใช้ใบรับรองดิจิทัลที่ออกด้วยหมายเลขลงทะเบียนคนต่างด้าวเท่านั้นเมื่อเข้าสู่ระบบ Hometax" โครงสร้างหน้าจอเปลี่ยนแปลงทุกปี โปรดตรวจสอบที่หน้าจอจริง หากติดขัดโทร ☎1588-0560 สำหรับรายการหักจากเงินเดือนว่าอะไรหักไปทำไม ดูได้ที่ คู่มืออ่านรายการหักจากเงินเดือน
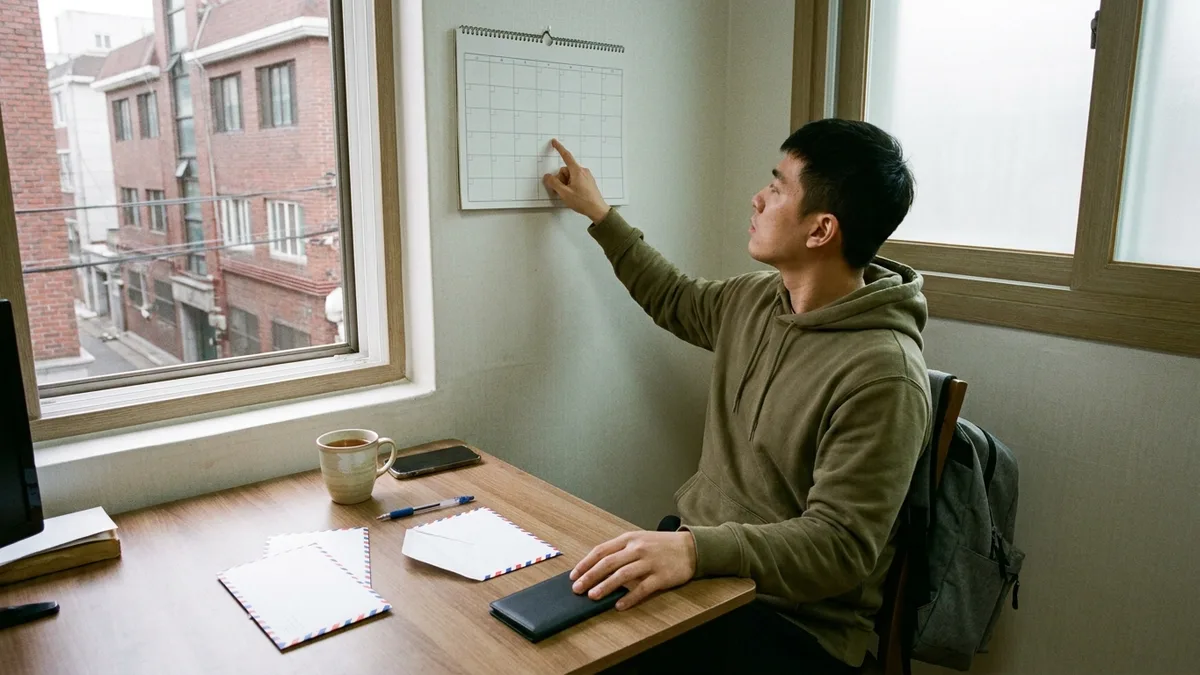
วิธีหักลดหย่อนครอบครัวที่อยู่ในประเทศต้นทาง
คำกล่าวที่ว่า "คนต่างชาติไม่สามารถหักลดหย่อนครอบครัวได้" ไม่เป็นความจริง สำนักงานภาษีแห่งชาติอธิบายว่าหากแรงงานต่างชาติที่เป็นผู้มีถิ่นที่อยู่ในประเทศมี คู่สมรสที่มีรายได้ไม่เกิน 1,000,000 KRW ต่อปี แม้คู่สมรสจะอาศัยอยู่ในประเทศต้นทางก็สามารถรับการหักลดหย่อนพื้นฐานได้ (มาตรา 50 แห่งกฎหมายภาษีเงินได้) หลักฐานคือเอกสารที่รัฐบาลประเทศต้นทางออกให้ เช่น หนังสือรับรองความสัมพันธ์ครอบครัว หนังสือรับรองการสมรส หนังสือรับรองรายได้
สำหรับญาติสายตรง (บิดามารดาและบุตร) มีเงื่อนไขเพิ่ม นอกจากต้องอยู่ร่วมกันยังต้องมีหลักฐานว่าอุปการะจริง (ประวัติการโอนค่าครองชีพ) (มาตรา 50 แห่งกฎหมายภาษีเงินได้, กระทรวงการคลังและเศรษฐกิจ ฝ่ายภาษีเงินได้-84, 10 ก.พ. 2010) ในทางกลับกัน "เขียนชื่อครอบครัวในประเทศต้นทางลงไปก็ได้" ก็ผิดเช่นกัน
การรับรองเอกสารใช้เวลานานกว่าเอกสารเอง เอกสารที่รัฐบาลต่างประเทศออกให้ต้องผ่านการรับรองอะพอสทิล (Apostille) ในประเทศต้นทาง หากประเทศต้นทางเป็นสมาชิกอนุสัญญาอะพอสทิล หรือการรับรองกงสุลที่สถานกงสุลเกาหลีในประเทศต้นทาง หากไม่ใช่สมาชิก สำนักงานภาษีแห่งชาติระบุในคำแนะนำเดือนมกราคม 2026 ว่ามี 129 ประเทศเป็นสมาชิก (รวมเกาหลี) และยกตัวอย่างประเทศที่ไม่ใช่สมาชิกที่สำคัญ ได้แก่ ไทย เวียดนาม UAE กัมพูชา เนปาล ศรีลังกา
คำเตือน: จำนวนและรายชื่อประเทศสมาชิกเปลี่ยนแปลงตามเวลา โปรดตรวจสอบสถานะปัจจุบันของประเทศของคุณกับสถานกงสุลเกาหลีในประเทศต้นทางหรือกระทรวงการต่างประเทศ การเตรียมการใช้เวลาหลายสัปดาห์ แต่บริษัทกำหนดเส้นตายช่วงมกราคม-กุมภาพันธ์ แม้เริ่มเดือนธันวาคมอาจสายเกินไป
ค่าใช้จ่ายในประเทศต้นทางส่วนใหญ่ไม่สามารถหักลดหย่อนได้
หัวข้อนี้ตรงข้ามกับหัวข้อที่แล้ว บุคคล (ผู้อยู่ในอุปการะ) ที่อยู่ในประเทศต้นทางสามารถหักลดหย่อนได้หากตรงตามเงื่อนไข แต่ค่าใช้จ่ายไม่ได้เป็นเช่นนั้น สำนักงานภาษีแห่งชาติระบุชัดเจนว่าค่าใช้จ่ายในต่างประเทศสามรายการไม่สามารถหักลดหย่อนได้
| ค่าใช้จ่ายในต่างประเทศ | สรุป | มาตราอ้างอิง |
|---|---|---|
| ค่ารักษาพยาบาลในต่างประเทศ | หักลดหย่อนไม่ได้ | มาตรา 59-4 วรรค 2, กฎกระทรวง มาตรา 118-5 วรรค 1 แห่งกฎหมายภาษีเงินได้ |
| บัตรเครดิตที่ใช้ในต่างประเทศ | หักลดหย่อนไม่ได้ | มาตรา 126-2 วรรค 1 แห่งกฎหมายข้อยกเว้นพิเศษด้านภาษี |
| ค่าการศึกษาบุตรในสถาบันต่างประเทศ | หักลดหย่อนไม่ได้ | มาตรา 59-4 วรรค 3, กฎกระทรวง มาตรา 118-6 วรรค 4·5 แห่งกฎหมายภาษีเงินได้ |
สรุปเป็นประโยคเดียว: ครอบครัวในประเทศต้นทางสามารถหักลดหย่อนได้หากตรงตามเงื่อนไข แต่ ค่าใช้จ่ายในประเทศต้นทางโดยหลักการทั่วไปทำไม่ได้ หากคิดว่าทั้งสองเรื่องเป็นเรื่องเดียวกัน แบบฟอร์มทั้งหมดจะผิดพลาด
ช่องที่แตกต่างเพราะเป็นคนต่างชาติมีเพียงที่เดียว
หากนำตารางเปรียบเทียบการหักลดหย่อนระหว่างคนเกาหลีและคนต่างชาติของสำนักงานภาษีแห่งชาติมาดู สรุปได้ค่อนข้างง่าย หากเป็นผู้มีถิ่นที่อยู่ ช่องหักลดหย่อนของคนต่างชาติและคนเกาหลีจะเกือบเหมือนกัน
| รายการหักลดหย่อน | ผู้มีถิ่นที่อยู่ที่เป็นคนต่างชาติ |
|---|---|
| การหักลดหย่อนบุคคล (พื้นฐาน·เพิ่มเติม) | เหมือนคนเกาหลีที่มีถิ่นที่อยู่ |
| การหักลดหย่อนพิเศษ (ประกันสุขภาพ·ประกันการว่างงาน, เงินกู้ที่อยู่อาศัย) | เหมือนคนเกาหลีที่มีถิ่นที่อยู่ |
| ยอดใช้จ่ายบัตรเครดิตฯ | เหมือนคนเกาหลีที่มีถิ่นที่อยู่ |
| การหักลดหย่อนภาษีบุตร·การหักลดหย่อนภาษีพิเศษ | เหมือนคนเกาหลีที่มีถิ่นที่อยู่ |
| การหักลดหย่อนภาษีค่าเช่า·การหักลดหย่อนภาษีที่จ่ายในต่างประเทศ | เหมือนคนเกาหลีที่มีถิ่นที่อยู่ |
| เงินฝากออมทรัพย์เพื่อซื้อที่อยู่อาศัย | ช่องเดียวที่แตกต่างในตาราง |
มีเพียงบัญชีออมทรัพย์เพื่อซื้อที่อยู่อาศัย (มาตรา 87 แห่งกฎหมายข้อยกเว้นพิเศษด้านภาษี) ที่แตกต่าง สำหรับเงินฝากถึงปี 2024 มีเพียงหัวหน้าครัวเรือนไร้บ้านที่เป็นผู้มีรายได้จากการจ้างงานเท่านั้นที่สามารถรับได้ และคนต่างชาติไม่สามารถเป็นหัวหน้าครัวเรือนตาม「กฎหมายทะเบียนราษฎร」 แต่ตั้งแต่เงินฝากปี 2025 เป็นต้นไป ผู้ที่มีสิทธิ์ได้รับขยายไปถึงคู่สมรสของหัวหน้าครัวเรือน ทำให้คนต่างชาติก็สามารถใช้สิทธิ์ได้ เงื่อนไขคือต้องเป็นผู้มีถิ่นที่อยู่ในประเทศที่มีรายได้รวมไม่เกิน 70,000,000 KRW และเป็นคู่สมรสของหัวหน้าครัวเรือนไร้บ้าน ยอดหักลดหย่อนคือ 40% ของยอดฝาก (สูงสุด 3,000,000 KRW ต่อปี)
การหักลดหย่อนภาษีค่าเช่ามีเงื่อนไขหนึ่งที่คนต่างชาติมักพลาด กฎกระทรวงแห่งกฎหมายข้อยกเว้นพิเศษด้านภาษีกำหนดว่าที่อยู่ในสัญญาเช่าต้องตรงกับที่พำนักในประเทศตามมาตรา 32 ข้อ 4 แห่งกฎหมายตรวจคนเข้าเมือง (หรือที่พำนักในประเทศที่แจ้งตามมาตรา 6 แห่งกฎหมายชาวต่างชาติเชื้อสายเกาหลี) หากย้ายบ้านแล้วแต่ยังไม่แจ้งเปลี่ยนที่พำนัก เอกสารจะไม่ตรงกัน ลำดับการจัดเอกสารสัญญาและที่อยู่แจ้งไว้ให้ตรงกัน อ่านได้ที่ คู่มือทำสัญญาเช่าบ้านสำหรับคนต่างชาติ
📌 สำคัญ: การไม่อยู่ในตารางไม่ได้หมายความว่าได้ทั้งหมดโดยอัตโนมัติ การอยู่ในตารางก็ไม่ได้หมายความว่าได้แน่นอน การหักลดหย่อนแต่ละรายการมีเงื่อนไขแยกต่างหาก (เช่น การตัดสินหัวหน้าครัวเรือน) โปรดตรวจสอบว่าคุณมีสิทธิ์หรือไม่ที่ ☎1588-0560 หรือสำนักงานภาษีในพื้นที่
เลือกอัตราภาษีเดี่ยว 19% — เมื่อไหร่ต้องยื่นอะไร
แรงงานต่างชาติสามารถเลือกอัตราภาษีเดี่ยว 19% แทนอัตราภาษีพื้นฐานได้ หัวข้อนี้ไม่อธิบายว่าทางไหนคุ้มกว่า แต่จะอธิบายว่าต้องยื่นเมื่อไหร่และยื่นอะไร
การสมัครใช้เอกสารเพียงหนึ่งฉบับ ตามกฎกระทรวง มาตรา 16-2 แห่งกฎหมายข้อยกเว้นพิเศษด้านภาษี (ปี 2026) ให้แนบ "ใบสมัครใช้อัตราภาษีเดี่ยวสำหรับแรงงานต่างชาติ" พร้อมแบบแสดงรายการหักลดหย่อนภาษีสำหรับผู้มีรายได้จากการจ้างงาน สำหรับการคำนวณภาษีสิ้นปีเดือนกุมภาพันธ์ให้ยื่นต่อบริษัท สำหรับการยื่นแบบแสดงรายการขั้นสุดท้ายเดือนพฤษภาคมให้ยื่นต่อเจ้าหน้าที่สำนักงานภาษีในพื้นที่ มีเฉพาะผู้ที่ ไม่มีสัญชาติเกาหลี ณ วันสิ้นสุดรอบภาษีนั้น เท่านั้นที่สามารถใช้สิทธิ์นี้ได้
หลายคนเข้าใจผิดเรื่องระยะเวลา ข้อกฎหมายปัจจุบันกำหนดว่าหากเริ่มทำงานในประเทศเกาหลีครั้งแรกก่อนวันที่ 31 ธันวาคม 2026 สามารถใช้ได้ จนถึงรอบภาษีที่สิ้นสุดภายใน 20 ปีนับจากวันนั้น (มาตรา 18-2 วรรค 2 แห่งกฎหมายข้อยกเว้นพิเศษด้านภาษี) บนเว็บยังมีข้อมูลเก่าที่ระบุ "5 ปี" ตามกฎหมายก่อนแก้ไขอยู่มาก อย่าเชื่อตัวเลขนั้นและตัดทางเลือกของตัวเองไป กรณีที่ทำงานในบริษัทที่มีความสัมพันธ์พิเศษจะไม่รวมอยู่ด้วย (วรรคเดียวกัน, กฎกระทรวง มาตรา 16-2)
เมื่อเลือกแล้ว จะมีหลายสิ่งหายไปด้วย มาตรา 18-2 วรรค 3 แห่งกฎหมายข้อยกเว้นพิเศษด้านภาษี กำหนดว่าหากใช้อัตราภาษีเดี่ยว จะไม่สามารถใช้ระเบียบยกเว้นภาษี·การหักลดหย่อน·การลดหย่อน·การหักลดหย่อนภาษี สำนักงานภาษีแห่งชาติอธิบายว่าผลคือเบี้ยประกันสุขภาพแห่งชาติและเบี้ยประกันการว่างงานที่บริษัทรับผิดชอบก็จะไม่ได้รับการยกเว้นภาษีด้วย
การเปรียบเทียบเฉพาะตัวเลขอัตราภาษีจะให้ผลลัพธ์ที่ผิด ทั้งสองวิธีมีฐานที่แตกต่างกันในการคูณอัตราภาษี อัตราภาษีพื้นฐานคำนวณจากฐานภาษี (รายได้จากการทำงานรายปีหักรายได้ที่ยกเว้นภาษี การหักลดหย่อนรายได้จากการทำงาน การหักลดหย่อนบุคคลฯ) คูณด้วยอัตราภาษีแบบก้าวหน้า 6-45% ส่วนอัตราภาษีเดี่ยวคูณ 19% โดยตรงกับรายได้จากการทำงานรายปี (รวมรายได้ที่ยกเว้นภาษี) สำนักงานภาษีแห่งชาติก็แนะนำเพียงว่า "ว่าการใช้อัตราภาษีเดี่ยวคุ้มหรือไม่ ขึ้นอยู่กับแต่ละบุคคล" ตารางเปรียบเทียบและการคำนวณอยู่ที่ การยื่นภาษีเงินได้บุคคลธรรมดาเดือนพฤษภาคมและ Hometax
แม้เลือก 19% ก็ยังไม่จบ มาตรา 103-13 แห่งกฎหมายภาษีท้องถิ่น (ปี 2026) กำหนดให้หักภาษีเงินได้บุคคลธรรมดาท้องถิ่น 10% ของภาษีเงินได้ที่ได้รับข้อยกเว้นพิเศษด้วย
ยังมีเส้นทางพิเศษสำหรับผู้ที่เข้าข่าย คนต่างชาติที่ทำงานให้คำปรึกษาด้านเทคนิคตามสัญญานำเข้าเทคโนโลยีทางวิศวกรรม หรือผู้ที่มีปริญญาตรีขึ้นไปสาขาวิทยาศาสตร์และวิศวกรรมศาสตร์และมีประสบการณ์วิจัยและพัฒนาในต่างประเทศ จะได้รับการลดหย่อนภาษีเงินได้ 50% สำหรับรายได้จากการทำงานที่เกิดขึ้นใน 10 ปี หากทำงานในบริษัทชั้นนำด้านวัสดุ·ชิ้นส่วน·อุปกรณ์ จะได้รับลดหย่อน 70% ใน 3 ปีแรก (มาตรา 18 แห่งกฎหมายข้อยกเว้นพิเศษด้านภาษี) อาจารย์ชาวต่างชาติที่เป็นเจ้าของภาษาสามารถรับการยกเว้นได้หากสนธิสัญญาภาษีกับประเทศต้นทางมีข้อยกเว้นครู (ศาสตราจารย์) และตรงตามเงื่อนไข แต่เงื่อนไขแตกต่างกันในแต่ละสนธิสัญญา ตรวจสอบข้อความต้นฉบับสนธิสัญญาได้ที่ระบบข้อมูลกฎหมายภาษีของสำนักงานภาษีแห่งชาติ (taxlaw.nts.go.kr → กฎหมาย → สนธิสัญญาภาษี)
สามกรณีที่ขั้นตอนเปลี่ยนไปทั้งหมด — แรงงานรายวัน·ลาออกกลางปี·ทำงาน 2 แห่ง
| กรณี | เกิดอะไรขึ้น | ต้องทำอะไร |
|---|---|---|
| แรงงานรายวัน | ไม่ใช่เป้าหมายการคำนวณภาษีสิ้นปี | จบด้วยการหักภาษี ณ ที่จ่ายเมื่อจ่ายเงิน (ภาษีแยกชำระครบ) |
| ลาออกกลางปี | คำนวณภาษีเมื่อจ่ายเงินเดือนเดือนที่ลาออก | ยื่นแบบฟอร์ม·หลักฐานก่อนได้รับเงินเดือนนั้น |
| ทำงาน 2 แห่งในหนึ่งปี | บริษัทใหม่รวมคำนวณ | ยื่นใบรับรองการหักภาษี ณ ที่จ่ายจากที่ทำงานเดิมให้บริษัทใหม่ |
รายได้จากแรงงานรายวันเป็นภาษีแยกชำระครบที่จบภาระภาษีด้วยการหักภาษี ณ ที่จ่ายเมื่อจ่ายเงิน ไม่ใช่เป้าหมายการคำนวณภาษีสิ้นปีและไม่รวมในรายได้รวม อัตราหักภาษี ณ ที่จ่าย 6% การหักลดหย่อนรายได้จากการทำงานรายวัน 150,000 KRW การหักลดหย่อนภาษีรายได้จากการทำงาน 55% ของภาษีที่คำนวณได้ (ตามคำแนะนำสำนักงานภาษีแห่งชาติ) สำนักงานภาษีแห่งชาติอธิบายว่าแรงงานรายวันคือผู้ที่ทำงานระยะเวลาน้อยกว่า 3 เดือน (งานก่อสร้างน้อยกว่า 1 ปี) และได้รับเงินตามผลงานรายวันหรือชั่วโมง แต่การตัดสินขึ้นอยู่กับสภาพการทำงานจริง ไม่ใช่ชื่อในสัญญา และหากมีทั้งรายวันและรายเดือนในหนึ่งปี ผลลัพธ์จะแตกต่างอีก ให้สอบถาม ☎126 หรือ ☎1588-0560
หากลาออกกลางปี จะคำนวณภาษีเมื่อจ่ายเงินเดือนเดือนที่ลาออก (มาตรา 137 แห่งกฎหมายภาษีเงินได้) หากย้ายที่ทำงาน ต้องยื่นแบบฟอร์มรวมรายได้จากการทำงานที่ได้รับจากที่ทำงานเดิมตั้งแต่เดือนมกราคมถึงเดือนที่ลาออก เพื่อให้บริษัทใหม่รวมรายได้จากสองที่และหักภาษี ณ ที่จ่าย (มาตรา 138 วรรค 1) ใบรับรองการหักภาษี ณ ที่จ่ายออกให้ภายในสิ้นเดือนกุมภาพันธ์ของปีถัดไป สำหรับผู้ลาออกกลางปีออกให้ภายในสิ้นเดือนถัดจากเดือนที่จ่ายเงินเดือนเดือนที่ลาออก (มาตรา 143)
หากไม่ได้จัดการทั้งสองทาง ทางออกคือเดือนพฤษภาคม หากไม่ได้คำนวณภาษีสิ้นปีในเดือนกุมภาพันธ์ หรือไม่ได้เตรียมหลักฐานจึงพลาดการหักลดหย่อน สามารถยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาขั้นสุดท้าย ตั้งแต่วันที่ 1-31 พฤษภาคม เพื่อคำนวณภาษีและชำระหรือรับเงินคืน (มาตรา 70 วรรค 1 แห่งกฎหมายภาษีเงินได้) หากกำลังจะกลับประเทศ จะต้องจัดการทั้งบัญชีคืนเงินและขั้นตอน เงินคืนบำนาญแห่งชาติแบบก้อน ดังนั้นควรวางแผนลำดับไว้ล่วงหน้า
| ติดต่อที่ไหน | หมายเลข | สอบถามเรื่องอะไร |
|---|---|---|
| ศูนย์ให้คำปรึกษาภาษีสำหรับชาวต่างชาติ (ภาษาอังกฤษ) | 1588-0560 (จันทร์-ศุกร์ 09:00-18:00 ยกเว้น 11:30-13:00) | การคำนวณภาษีสิ้นปี·สิทธิ์การหักลดหย่อน, อัตราภาษีเดี่ยว |
| ศูนย์ให้คำปรึกษาภาษีแห่งชาติ | 126 (จันทร์-ศุกร์ 09:00-18:00) | คำปรึกษาทั่วไปเรื่องภาษี |
| ศูนย์ข้อมูลครบวงจรสำหรับชาวต่างชาติ กระทรวงยุติธรรม | 1345 | การพำนัก·วีซ่า, แจ้งเปลี่ยนที่พำนัก |
| ศูนย์บริการลูกค้า กระทรวงแรงงาน | 1350 | ค่าจ้าง·เงื่อนไขการทำงาน |
เว็บไซต์ภาษาอังกฤษของสำนักงานภาษีแห่งชาติ (nts.go.kr/english → Year-end Tax Settlement) มีคู่มือภาษาอังกฤษและเอกสารอธิบายภาษาอังกฤษ·จีน·เวียดนาม อย่างไรก็ตาม เอกสารหลายภาษาของสำนักงานภาษีแห่งชาติมีเพียงสามภาษา (อังกฤษ จีน เวียดนาม) ผู้อ่านบางคนอาจไม่มีเอกสารอย่างเป็นทางการเป็นภาษาตัวเองเลย ในกรณีนั้นตรวจสอบรายการเอกสารจากเอกสารภาษาอังกฤษ และโทรปรึกษาที่ ☎1588-0560
การยื่นภาษีเองไม่เกี่ยวข้องกับ LACHA แต่ในช่วงมกราคม-กุมภาพันธ์ กำหนดการไปสำนักงานตรวจคนเข้าเมือง·โรงพยาบาล·สถาบันการศึกษา·สำนักงานภาษี จะซ้อนทับกัน และส่วนใหญ่เปิดเฉพาะเวลาทำการในวันธรรมดา LACHA (ลาชา) คือซูเปอร์แอปสำหรับการเดินทางและการชำระเงินสำหรับคนต่างชาติที่ใช้ได้ทันทีโดยไม่ต้องยืนยันตัวตน สามารถชำระค่า KTX·รถบัส·แท็กซี่·รถไฟสนามบิน·บัตรโดยสารได้ในที่เดียว LACHA ไม่ให้บริการยื่นภาษีหรือขอคืนภาษีแทน
อยากใช้การเดินทางและชำระเงินในเกาหลีในแอปเดียว โดยไม่ต้องมีเบอร์เกาหลีหรือบัญชีธนาคาร? ลองดู LACHA
ออกแบบมาให้ใช้ได้โดยไม่ต้องมีเบอร์โทรหรือบัญชีธนาคารเกาหลี รองรับ TrueMoney, Alipay, Apple Pay และช่องทางชำระเงินต่างประเทศ เรียกแท็กซี่ จอง KTX รถบัสด่วน และรถไฟสนามบิน AREX ได้ในแอปเดียว
คูปองลดค่าเดินทางในเกาหลีสูงสุด 60% (สูงสุด 3,000 วอน): ใส่โค้ด ตอนสมัคร และ KTX ลดเพิ่มสูงสุด 18%
ดาวน์โหลดเลย
คำถามที่พบบ่อย (FAQ)
Q1. บริษัทบอกว่าจะจัดการให้ ผมต้องส่งอะไรบ้างไหม ต้องส่ง มาตรา 140 วรรค 1 แห่งกฎหมายภาษีเงินได้ (ปี 2026) กำหนดให้พนักงานยื่นแบบแสดงรายการหักลดหย่อนภาษีสำหรับผู้มีรายได้จากการจ้างงานต่อบริษัทก่อนได้รับเงินเดือนเดือนกุมภาพันธ์ของปีถัดไป หากไม่ยื่นแบบฟอร์มนี้ ตามมาตรา 137 วรรค 3 จะได้รับเฉพาะการหักลดหย่อนพื้นฐานส่วนบุคคลและการหักลดหย่อนภาษีมาตรฐาน หมายความว่าผู้อยู่ในอุปการะ·ค่ารักษาพยาบาล·ค่าเช่า จะหายไปทั้งหมดและภาษีจะถูกยืนยัน
Q2. สามารถใส่คู่สมรสและพ่อแม่ที่อยู่ในประเทศต้นทางเป็นผู้อยู่ในอุปการะได้ไหม สำนักงานภาษีแห่งชาติอธิบายว่าหากคู่สมรสของแรงงานต่างชาติที่เป็นผู้มีถิ่นที่อยู่ในประเทศมีรายได้ไม่เกิน 1,000,000 KRW ต่อปี สามารถรับการหักลดหย่อนพื้นฐานได้แม้จะอาศัยอยู่ในประเทศต้นทาง (มาตรา 50 แห่งกฎหมายภาษีเงินได้) สำหรับญาติสายตรง นอกจากต้องอยู่ร่วมกันยังต้องมีหลักฐานการอุปการะจริง เช่น ประวัติการโอนค่าครองชีพ เอกสารที่รัฐบาลประเทศต้นทางออกให้ต้องผ่านการรับรองอะพอสทิลหากเป็นประเทศสมาชิกอนุสัญญาอะพอสทิล หรือการรับรองกงสุลที่สถานกงสุลเกาหลีในประเทศต้นทางหากไม่ใช่สมาชิก โปรดตรวจสอบกรณีของคุณที่ ☎1588-0560
Q3. อัตราภาษีเดี่ยว 19% ใช้ได้แค่ 5 ปีไม่ใช่หรือ มาตรา 18-2 วรรค 2 แห่งกฎหมายข้อยกเว้นพิเศษด้านภาษีปัจจุบันกำหนดว่าหากเริ่มทำงานในประเทศเกาหลีครั้งแรกก่อนวันที่ 31 ธันวาคม 2026 สามารถใช้ได้จนถึงรอบภาษีที่สิ้นสุดภายใน 20 ปีนับจากวันนั้น "5 ปี" เป็นเกณฑ์ก่อนแก้ไข แต่ข้อมูลบนเว็บยังมีอยู่มาก อย่างไรก็ตาม หากเลือกอัตราภาษีเดี่ยว จะไม่สามารถใช้การยกเว้นภาษี·การหักลดหย่อน·การลดหย่อน·การหักลดหย่อนภาษีทั้งหมด (วรรค 3) และตามมาตรา 103-13 แห่งกฎหมายภาษีท้องถิ่น จะต้องชำระภาษีเงินได้บุคคลธรรมดาท้องถิ่น 10% แยกต่างหาก คำแนะนำของสำนักงานภาษีแห่งชาติคือให้คำนวณและเปรียบเทียบว่าคุ้มหรือไม่ เพราะแตกต่างกันในแต่ละบุคคล
Q4. ทำงานเป็นรายวัน ทำไมฉันถึงไม่มีการคำนวณภาษีสิ้นปี รายได้จากแรงงานรายวันเป็นภาษีแยกชำระครบที่จบภาระภาษีด้วยการหักภาษี ณ ที่จ่ายเมื่อจ่ายเงิน ไม่ใช่เป้าหมายการคำนวณภาษีสิ้นปีและไม่รวมในรายได้รวม (ตามคำแนะนำสำนักงานภาษีแห่งชาติ) อัตราหักภาษี ณ ที่จ่าย 6% การหักลดหย่อนรายได้จากการทำงานรายวัน 150,000 KRW อย่างไรก็ตาม การที่คุณเป็นแรงงานรายวันหรือไม่ไม่ได้ขึ้นอยู่กับชื่อในสัญญา แต่ขึ้นอยู่กับสภาพการทำงานจริง และหากมีทั้งรายวันและรายเดือนในหนึ่งปี ผลลัพธ์จะแตกต่างอีก อย่าตัดสินเอง โทรถาม ☎126 หรือ ☎1588-0560
Q5. พลาดการคำนวณภาษีสิ้นปีเดือนกุมภาพันธ์ จบแค่นี้เลยหรือ ไม่ใช่ หากไม่ได้คำนวณภาษีสิ้นปีในเดือนกุมภาพันธ์ หรือไม่ได้เตรียมหลักฐานจึงไม่ได้รับการหักลดหย่อน สามารถยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาขั้นสุดท้ายตั้งแต่วันที่ 1-31 พฤษภาคม (มาตรา 70 วรรค 1 แห่งกฎหมายภาษีเงินได้) ขั้นตอนและช่องทางภาษาอังกฤษอยู่ที่ การยื่นภาษีเงินได้บุคคลธรรมดาเดือนพฤษภาคมและ Hometax อย่างไรก็ตาม การที่ต้องยื่นหรือไม่และจำนวนภาษีไม่ได้ยืนยันด้วยบทความนั้น โปรดตรวจสอบที่ ☎1588-0560 หรือสำนักงานภาษีในพื้นที่
หมายเหตุ: บทความนี้รวบรวมข้อมูลทั่วไปจากกฎหมายและคำแนะนำของสำนักงานภาษีแห่งชาติ ไม่ใช่คำปรึกษาทางกฎหมายหรือภาษี ข้อมูลมาตราของกฎหมาย·กำหนดการ·ช่องทางติดต่อในเนื้อหาตรวจสอบจากข่าวประชาสัมพันธ์ "การคำนวณภาษีสิ้นปีสำหรับแรงงานต่างชาติ ไม่ยากหากทำร่วมกับสำนักงานภาษีแห่งชาติ!" (7 ม.ค. 2026) และข้อความต้นฉบับกฎหมายจากศูนย์ข้อมูลกฎหมายแห่งชาติ ณ สิงหาคม 2026 กำหนดการคำนวณภาษีสิ้นปีประกาศโดยสำนักงานภาษีแห่งชาติทุกปี กฎหมายภาษีเปลี่ยนแปลงทุกปี หมายเลขโทรศัพท์·เวลาทำการอาจเปลี่ยนแปลง สิทธิ์การหักลดหย่อนที่คุณได้รับขึ้นอยู่กับประเภทรายได้·สถานะผู้มีถิ่นที่อยู่·สนธิสัญญาภาษี ก่อนดำเนินการโปรดตรวจสอบอีกครั้งตามสถานการณ์ของคุณที่ ☎1588-0560 (ศูนย์ให้คำปรึกษาภาษีสำหรับชาวต่างชาติ ภาษาอังกฤษ)·☎126 (ศูนย์ให้คำปรึกษาภาษีแห่งชาติ) สำหรับการพำนัก·วีซ่า โทร ☎1345, สำหรับค่าจ้าง·เงื่อนไขการทำงาน โทร ☎1350 LACHA ไม่เกี่ยวข้องกับหน่วยงานข้างต้น เป็นบริการการเดินทางและการชำระเงินเอกชน และไม่ให้บริการยื่นภาษีหรือขอคืนภาษีแทน