ผู้มีถิ่นที่อยู่ที่มีเงินได้รวมในเกาหลี ต้องยื่นแบบแสดงรายการภาษีเงินได้รวมต่อผู้อำนวยการสำนักงานสรรพากรที่มีเขตอำนาจในพื้นที่ชำระภาษี ตั้งแต่วันที่ 1 พฤษภาคม ถึง 31 พฤษภาคม ของปีถัดไป (พระราชบัญญัติภาษีเงินได้ มาตรา 70 วรรค 1) ก่อนอื่นต้องบอกให้ชัดเจนว่า บทความนี้ไม่ใช่คำปรึกษาทางกฎหมายหรือทางภาษี บทความนี้ไม่ได้ชี้ขาดว่าคุณต้องยื่นภาษีหรือไม่ หรือต้องเสียภาษีเท่าไร ดังนั้นโปรดตรวจสอบกับ ☎1588-0560 (สายให้คำปรึกษาภาษาอังกฤษสำหรับชาวต่างชาติของกรมสรรพากร) หรือสำนักงานสรรพากรที่ดูแลเขตที่อยู่ของคุณให้แน่ใจ
และถ้าคุณมาถึงที่นี่เพราะกำลังหา "วิธีใช้ Hometax เป็นภาษาอังกฤษ" ต้องแก้ไขที่จุดตั้งต้นกันเลย เพราะกรมสรรพากรเขียนไว้ในคู่มือภาษาอังกฤษสำหรับชาวต่างชาติ 「Individual Income Tax and Benefit Guide for Foreigners 2025」 ว่า "Hometax ใช้ได้เฉพาะภาษาเกาหลี / Hometax service is available only in Korean."
เอกสารแนะนำฉบับทางการ 4 ภาษา (เกาหลี อังกฤษ จีน เวียดนาม) ที่กรมสรรพากรเผยแพร่เมื่อวันที่ 30 เมษายน 2026 ก็เช่นกัน เป็นเอกสารที่ออกเป็นภาษาอังกฤษด้วย แต่เขียนเส้นทางการยื่นผ่าน Hometax ตามชื่อเมนูภาษาเกาหลีเดิมว่า "www.hometax.go.kr → เมนูทั้งหมด → ยื่นภาษี → ยื่นภาษีเงินได้รวม" คือแม้จะขอรับคำแนะนำเป็นภาษาอังกฤษได้ แต่ไม่ได้หมายความว่าหน้าจอยื่นภาษีจะเปิดเป็นภาษาอังกฤษ
ช่องทางที่ดำเนินการเป็นภาษาอังกฤษได้จนจบมีเพียงสองทาง คือส่งแบบฟอร์มภาษาอังกฤษทางไปรษณีย์ และ ☎1588-0560 ส่วนจุดที่เกิดขึ้นเฉพาะกับชาวต่างชาติ เช่น ลาออกกลางปี ทำงาน 2 ที่ หรือใกล้กลับประเทศ เป็นเรื่องถัดไป
หมายเหตุ: เลขมาตรา อัตราภาษี อัตราเบี้ยปรับ และกำหนดเวลาในเนื้อหานี้ อ้างอิงข้อมูลเดือน 2026-08 ทั้งหมด กฎหมายภาษีมีการแก้ไขทุกปี โดยเฉพาะระยะเวลาการใช้อัตราภาษีเดียว 19% เป็นรายการที่หมดอายุและถูกต่ออายุซ้ำหลายครั้ง ดังนั้นก่อนยื่นโปรดตรวจสอบอีกครั้งที่เว็บไซต์กรมสรรพากรหรือ ☎126
การปรับปรุงภาษีสิ้นปีเดือนกุมภาพันธ์ และภาษีเงินได้รวมเดือนพฤษภาคม เป็นขั้นตอนที่ต่างกัน
สิ่งที่คนอ่านบทความนี้ติดกันเป็นอันดับแรกคือ ตัวเองอยู่ฝั่งไหน ทั้งสองอย่างต่างกันทั้งช่วงเวลาและผู้ดำเนินการ
| หัวข้อ | ปรับปรุงภาษีสิ้นปี (กุมภาพันธ์) | ยื่นภาษีเงินได้รวมประจำปี (พฤษภาคม) |
|---|---|---|
| ใครทำ | บริษัท (ผู้มีหน้าที่หักภาษี ณ ที่จ่าย) ดำเนินการ | ตัวคุณเองโดยตรง |
| ช่วงเวลา | ปกติตอนจ่ายเงินเดือนเดือนกุมภาพันธ์ของปีถัดไป | 1–31 พฤษภาคมของปีถัดไป (พ.ร.บ.ภาษีเงินได้ มาตรา 70 วรรค 1) |
| เงินได้ที่ครอบคลุม | เงินได้จากการทำงานที่ได้รับจากบริษัทนั้น | เงินได้รวมทั้งหมดของปีนั้น |
| ถ้าไม่ได้ทำ | ไปเคลียร์ในการยื่นเดือนพฤษภาคม | ยื่นหลังกำหนด หรือขอแก้ไขการประเมิน |
กรมสรรพากรก็ย้ำในทำนองเดียวกันในเอกสารแนะนำเดือนเมษายน 2026 ว่า "หากมีเงินได้จากการทำงานในประเทศ แต่ไม่ได้ทำการปรับปรุงภาษีสิ้นปีในเดือนกุมภาพันธ์เพราะเหตุเช่นการลาออก หรือไม่ได้รับการหักลดหย่อนเพราะเตรียมเอกสารหลักฐานไม่ทันในตอนปรับปรุงภาษีสิ้นปี ก็สามารถเคลียร์ภาษีเพื่อชำระเพิ่มหรือขอคืนภาษีได้ในช่วงการยื่นครั้งนี้" หมายความว่าสำหรับคนที่พลาดเดือนกุมภาพันธ์ เดือนพฤษภาคมคือช่องทางเคลียร์ภาษี
สิ่งที่แยกก่อนไม่ใช่สัญชาติ แต่คือการเป็น "ผู้มีถิ่นที่อยู่" หรือไม่
กฎหมายภาษีไม่ได้แบ่งคนตามสัญชาติ พระราชบัญญัติภาษีเงินได้ มาตรา 1-2 วรรค 1 นิยามผู้มีถิ่นที่อยู่ว่าเป็น บุคคลที่มีที่อยู่ในประเทศ หรือมีที่พำนักในประเทศตั้งแต่ 183 วันขึ้นไป เกณฑ์ไม่ใช่สีของหนังสือเดินทางหรือประเภทวีซ่า แต่คือคุณอยู่ในเกาหลีจริงนานเท่าไร
คู่มือภาษาอังกฤษของกรมสรรพากรก็ใช้ประโยคเดียวกันว่า "The resident's decision is not determined by nationality or acquisition of permanent residency." หมายความว่าไม่ได้กำหนดโดยสัญชาติหรือการได้สิทธิถิ่นที่อยู่ถาวร
ข้อควรระวัง: มีบทความจำนวนมากบอกว่าหน้าที่ยื่นภาษีแยกตามสถานะการพำนัก (E-9, H-2, D-2, F-4 ฯลฯ) แต่พระราชบัญญัติภาษีเงินได้แบ่งเพียงผู้มีถิ่นที่อยู่/ผู้ไม่มีถิ่นที่อยู่ และประเภทของเงินได้ ไม่ได้แบ่งตามสถานะการพำนัก และวิธีการเก็บภาษี อัตราภาษี หรือการยกเว้น อาจต่างกันตามอนุสัญญาภาษีระหว่างประเทศบ้านเกิดของคุณกับเกาหลี ดังนั้นการใช้อนุสัญญาต้องพิจารณาเป็นรายบุคคล โปรดตรวจสอบเคสของตัวเองที่ ☎1588-0560 หรือ ☎126 (ศูนย์ให้คำปรึกษาภาษีอากร)
สามรูปแบบทั่วไปของคนที่ไม่ได้ปรับปรุงภาษีสิ้นปี
เส้นทางที่แรงงานต่างชาติมาถึงการยื่นภาษีเดือนพฤษภาคม โดยมากคือหนึ่งในสามข้อนี้
- ลาออกกลางปี: ถ้าลาออกจากบริษัทก่อนเดือนธันวาคม บริษัทนั้นจะไม่ทำการปรับปรุงภาษีสิ้นปีให้ในเดือนกุมภาพันธ์ รายการลดหย่อนที่หลุดไปจากการคำนวณอย่างย่อในตอนลาออกอาจยังค้างอยู่
- ทำงาน 2 ที่ขึ้นไปในหนึ่งปี: พระราชบัญญัติภาษีเงินได้ มาตรา 73 วรรค 2 ไม่ให้ใช้ข้อยกเว้นการยื่นแบบประจำปีกับผู้ที่รับเงินได้จากการทำงานจากผู้จ่าย 2 รายขึ้นไป (ยกเว้นลูกจ้างรายวัน) ต้องรวมเงินได้จากการทำงานของแต่ละที่แล้วยื่น แต่ยกเว้นกรณีที่ไม่มีภาษีต้องชำระเพิ่มเพราะได้ทำการปรับปรุงภาษีสิ้นปีแบบรวมยอดไว้แล้ว
- ไม่ได้รับลดหย่อนเพราะยื่นหลักฐานไม่ทัน: ถ้ามีรายการลดหย่อนที่หลุดไปเพราะเตรียมเอกสารไม่ทันในตอนปรับปรุงภาษีสิ้นปี ก็นำมาใส่ใหม่ได้ในเดือนพฤษภาคม
ข้อที่สองพบบ่อยเป็นพิเศษ แรงงาน E-9 ที่ย้ายสถานประกอบการ หรือแรงงาน H-2 ที่เปลี่ยนงาน จะมีใบรับรองการหักภาษี ณ ที่จ่ายมากกว่าหนึ่งใบในหนึ่งปี ส่วนขั้นตอนการเปลี่ยนสถานประกอบการนั้น เราสรุปไว้แยกใน การเปลี่ยนสถานประกอบการ E-9
📌 สำคัญ: พระราชบัญญัติภาษีเงินได้ มาตรา 73 วรรค 1 มี ข้อยกเว้น 12 ประเภท ที่ไม่ต้องยื่นแบบประจำปี เช่น กรณีมีเฉพาะเงินได้จากการทำงานและบริษัททำการปรับปรุงภาษีสิ้นปีเสร็จแล้ว หรือกรณีมีเฉพาะเงินได้จากการเกษียณ แต่การไม่อยู่ในรายการนี้ก็ไม่ควรสรุปทันทีว่า "ฉันต้องยื่นภาษี" เพราะมันแยกตามประเภทเงินได้ จำนวนที่ทำงานในหนึ่งปี และการที่บริษัททำการปรับปรุงภาษีสิ้นปีเสร็จหรือไม่ ดังนั้นปล่อยให้การตัดสินเป็นหน้าที่ของ ☎1588-0560 หรือสำนักงานสรรพากรที่ดูแลเขตที่อยู่ของคุณ
Hometax ใช้ได้เฉพาะภาษาเกาหลี — ช่องทางที่ใช้ภาษาอังกฤษได้ 4 ทาง
ถ้าสรุปตามคู่มือของกรมสรรพากรก็จะเป็นอย่างนี้ มีสี่ทาง แต่ ที่เป็นภาษาอังกฤษตั้งแต่ต้นจนจบมีเพียงข้อ ② และข้อ ④ เท่านั้น
| ช่องทาง | ภาษา | สิ่งที่ต้องเตรียม | ข้อจำกัด |
|---|---|---|---|
| ① ยื่นอิเล็กทรอนิกส์ผ่าน Hometax | ภาษาเกาหลี ตามคู่มือกรมสรรพากร | วิธีการยืนยันตัวตนที่อ้างอิงเลขทะเบียนคนต่างชาติ (ใบรับรองร่วม, การยืนยันแบบง่าย ฯลฯ) | ต้องอ่านหน้าจอและศัพท์ภาษีเป็นภาษาเกาหลี |
| ② ส่งแบบฟอร์มภาษาอังกฤษทางไปรษณีย์ | อังกฤษ | แบบฟอร์มแนบท้ายลำดับที่ 40 (1)·(4)·(5)·(6) จาก Resources > Forms ในเว็บไซต์ภาษาอังกฤษของกรมสรรพากร และเอกสารแนบ | ต้องใช้เวลาไปกลับทางไปรษณีย์ และต้องเข้าเว็บไปดูเองว่าแบบฟอร์มยังอยู่ที่นั่นหรือไม่ |
| ③ ไปที่สำนักงานสรรพากรในเขต | มีเจ้าหน้าที่เคาน์เตอร์ช่วย | ใบรับรองการหักภาษี ณ ที่จ่าย, บัตรประจำตัวคนต่างชาติ, บัญชีธนาคารเกาหลี | ไม่มีการรับประกันว่าจะมีล่าม |
| ④ ปรึกษาทาง ☎1588-0560 | อังกฤษ | ประวัติเงินได้และการทำงานของตัวเอง | เป็นช่องทางให้คำปรึกษา ไม่ใช่ช่องทางรับยื่นแบบ |
ข้อ ② เป็นช่องทางที่ไม่ต้องไปสำนักงานสรรพากร กรอกแบบฟอร์มภาษาอังกฤษแล้วส่งไปรษณีย์พร้อมเอกสารแนบไปยังผู้อำนวยการสำนักงานสรรพากรที่มีเขตอำนาจในพื้นที่ชำระภาษี ก็จะได้รับการรับเรื่อง แต่เราไม่ได้เข้าไปที่เว็บไซต์ภาษาอังกฤษของกรมสรรพากรจริงเพื่อยืนยันว่าแบบฟอร์มยังอยู่ที่เดิมในปัจจุบันหรือไม่ ก่อนเตรียมส่งไปรษณีย์ ควรเปิดหน้าเว็บตรวจสอบก่อน
กำแพงจริงของข้อ ① ไม่ใช่ภาษา แต่คือการล็อกอิน การยื่นอิเล็กทรอนิกส์ผ่าน Hometax ต้องมี การยืนยันตัวตนที่อ้างอิงเลขทะเบียนคนต่างชาติ ถ้ายังไม่มีบัตรประจำตัวคนต่างชาติ หรือทำวิธียืนยันตัวตนไม่ได้ ก็เข้าหน้าจอไม่ได้เลย ส่วนขอบเขตการรองรับภาษาของ Sontax (Hometax เวอร์ชันมือถือ) เราก็ยังไม่ได้ตรวจสอบในครั้งนี้ จึงอย่าวางแผนโดยพึ่งแอปเพียงอย่างเดียว
เคล็ดลับ: การรองรับภาษาในหน้าจอ Hometax อาจเปลี่ยนตามช่วงเวลา เนื้อหาข้างต้นเป็นการอ้างข้อความที่กรมสรรพากรเขียนไว้ในคู่มือ ดังนั้นเมื่อถึงช่วงยื่นภาษี ให้เข้า www.hometax.go.kr เองแล้วดูด้วยตาว่าปัจจุบันเป็นอย่างไร
สิ่งที่ต้องมีในมือก่อนยื่น
มีสามอย่างก็เริ่มได้ คือ ใบรับรองการหักภาษี ณ ที่จ่ายของเงินได้จากการทำงาน, บัตรประจำตัวคนต่างชาติ และบัญชีธนาคารเกาหลี
ใบรับรองการหักภาษี ณ ที่จ่ายออกให้โดยบริษัท กรมสรรพากรก็แนะนำผู้ที่เตรียมยื่นภาษีก่อนออกนอกประเทศให้ขอบริษัทออกเอกสารก่อนไปสำนักงานสรรพากร และนำไปพร้อมกับบัตรประจำตัวคนต่างชาติ แม้เป็นบริษัทที่ลาออกไปแล้วก็ต้องขอ และหลายคนติดอยู่ที่จุดนี้
มีปัญหาเรื่องช่วงเวลาด้วย กำหนดยื่นหนังสือรับรองการจ่ายเงินได้ (จ่ายเงินได้จากการทำงาน เงินได้จากการเกษียณ ฯลฯ) คือ วันที่ 10 มีนาคมของปีถัดจากปีที่มีการจ่าย (พ.ร.บ.ภาษีเงินได้ มาตรา 164) กรมสรรพากรแจ้งว่า "ก่อนที่ผู้จ่ายเงินได้จะยื่นหนังสือรับรองการจ่ายเงินได้ต่อกรมสรรพากร จะไม่สามารถตรวจสอบรายละเอียดการหักภาษี ณ ที่จ่ายของผู้มีเงินได้แต่ละรายผ่านกรมสรรพากรได้" หมายความว่าคนที่ออกนอกประเทศในช่วงเดือนมกราคมถึงมีนาคม จะใช้การค้นข้อมูลจากกรมสรรพากรแทนไม่ได้ ต้องรับเอกสารจากบริษัทโดยตรง
ถ้าติดต่อบริษัทไม่ได้ หรือถูกปฏิเสธการออกเอกสาร อย่าฝืนแก้คนเดียว การขอผ่านช่องทางที่มีล่ามช่วย ตามที่สรุปไว้ใน ช่องทางให้คำปรึกษาด้านแรงงานสำหรับชาวต่างชาติ จะเร็วกว่า
ยื่นเมื่อไหร่ · ที่ไหน
ระยะเวลาคือ วันที่ 1 พฤษภาคม ถึง 31 พฤษภาคม (พ.ร.บ.ภาษีเงินได้ มาตรา 70 วรรค 1) แต่ถ้าวันสุดท้ายเป็นวันเสาร์ วันอาทิตย์ วันหยุดราชการ (รวมวันหยุดชดเชย) หรือวันแรงงาน กำหนดเวลาจะเลื่อนเป็นวันถัดไป (พ.ร.บ.พื้นฐานภาษีอากร มาตรา 5 วรรค 1) จริง ๆ ปีภาษี 2025 วันที่ 31 พฤษภาคมตรงกับวันอาทิตย์ ทำให้กำหนดยื่นถึงวันที่ 1 มิถุนายน เนื่องจากเปลี่ยนทุกปี อย่าจำวันที่ของปีใดปีหนึ่ง แต่ให้ตรวจสอบประกาศของกรมสรรพากรในปีนั้น
สถานที่ยื่นคือ สำนักงานสรรพากรที่ดูแลเขตที่อยู่ พระราชบัญญัติภาษีเงินได้ มาตรา 6 กำหนดพื้นที่ชำระภาษีของผู้มีถิ่นที่อยู่ตามหลักการไว้ที่ที่อยู่ และหากไม่มีที่อยู่ก็ให้เป็นที่พำนัก
ข้อควรระวัง: จุดนี้มีปัญหาที่เกิดขึ้นกับชาวต่างชาติเท่านั้น ถ้าย้ายบ้านแล้วไม่ได้แจ้งเปลี่ยนที่พำนัก ที่อยู่ที่ลงทะเบียนกับที่อยู่จริงจะไม่ตรงกัน ทำให้สำนักงานสรรพากรที่รับผิดชอบผิดไป กรมสรรพากรแจ้งว่าแบบแสดงรายการที่ยื่นผิดสำนักงานจะถูกส่งต่อไปยังสำนักงานสรรพากรที่มีเขตอำนาจในพื้นที่ชำระภาษีเพื่อดำเนินการ แต่ก็ทำให้ใช้เวลามากขึ้น ถ้าที่อยู่เปลี่ยนแล้ว ให้จัดการ การแจ้งเปลี่ยนที่พำนัก ให้เรียบร้อยก่อน
อัตราภาษีเดียว 19% คุ้มกับฉันไหม
แรงงานต่างชาติสามารถเลือกใช้อัตราภาษีเดียว โดยคำนวณภาษีเป็น 19 ใน 100 ของเงินได้จากการทำงาน ตามพระราชบัญญัติจำกัดสิทธิพิเศษทางภาษี มาตรา 18-2 ฟังชื่อแล้วดูเหมือนได้เปรียบแน่นอน แต่เงื่อนไขที่ติดมาหนักอยู่
| หัวข้อ | อัตราภาษีพื้นฐาน (ก้าวหน้า) | อัตราภาษีเดียว 19% |
|---|---|---|
| มาตราอ้างอิง | พ.ร.บ.ภาษีเงินได้ มาตรา 55 วรรค 1 | พ.ร.บ.จำกัดสิทธิพิเศษทางภาษี มาตรา 18-2 วรรค 2 |
| โครงสร้างอัตรา | อัตราก้าวหน้า 8 ขั้น เริ่มจากฐานภาษีไม่เกิน 14,000,000 KRW 6% / 14,000,000–50,000,000 KRW 840,000 KRW + ส่วนเกิน 15% / 50,000,000–88,000,000 KRW 6,240,000 KRW + ส่วนเกิน 24% | เงินได้จากการทำงาน × 19% |
| การลดหย่อน/ยกเว้น | ใช้เงินได้ที่ไม่ต้องเสียภาษี ค่าลดหย่อนเงินได้ การลดภาษี และเครดิตภาษีได้ | ใช้ไม่ได้ทั้งหมด (มาตรา 18-2 วรรค 3) |
| การรวมเงินได้รวม | รวม | ไม่รวมเงินได้จากการทำงานส่วนนั้น |
| เงื่อนไขการใช้ | ไม่มีเงื่อนไขเพิ่มเติม | ตามข้อมูล 2026-08 ต้องเริ่มให้บริการแรงงานในประเทศครั้งแรกก่อนวันที่ 31 ธ.ค. 2026 และภายใน 20 ปีนับจากปีภาษีที่เริ่มทำงานครั้งแรก |
บรรทัดที่สามคือหัวใจ ถ้าเลือกอัตราภาษีเดียว ทั้งเงินได้ที่ไม่ต้องเสียภาษี ค่าลดหย่อนเงินได้ การลดภาษี และเครดิตภาษี จะหลุดไปพร้อมกันทั้งหมด ถ้าฐานภาษีอยู่ในช่วงไม่เกิน 14,000,000 KRW อัตราพื้นฐานคือ 6% แต่อัตราเดียวคือ 19% ดังนั้นสำหรับแรงงานที่รายได้ไม่มาก อาจกลายเป็นเสียเปรียบ
ด้วยเหตุนี้กรมสรรพากรจึงไม่ชี้ขาดว่าฝั่งไหนได้เปรียบ โดยแนะนำเพียงว่า "ขึ้นอยู่กับระดับเงินเดือนรวมของผู้เสียภาษีแต่ละราย และรายการค่าลดหย่อนเงินได้และเครดิตภาษีที่ใช้ได้ ดังนั้นโปรดคำนวณภาษีตามอัตราก้าวหน้าและภาษีตามอัตราเดียวด้วยตัวเอง แล้วเปรียบเทียบก่อนเลือก" บทความนี้ก็จะไม่แนะนำฝั่งใดฝั่งหนึ่ง วิธีที่แน่นอนที่สุดคือ คำนวณทั้งสองแบบแล้วเลือกฝั่งที่ต่ำกว่า
แม้ตอนปรับปรุงภาษีสิ้นปีจะยื่นคำขอใช้อัตราภาษีเดียวไม่ทันจนไม่ได้ใช้สิทธิ ก็ไม่ได้หมายความว่าประตูปิด กรมสรรพากรแจ้งว่าเมื่อยื่นแบบแสดงรายการประจำปี สามารถแนบ "คำขอใช้อัตราภาษีเดียวสำหรับแรงงานต่างชาติ" ไปกับแบบแจ้งค่าลดหย่อนเงินได้และเครดิตภาษีของผู้มีเงินได้จากการทำงาน แล้วยื่นต่อผู้อำนวยการสำนักงานสรรพากรที่มีเขตอำนาจในพื้นที่ชำระภาษีได้ (คู่มือฉบับเดียวกัน Q24) ส่วนแบบฟอร์มและเงื่อนไขเอกสารแนบ โปรดตรวจสอบอีกครั้งที่ ☎126 ก่อนยื่น
ถ้าพลาดเดือนพฤษภาคม หรือยื่นผิด
การเกินกำหนดเวลาไม่ได้ทำให้ประตูปิด ช่องทางแยกตามสถานการณ์
| สถานการณ์ | ช่องทาง | ฐานกฎหมาย · กำหนดเวลา | สิ่งที่ตามมา |
|---|---|---|---|
| ไม่ได้ยื่นเลย | ยื่นหลังกำหนด | พ.ร.บ.พื้นฐานภาษีอากร มาตรา 45-3 วรรค 1 — ก่อนที่ผู้อำนวยการสำนักงานสรรพากรที่มีเขตอำนาจจะกำหนดและแจ้งฐานภาษีและจำนวนภาษี | เบี้ยปรับกรณีไม่ยื่นแบบ และเงินเพิ่มกรณีชำระล่าช้า |
| จ่ายภาษีเกิน หรือลืมใส่ค่าลดหย่อน | ขอแก้ไขการประเมิน | พ.ร.บ.พื้นฐานภาษีอากร มาตรา 45-2 วรรค 1 — ภายใน 5 ปีนับจากวันที่พ้นกำหนดยื่นตามกฎหมาย | ผู้อำนวยการสำนักงานสรรพากรแจ้งผลภายใน 2 เดือนนับจากวันที่ได้รับคำขอ |
| ทำแค่ปรับปรุงภาษีสิ้นปี แต่ลืมค่าลดหย่อน | ขอแก้ไขการประเมิน (ส่วนที่หักภาษี ณ ที่จ่าย) | พ.ร.บ.พื้นฐานภาษีอากร มาตรา 45-2 วรรค 5 — ฐานภาษีและจำนวนภาษีที่ระบุในใบรับรองการหักภาษี ณ ที่จ่ายเป็นเป้าหมาย | ขั้นตอนเดียวกับข้างต้น |
เบี้ยปรับมีสองอย่างที่คิดแยกกัน เบี้ยปรับกรณีไม่ยื่นแบบคือ 20 ใน 100 ของภาษีที่ต้องชำระซึ่งไม่ได้ยื่น กรณีไม่ยื่นเพราะการกระทำโดยไม่ชอบคือ 40 ใน 100 และการกระทำโดยไม่ชอบในธุรกรรมนอกอาณาเขตคือ 60 ใน 100 (พ.ร.บ.พื้นฐานภาษีอากร มาตรา 47-2 วรรค 1) และมีเงินเพิ่มกรณีชำระล่าช้าบวกเข้ามาอีก ซึ่งตัวบทมอบอำนาจการกำหนดอัตราดอกเบี้ยให้พระราชกฤษฎีกา และกรมสรรพากรแจ้งตามข้อมูล 2026-08 ว่าคิด 0.022% ต่อวัน นับจากวันถัดจากวันครบกำหนดชำระถึงวันที่ชำระเอง (พ.ร.บ.พื้นฐานภาษีอากร มาตรา 47-4)
ยิ่งจ่ายเร็ว ยิ่งเสียน้อย พระราชบัญญัติพื้นฐานภาษีอากร มาตรา 48 วรรค 2 อนุวรรค 2 กำหนดให้ลดเบี้ยปรับกรณีไม่ยื่นแบบตามช่วงเวลาที่ยื่นหลังกำหนด (เช่น ภายใน 1 เดือนหลังพ้นกำหนดยื่นตามกฎหมาย ลด 50 ใน 100) แต่เราไม่ได้ตรวจยืนยันอัตราการลดนี้ซ้ำจากเอกสารของกรมสรรพากร ขอบเขตการลดจำเป็นต้องตรวจสอบที่ ☎126 หรือสำนักงานสรรพากรในเขต ชัดเจนเพียงทิศทางว่า "ยิ่งช้ายิ่งเสียเปรียบ"
ภาษีจากเงินก้อนคืนกองทุนบำนาญแห่งชาติ ไม่ได้ขอคืนที่นี่
ส่วนนี้มีข้อมูลผิดหมุนเวียนอยู่ จึงต้องพูดถึง เมื่อมีการหักภาษีจากเงินก้อนคืน (반환일시금) ของกองทุนบำนาญแห่งชาติ ไม่ใช่โครงสร้างที่จะขอคืนด้วยการยื่นภาษีเงินได้รวมเดือนพฤษภาคม
เงินก้อนที่ได้รับตาม 「พระราชบัญญัติบำนาญแห่งชาติ」 เป็นเงินได้จากการเกษียณตามพระราชบัญญัติภาษีเงินได้ มาตรา 22 และเงินได้จากการเกษียณจะไม่นำไปรวมกับเงินได้รวม แต่จำแนกเก็บภาษีแยกต่างหากตามพระราชบัญญัติภาษีเงินได้ มาตรา 4 ผู้มีถิ่นที่อยู่ที่มีเฉพาะเงินได้จากการเกษียณ หน้าที่เสียภาษีจะสิ้นสุดด้วยการหักภาษี ณ ที่จ่าย และไม่มีหน้าที่ยื่นแบบประจำปีด้วย (พ.ร.บ.ภาษีเงินได้ มาตรา 73 วรรค 1 อนุวรรค 2) หมายความว่าแม้ไปยื่นภาษีเงินได้รวมในเดือนพฤษภาคม ก็ไม่ใช่เงินได้ที่จะนำไปรวมได้ตั้งแต่ต้น
ช่องทางตามตัวบทกฎหมายไม่ใช่การยื่นภาษีเงินได้รวม แต่คือ การขอแก้ไขการประเมิน (พ.ร.บ.พื้นฐานภาษีอากร มาตรา 45-2 โดยเฉพาะวรรค 5) แต่เคาน์เตอร์ที่ต้องไปจริงเป็นสำนักงานบำนาญแห่งชาติ หรือสำนักงานสรรพากรที่มีเขตอำนาจในพื้นที่ชำระภาษีของผู้มีหน้าที่หักภาษี ณ ที่จ่าย หรือช่องทางขอยกเว้นภาษีตามอนุสัญญาภาษี เรายังไม่ได้ตรวจสอบในครั้งนี้ สำหรับเคสของคุณ ให้นำรายละเอียดการจ่ายเงินไปตรวจสอบที่ ☎1588-0560 และ ☎1355 (สำนักงานบำนาญแห่งชาติ) ส่วนขั้นตอนการขอรับเงินก้อนคืนเอง สรุปไว้ใน วิธีรับเงินก้อนคืนจากกองทุนบำนาญแห่งชาติ
จะถามที่ไหน
อย่าปนช่องทางเรื่องภาษีกับช่องทางเรื่องการพำนัก ที่ที่ต้องถามต่างกัน
- ☎1588-0560 — สายให้คำปรึกษาภาษาอังกฤษเฉพาะชาวต่างชาติของกรมสรรพากร วันธรรมดา 09:00–18:00 และเว้นช่วง 11:30–13:00 ยังไม่ได้ยืนยันว่ามีบริการภาษาอื่นนอกจากอังกฤษหรือไม่
- ☎126 — ศูนย์ให้คำปรึกษาภาษีอากร (กดโดยไม่ต้องใส่รหัสพื้นที่) ให้บริการวันธรรมดา 09:00–18:00
- สำนักงานสรรพากรที่ดูแลเขตที่อยู่ — รับยื่นแบบและให้คำปรึกษาที่เคาน์เตอร์ ไม่มีการรับประกันว่าจะมีล่าม
- ☎1345 — ศูนย์บริการข้อมูลสำหรับชาวต่างชาติ เรื่องตรวจคนเข้าเมือง เช่น สถานะการพำนัก วีซ่า และการแจ้งเปลี่ยนที่พำนัก ให้ถามที่นี่
ข้อควรระวัง: การที่ ☎1588-0560 เปิดวันธรรมดา 09:00–18:00 (เว้น 11:30–13:00) หมายความว่าทับซ้อนกับเวลาทำงานในภาคการผลิตและก่อสร้างเต็ม ๆ ควรกันเวลาที่จะโทรได้ไว้ล่วงหน้า กรมสรรพากรยังกล่าวถึงตัวเลือกการมอบหมายให้ตัวแทนทางภาษี แต่บทความนี้ไม่แนะนำหรือจัดหาผู้ประกอบการรายใดโดยเฉพาะ
ถ้าใกล้กลับประเทศ — รอถึงเดือนพฤษภาคมไม่ได้
จุดนี้เป็นส่วนที่เร่งด่วนที่สุดในบทความนี้ กรณีที่ผู้มีถิ่นที่อยู่ซึ่งต้องยื่นแบบประจำปีเดินทางออกนอกประเทศ ต้องยื่นฐานภาษีของปีภาษีที่วันเดินทางออกตกอยู่ ภายในวันก่อนวันเดินทางออก (พ.ร.บ.ภาษีเงินได้ มาตรา 74 วรรค 4)
และถ้าเดินทางออกนอกประเทศระหว่างวันที่ 1 มกราคมถึง 31 พฤษภาคม โดย ตั้งใจย้ายที่อยู่หรือที่พำนักไปต่างประเทศ ต้องยื่นสองปีพร้อมกัน เพราะออกไปในขณะที่กำหนดยื่นของปีภาษีก่อนหน้าคือเดือนพฤษภาคมยังไม่มาถึง การเดินทางออกชั่วคราวที่จะกลับมาอีก เช่น กลับไปเยี่ยมบ้านหรือไปทำงานนอกประเทศ ไม่เข้าข่ายนี้ ตัวอย่างที่กรมสรรพากรยกไว้ชัดเจน คือ เข้าประเทศ 1 ก.พ. 2024 · ออกประเทศ 30 เม.ย. 2025 → ต้องยื่นภาษีเงินได้ของปี 2024 และ 2025 ภายในวันก่อนวันเดินทางออก
ปัญหาจริงคือมันทับกับการเตรียมออกนอกประเทศจนไม่มีเวลา การขอออกใบรับรองการหักภาษี ณ ที่จ่ายควรยื่นเรื่องกับบริษัทล่วงหน้าราวหนึ่งเดือนก่อนเดินทางออกจะปลอดภัยกว่า
📌 สำคัญ: พระราชบัญญัติพื้นฐานภาษีอากร มาตรา 82 วรรค 1 และวรรค 3 มีข้อกำหนดว่า เมื่อไม่มีที่อยู่หรือที่พำนักในประเทศ หรือย้ายที่อยู่/ที่พำนักไปต่างประเทศ ต้องกำหนด ผู้จัดการด้านภาษี ให้ดำเนินเรื่องเกี่ยวกับภาษีของรัฐ และแจ้งต่อผู้อำนวยการสำนักงานสรรพากรที่มีเขตอำนาจ แต่เราไม่ได้ตรวจสอบว่าในทางปฏิบัติสำนักงานสรรพากรกำหนดแบบฟอร์มและกำหนดเวลาอย่างไร ถ้าคิดว่าจะยังมีเรื่องต้องจัดการหลังออกนอกประเทศ ให้ถามสำนักงานสรรพากรในเขตล่วงหน้าโดยอ้างอิงข้อกำหนดนี้
เงินคืนภาษีเข้าได้เฉพาะบัญชีธนาคารเกาหลี
ถ้าเรียงลำดับผิดในเช็กลิสต์เตรียมกลับประเทศ เงินที่ควรได้จะไม่ได้ คู่มือของกรมสรรพากรเขียนไว้ว่า "Refunds cannot be remitted to certain foreign financial institutions (e.g, HSBC). Refunds also cannot be made to bank accounts opened at banks outside Korea." หมายความว่า โอนเงินคืนภาษีเข้าบัญชีที่เปิดในต่างประเทศไม่ได้ และสถาบันการเงินต่างชาติบางแห่งก็ถูกยกเว้นด้วย
ดังนั้นกรมสรรพากรจึงแนะนำให้ชาวต่างชาติที่ขอคืนภาษีแล้วจะออกนอกประเทศในไม่ช้า รักษาบัญชีธนาคารเกาหลีไว้เพื่อรับเงินคืน ถ้าย้ายมาเป็นลำดับการจัดของ ก็จะได้อย่างนี้
- การปิดบัญชีให้เลื่อนไปเป็นขั้นสุดท้าย ถ้าเคลียร์สมุดบัญชีและคืนบัตรก่อน เงินคืนภาษีจะไม่มีที่ไป
- สมัครอินเทอร์เน็ตแบงกิ้งไว้ล่วงหน้า จำเป็นสำหรับตรวจยอดคงเหลือและโอนกลับประเทศบ้านเกิดหลังออกนอกประเทศ เงื่อนไขการเปิดและรักษาบัญชีสรุปไว้ใน การเปิดบัญชีธนาคารสำหรับชาวต่างชาติ
- ก่อนปิดบัญชี ให้ ตรวจสอบก่อนว่ามีเงินคืนภาษีที่จะได้รับหรือไม่ ที่สำนักงานสรรพากรในเขตหรือ ☎1588-0560 โทรครั้งเดียวนี้คือประกันที่ถูกที่สุด
ช่วงเวลาที่ได้เงินคืนควรเผื่อไว้กว้าง ๆ คู่มือของกรมสรรพากรแจ้งว่าโดยทั่วไปประมาณ 1 เดือนหลังวันสิ้นสุดช่วงยื่นภาษี โดยภาษีของรัฐมักจะราว ๆ วันที่ 1 กรกฎาคม และภาษีเงินได้ท้องถิ่นราว ๆ วันที่ 20 สิงหาคม ในคู่มือฉบับเดียวกันอีกหัวข้อยังมีข้อความว่า "โอนภายในสิ้นเดือนมิถุนายน" จึงยากที่จะสรุปเป็นวันเดียว และแจ้งว่ากรณีผู้ที่ออกนอกประเทศอย่างถาวรและยื่นภาษีภายในวันก่อนวันเดินทางออก การโอนเงินคืนมักเกิดขึ้นหลังวันเดินทางออก ส่วนขั้นตอนการยื่นและชำระภาษีเงินได้ท้องถิ่นส่วนบุคคลนั้นแยกจากภาษีเงินได้รวม แต่เราไม่ได้ตรวจสอบในครั้งนี้ จึงโปรดตรวจสอบแยกเอง
การยื่นภาษีเองไม่เกี่ยวข้องกับ LACHA (เราไม่รับกรอกแบบแสดงรายการแทน หรือดำเนินการขอคืนภาษีแทน) แต่มีจุดหนึ่งที่ลำดับซ้อนกันในการเตรียมกลับประเทศ เพราะการจะได้เงินคืนภาษี คุณต้องรักษาบัญชีธนาคารเกาหลีไว้ และในช่วงสองสามสัปดาห์สุดท้าย ก็ต้องมีการเดินทางไปกลับระหว่างสำนักงานสรรพากรกับสนามบิน LACHA (ลาช่า) เป็นซูเปอร์แอปด้านการเดินทางและการชำระเงินสำหรับชาวต่างชาติที่ใช้ได้ทันทีโดยไม่ต้องยืนยันตัวตน จึงจับ KTX รถบัสด่วน แท็กซี่ รถไฟสนามบิน และบัตรโดยสารได้ในที่เดียว และชำระด้วยระบบชำระเงินต่างประเทศอย่าง Alipay หรือ WeChat Pay รวมถึงบัตรต่างประเทศได้ ถ้าจัดแท็กซี่ไปสำนักงานสรรพากรและ KTX ไปสนามบินไว้ล่วงหน้า ช่วงวันสุดท้ายที่เอกสารและกระเป๋าพันกันยุ่งก็จะเรียบง่ายขึ้นบ้าง
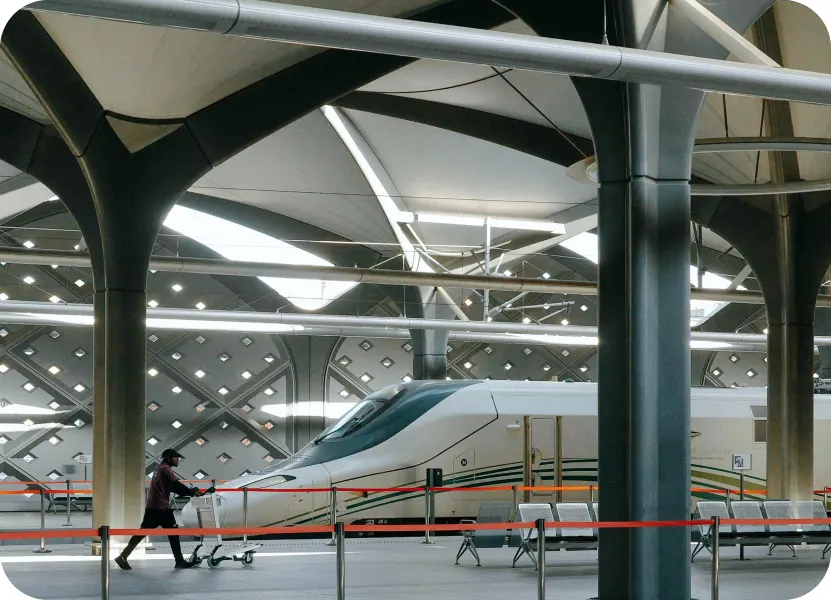
อยากใช้การเดินทางและชำระเงินในเกาหลีในแอปเดียว โดยไม่ต้องมีเบอร์เกาหลีหรือบัญชีธนาคาร? ลองดู LACHA
ออกแบบมาให้ใช้ได้โดยไม่ต้องมีเบอร์โทรหรือบัญชีธนาคารเกาหลี รองรับ TrueMoney, Alipay, Apple Pay และช่องทางชำระเงินต่างประเทศ เรียกแท็กซี่ จอง KTX รถบัสด่วน และรถไฟสนามบิน AREX ได้ในแอปเดียว
คูปองลดค่าเดินทางในเกาหลีสูงสุด 60% (สูงสุด 3,000 วอน): ใส่โค้ด ตอนสมัคร และ KTX ลดเพิ่มสูงสุด 18%
ดาวน์โหลดเลย
คำถามที่พบบ่อย (FAQ)
Q1. ทำการปรับปรุงภาษีสิ้นปีแล้ว ต้องยื่นอีกในเดือนพฤษภาคมไหม? ถ้ามีเฉพาะเงินได้จากการทำงานและบริษัททำการปรับปรุงภาษีสิ้นปีเสร็จแล้ว ส่วนใหญ่จะเข้าข้อยกเว้นการยื่นแบบประจำปีตามพระราชบัญญัติภาษีเงินได้ มาตรา 73 วรรค 1 จึงไม่ต้องยื่น แต่ถ้าในหนึ่งปีทำงาน 2 ที่ขึ้นไป เรื่องจะต่างไป เพราะมาตรา 73 วรรค 2 ไม่ให้ใช้ข้อยกเว้นในกรณีนั้น และกำหนดให้รวมเงินได้จากการทำงานของแต่ละที่แล้วยื่น (ยกเว้นกรณีที่ไม่มีภาษีต้องชำระเพิ่มเพราะได้ทำการปรับปรุงภาษีสิ้นปีแบบรวมยอดไว้แล้ว) ประเภทข้อยกเว้นมีถึง 12 ประเภทและแยกตามประเภทเงินได้ ดังนั้นเรื่องที่ว่าคุณเข้าข่ายไหน ให้ตรวจสอบที่ ☎1588-0560 หรือสำนักงานสรรพากรในเขต
Q2. บริษัทที่ลาออกไม่ยอมให้ใบรับรองการหักภาษี ณ ที่จ่าย ใบรับรองการหักภาษี ณ ที่จ่ายเป็นจุดตั้งต้นของการยื่นภาษี จึงไม่มีทางอ้อมที่เหมาะสม ให้ขอบริษัทก่อนด้วยข้อความหรืออีเมลเพื่อทิ้งหลักฐานไว้ และถ้าไม่มีการตอบสนอง การขอผ่านช่องทางให้คำปรึกษาด้านแรงงานสำหรับชาวต่างชาติพร้อมล่ามจะเร็วกว่า อ้างอิงเพิ่มเติมว่ากำหนดยื่นหนังสือรับรองการจ่ายเงินได้คือวันที่ 10 มีนาคมของปีถัดไป (พ.ร.บ.ภาษีเงินได้ มาตรา 164) ก่อนหน้านั้นฝั่งกรมสรรพากรก็ยังค้นรายละเอียดการหักภาษี ณ ที่จ่ายของบุคคลไม่ได้ โดยเฉพาะคนที่ออกนอกประเทศช่วงเดือนมกราคมถึงมีนาคม ไม่มีทางเลือกอื่นที่เหมาะสมนอกจากรับจากบริษัทโดยตรง
Q3. Hometax ไม่มีหน้าจอภาษาอังกฤษจริงหรือ? กรมสรรพากรเขียนไว้ในคู่มือภาษาอังกฤษสำหรับชาวต่างชาติว่า "Hometax ใช้ได้เฉพาะภาษาเกาหลี / Hometax service is available only in Korean" เอกสารแนะนำ 4 ภาษาที่เผยแพร่เดือนเมษายน 2026 ก็ยังระบุเส้นทาง Hometax เป็นชื่อเมนูภาษาเกาหลีตามเดิม แต่เราไม่ได้เข้า Hometax ด้วยตัวเองในช่วงยื่นภาษีเพื่อดูตัวเลือกภาษาบนหน้าจอ ดังนั้นก่อนยื่นโปรดตรวจสอบเองที่ www.hometax.go.kr ถ้าต้องการดำเนินการเป็นภาษาอังกฤษจนจบ ช่องทางที่เป็นไปได้จริงคือส่งแบบฟอร์มภาษาอังกฤษจากเว็บไซต์ภาษาอังกฤษของกรมสรรพากรทางไปรษณีย์
Q4. ยื่นภาษีหลังกลับประเทศได้ไหม? หลักการคือต้องทำให้เสร็จก่อนออกนอกประเทศ พระราชบัญญัติภาษีเงินได้ มาตรา 74 วรรค 4 กำหนดให้ผู้มีถิ่นที่อยู่ที่ต้องยื่นแบบประจำปีและเดินทางออกนอกประเทศ ยื่นฐานภาษีของปีภาษีที่วันเดินทางออกตกอยู่ ภายในวันก่อนวันเดินทางออก และถ้าออกนอกประเทศระหว่างวันที่ 1 มกราคมถึง 31 พฤษภาคม โดยตั้งใจย้ายที่อยู่หรือที่พำนักไปต่างประเทศ ต้องยื่นสองปีรวมถึงปีภาษีก่อนหน้าภายในวันก่อนวันเดินทางออก (การออกนอกประเทศชั่วคราวไม่เข้าข่าย) พระราชบัญญัติพื้นฐานภาษีอากร มาตรา 82 มีข้อกำหนดให้กำหนดผู้จัดการด้านภาษีและแจ้งไว้ แต่เราไม่ได้ตรวจสอบว่าในทางปฏิบัติกำหนดแบบฟอร์มและกำหนดเวลาอย่างไร ดังนั้นเมื่อกำหนดวันเดินทางออกได้แล้ว ให้สอบถามสำนักงานสรรพากรในเขตก่อน
Q5. ดูเหมือนไม่มีภาษีต้องจ่าย แต่ยังต้องยื่นไหม? การไม่มีภาษีต้องจ่ายกับการไม่มีหน้าที่ยื่นแบบเป็นเรื่องต่างกัน หน้าที่ยื่นแบบแยกตามสถานะผู้มีถิ่นที่อยู่/ผู้ไม่มีถิ่นที่อยู่ ประเภทของเงินได้ จำนวนที่ทำงานในหนึ่งปี และการที่บริษัททำการปรับปรุงภาษีสิ้นปีเสร็จหรือไม่ นอกจากนี้ถ้าจ่ายภาษีเกิน ก็ต้องยื่นจึงจะได้คืน แม้พ้นกำหนดไปแล้ว ก็ยังยื่นหลังกำหนดได้ก่อนที่ผู้อำนวยการสำนักงานสรรพากรที่มีเขตอำนาจจะกำหนดและแจ้ง (พ.ร.บ.พื้นฐานภาษีอากร มาตรา 45-3 วรรค 1) และถ้ายื่นแล้วแต่ลืมใส่ค่าลดหย่อน ก็ขอแก้ไขการประเมินได้ภายใน 5 ปีหลังพ้นกำหนดยื่นตามกฎหมาย (มาตรา 45-2 วรรค 1)
หมายเหตุ: บทความนี้มีวัตถุประสงค์เพื่อให้ข้อมูลทั่วไป ไม่ใช่คำปรึกษาทางกฎหมายหรือทางภาษี เลขมาตรา อัตราภาษี อัตราเบี้ยปรับ กำหนดเวลา และจำนวนเงินในเนื้อหา เป็นข้อมูลที่ตรวจสอบ ตามข้อมูลเดือน 2026-08 จากตัวบทพระราชบัญญัติภาษีเงินได้ พระราชบัญญัติพื้นฐานภาษีอากร พระราชบัญญัติจำกัดสิทธิพิเศษทางภาษี รวมถึงคู่มือ 「Individual Income Tax and Benefit Guide for Foreigners 2025」 ของกรมสรรพากร และเอกสาร 「คำแนะนำการยื่นภาษีเงินได้รวมสำหรับชาวต่างชาติ」 4 ภาษา ของกรมสรรพากร ลงวันที่ 30 เมษายน 2026 คู่มือที่เราได้มาเป็นฉบับปี 2025 ดังนั้นขั้นตอนหรือข้อความอาจเปลี่ยนไปในฉบับปี 2026 และเรื่องการรองรับภาษาในหน้าจอ Hometax การเผยแพร่แบบฟอร์มภาษาอังกฤษ อัตราการลดเบี้ยปรับกรณียื่นหลังกำหนด ขั้นตอนภาษีเงินได้ท้องถิ่นส่วนบุคคล และแนวปฏิบัติเรื่องผู้จัดการด้านภาษี เราไม่ได้ตรวจสอบจากแหล่งข้อมูลชั้นต้น จึงคงไว้เป็นรายการที่ต้องตรวจสอบ กฎหมายภาษีมีการแก้ไขทุกปีและวันปิดรับยื่นก็เปลี่ยนแปลงในแต่ละปี ดังนั้นก่อนยื่นโปรดตรวจสอบอีกครั้งให้แน่ใจที่เว็บไซต์กรมสรรพากร ☎126 ☎1588-0560 หรือสำนักงานสรรพากรที่ดูแลเขตที่อยู่ของคุณ LACHA (ลาช่า) ไม่รับดำเนินการยื่นภาษีหรือขอคืนภาษีแทน