韓国に総合所得がある居住者は、その翌年の5月1日から5月31日までに納税地の管轄税務署長へ総合所得税を申告しなければなりません(所得税法第70条第1項)。まずはっきりさせておきたいことがあります。この記事は法律・税務上のアドバイスではありません。ご自身が申告対象かどうか、税額がいくらになるかはこの記事では確定しませんので、☎1588-0560(国税庁の外国人専用の英語相談)または住所地の管轄税務署で必ずご確認ください。
そして「ホームタックスを英語で使う方法」を探してここまで来られたのであれば、出発点から正しておく必要があります。国税庁が外国人向けの英文ガイドブック「Individual Income Tax and Benefit Guide for Foreigners 2025」にこう記しているからです。「홈택스는 한글만 이용 가능하며 / Hometax service is available only in Korean.」
2026年4月30日付で国税庁が配布した韓国語・英語・中国語・ベトナム語の4か国語の公式案内文も同じです。英語版もあるのですが、ホームタックスの申告経路を「www.hometax.go.kr → 전체메뉴 → 세금신고 → 종합소득세 신고」と韓国語のメニュー名のまま書いています。英語で案内を受けることはできても、申告画面そのものが英語で開くという意味ではありません。
最後まで英語で処理できるのは、英文書式の郵送提出と☎1588-0560の2つだけです。中途退職・勤務先2か所・帰国予定といった、外国人だけがぶつかるポイントはその次の問題です。
参考:本文の条文番号・税率・加算税率・期限はすべて2026-08時点のものです。税法は毎年改正され、特に19%の単一税率の適用期限は期限切れと延長が繰り返されてきた項目なので、申告前に国税庁のウェブサイトか☎126でもう一度ご確認ください。
2月の年末調整と5月の総合所得税は別の手続きです
この記事にたどり着く方が最初につまずくのが、自分はどちらなのかという点です。両者は時期も主体も異なります。
| 区分 | 2月の年末調整 | 5月の総合所得税確定申告 |
|---|---|---|
| 誰がするか | 会社(源泉徴収義務者)が処理 | 本人が直接 |
| 時期 | 通常は翌年2月の給与支給時 | 翌年5月1日~5月31日(所得税法第70条第1項) |
| 対象所得 | その会社から受け取った勤労所得 | その年の総合所得すべて |
| できなかった場合 | 5月の確定申告で精算 | 期限後申告または更正の請求 |
国税庁も2026年4月の案内文で同じ趣旨を明記しています。「国内で勤労所得が発生したものの、退職などの理由で2月に年末調整ができなかった場合、または年末調整の際に関連する証憑を準備できず控除を受けられなかった場合は、今回の申告期間に税金を精算して納付または還付を受けることができます。」2月を逃した人にとって、5月が精算の窓口という意味です。
国籍ではなく「居住者」かどうかで最初に分かれます
税法は人を国籍で分けません。所得税法第1条の2第1項は居住者を、国内に住所を有するか、183日以上の居所を有する個人と定義しています。パスポートの色やビザの種類ではなく、韓国に実際どれだけ滞在したかが基準です。
国税庁の英文ガイドブックも同じ文章を使っています。「The resident's decision is not determined by nationality or acquisition of permanent residency.」国籍や永住権の取得によって決まるものではない、という意味です。
注意:滞在資格(E-9・H-2・D-2・F-4など)で申告義務が分かれると案内している記事が多いのですが、所得税法は居住者・非居住者と所得の種類で分けるだけで、滞在資格では分けません。また、本国と韓国が結んだ租税条約によって課税方式・税率・免除が変わることがあり、条約の適用は個人ごとの判断になります。☎1588-0560または☎126(国税相談センター)でご自身のケースを確認してください。
年末調整ができなかった3つの典型パターン
外国人労働者が5月の申告に回ってくる経路は、だいたい次の3つのいずれかです。
- 中途退職:12月より前に会社を辞めると、その会社は2月に年末調整をしてくれません。退職時点の簡易精算で漏れた控除がそのまま残ることがあります。
- 1年に勤務先が2か所以上:所得税法第73条第2項は、2人以上から勤労所得を受け取る人(日雇労働者を除く)に確定申告の例外を適用しません。勤務先ごとの勤労所得を合算して申告する必要があります。ただし、合算年末調整などにより追加納付税額がない場合は除かれます。
- 証憑を出せず控除を受けられなかった:年末調整のときに書類を用意できず漏れた控除があれば、5月に改めて反映できます。
2番目が特に多いです。事業場を移ったE-9労働者や転職したH-2労働者は、1年に源泉徴収票が2枚以上できるからです。事業場変更の手続きそのものはE-9 事業場変更に別途まとめています。
📌 重要:所得税法第73条第1項には、確定申告をしなくてよい12の例外類型があります。勤労所得のみで会社が年末調整を終えた場合、退職所得のみの場合などがここに入ります。ただし、この一覧にないからといってすぐに「自分は申告対象だ」と決めつけてはいけません。所得の種類、1年間の勤務先の数、会社の年末調整完了の有無によって分かれるので、判定は☎1588-0560または住所地の管轄税務署に任せてください。
ホームタックスは韓国語のみ — 英語でできる4つの経路
国税庁のガイドブックを基準に整理するとこうなります。4つの道があるのですが、最初から最後まで英語で完結するのは②と④だけです。
| 経路 | 言語 | 準備するもの | 限界 |
|---|---|---|---|
| ① ホームタックス電子申告 | 国税庁ガイドブック基準で韓国語 | 外国人登録番号に基づく認証手段(共同認証書・簡易認証など) | 画面と税務用語を韓国語で読む必要があります |
| ② 英文書式の郵送提出 | 英語 | 国税庁英文サイト Resources > Forms の別紙第40号書式 (1)・(4)・(5)・(6) と添付書類 | 郵送の往復に時間がかかり、書式が現在も掲載されているかはアクセスして確認する必要があります |
| ③ 管轄税務署の訪問 | 窓口職員のサポート | 源泉徴収票・外国人登録証・韓国の口座 | 通訳は保証されていません |
| ④ ☎1588-0560 相談 | 英語 | 本人の所得・勤務歴 | 相談窓口であって、申告の受付窓口ではありません |
②は税務署に行かなくてよい経路です。英文書式を作成し、添付書類とともに納税地の管轄税務署長へ郵送すれば受理されます。ただし私たちが国税庁の英文サイトに実際にアクセスして、書式が現在もその場所にあるかを確認できてはいません。郵送の準備をする前に、まずページを開いて確認が必要です。
①の本当の壁は言語ではなくログインです。ホームタックスの電子申告は外国人登録番号に基づく本人確認を求めます。外国人登録証がまだない、あるいは認証手段を作れていない場合は、画面に入ることすらできません。ソンテックス(モバイル版ホームタックス)の言語サポート範囲も今回は確認できていないので、アプリだけを当てにして計画を立てないでください。
ヒント:ホームタックス画面の言語サポートは時点によって変わることがあります。上記の内容は国税庁がガイドブックに記した文言を引用したものなので、申告時期が来たらwww.hometax.go.krに直接アクセスして、今どうなっているかをご自身の目で確かめてみてください。
申告の前に手元に用意するもの
3つあれば始められます。勤労所得の源泉徴収票、外国人登録証、韓国の銀行口座です。
源泉徴収票は会社が発行します。国税庁も、出国前に申告を準備する人に対して、税務署へ行く前に会社へ発行を依頼し、外国人登録証とあわせて持参するよう案内しています。すでに辞めた会社であっても依頼する必要があり、ここでつまずく方が多いです。
時期の問題もあります。勤労所得・退職所得などの支払明細書の提出期限は、支給日が属する年の翌年3月10日です(所得税法第164条)。国税庁は「所得を支払う者が国税庁に支払明細書を提出するまでは、個別の所得者の源泉徴収内訳を国税庁を通じて確認することはできません」と案内しています。1~3月に出国する方は国税庁の照会で代えることができず、会社から直接紙をもらう必要があるという意味です。
会社と連絡が取れなくなった、あるいは発行を拒否された場合は、一人で抱え込まないでください。外国人向け労働相談窓口にまとめた通訳サポート窓口を通じて依頼するほうが早いです。
いつ・どこに提出するか
期間は5月1日から5月31日までです(所得税法第70条第1項)。ただし最終日が土曜日・日曜日・祝日(振替休日を含む)または勤労者の日にあたる場合は、その翌日が期限になります(国税基本法第5条第1項)。実際に2025年帰属分は5月31日が日曜日だったため、申告期限は6月1日までとなりました。年によって変わるので、特定の年の日付を覚えるのではなく、その年の国税庁の案内を確認してください。
提出先は住所地の管轄税務署です。所得税法第6条は、居住者の納税地を原則として住所地とし、住所地がなければ居所地とすると定めています。
注意:ここに外国人だけに起こる問題があります。引っ越しをしたのに滞在地変更届を出していないと、登録された住所と実際に住んでいる場所がずれ、管轄税務署が食い違ってしまいます。管轄外の税務署に提出された申告書は、国税庁が納税地の管轄税務署へ送って処理すると案内されていますが、その分だけ時間がかかります。住所が変わったなら、まず滞在地変更届を済ませておいてください。
19%の単一税率は自分にとって有利か
外国人労働者は租税特例制限法第18条の2に基づき、勤労所得に100分の19を乗じた金額を税額とする単一税率を選択できます。名前だけ聞くと無条件に有利に見えますが、ついてくる条件が重いです。
| 区分 | 基本税率(累進) | 19%の単一税率 |
|---|---|---|
| 根拠条文 | 所得税法第55条第1項 | 租税特例制限法第18条の2第2項 |
| 税率構造 | 課税標準1,400万ウォン以下6% / 1,400万~5,000万ウォンは84万ウォン+超過分15% / 5,000万~8,800万ウォンは624万ウォン+超過分24%から始まる8段階の累進 | 勤労所得 × 19% |
| 控除・減免 | 非課税・所得控除・税額減免・税額控除が適用 | すべて適用されない(第18条の2第3項) |
| 総合所得への合算 | 合算する | 当該勤労所得は合算しない |
| 適用要件 | 別途の要件なし | 2026-08時点で2026.12.31.以前に国内で初めて勤労を提供、初回の勤労課税年度から20年以内 |
3行目が核心です。単一税率を選ぶと、非課税も、所得控除も、税額減免も、税額控除もまとめて外れます。 課税標準が1,400万ウォン以下の区間にあるなら基本税率は6%なのに単一税率は19%ですから、所得がそれほど大きくない労働者にはかえって不利になることがあります。
そのため国税庁も、どちらが有利かを断定していません。「個別の納税者の総給与水準、適用可能な所得控除および税額控除の項目などによって異なります。したがって、ご自身で累進税率による税額と単一税率による税額を計算して比較したうえで選択してください」とだけ案内しています。この記事もどちらかを勧めることはしません。2つの方式でそれぞれ計算してみて、低いほうを選ぶことが最も確実な方法です。
年末調整のときに単一税率適用申請書を出せず適用を受けられなかったとしても、道が閉ざされたわけではありません。国税庁は、確定申告をする際に勤労所得者の所得・税額控除申告書に「外国人労働者単一税率適用申請書」を添付して納税地の管轄税務署長に提出すればよいと案内しています(同じガイドブックQ24)。書式と添付要件は、申告前に☎126でもう一度確認してください。
5月を逃した、または間違えて提出した場合
期限を過ぎたからといって扉が閉まるわけではありません。状況によって経路が分かれます。
| 状況 | 経路 | 根拠・期限 | 一緒についてくるもの |
|---|---|---|---|
| そもそも申告をしていない | 期限後申告 | 国税基本法第45条の3第1項 — 管轄税務署長が課税標準と税額を決定・通知する前まで | 無申告加算税と納付遅延加算税 |
| 税金を多く納めた、控除が漏れた | 更正の請求 | 国税基本法第45条の2第1項 — 法定申告期限の経過後5年以内 | 税務署長が請求を受けた日から2か月以内に結果を通知 |
| 年末調整だけしたが控除が漏れた | 更正の請求(源泉徴収分) | 国税基本法第45条の2第5項 — 源泉徴収票に記載された課税標準・税額が対象 | 上記と同じ手続き |
加算税は2種類が別々に付きます。無申告加算税は無申告納付税額の100分の20で、不正行為による無申告は100分の40、国外取引の不正行為は100分の60です(国税基本法第47条の2第1項)。これに納付遅延加算税が加わりますが、条文は利率を大統領令に委任しており、国税庁は2026-08時点で納付期限の翌日から自主納付日まで1日あたり0.022%と案内しています(国税基本法第47条の4)。
早く納めるほど負担は軽くなります。国税基本法第48条第2項第2号は、期限後申告の時点に応じて無申告加算税を減免するよう定めていますが(法定申告期限の経過後1か月以内は100分の50など)、私たちはこの減免率を国税庁の資料で二次確認できていません。減免の幅は☎126または管轄税務署での確認が必要で、「遅くなるほど不利」という方向だけははっきりしています。
国民年金の返還一時金の税金は、ここで取り戻すものではありません
この部分は誤って伝えられたまま出回っているので、押さえておきます。国民年金の返還一時金から税金が差し引かれた場合、5月の総合所得税申告で取り戻す仕組みではありません。
「国民年金法」に基づいて支給される一時金は、所得税法第22条上の退職所得です。そして退職所得は所得税法第4条により、総合所得に合算せず別に分類して課税します。退職所得のみの居住者は源泉徴収で納税義務が終了し、確定申告の義務もありません(所得税法第73条第1項第2号)。5月に総合所得税を申告しに行っても、そもそも合算する所得ではないという意味です。
条文上の経路は総合所得税の申告ではなく、更正の請求(国税基本法第45条の2、特に第5項)のほうです。ただし、実際の窓口が国民年金公団なのか、源泉徴収義務者の納税地の管轄税務署なのか、租税条約に基づく非課税・免除申請の経路なのかは今回確認できていません。ご自身のケースは支給の内訳を持って☎1588-0560と☎1355(国民年金公団)で確認してください。返還一時金の請求手続きそのものは国民年金の返還一時金を受け取る方法にまとめています。
どこに問い合わせるか
税務の窓口と滞在の窓口を混ぜないでください。問い合わせ先が異なります。
- ☎1588-0560 — 国税庁の外国人専用の英語相談。平日09:00~18:00で、11:30~13:00は除きます。英語以外の言語での相談が可能かは確認されていません。
- ☎126 — 国税相談センター(局番なし)。平日09:00~18:00の運営です。
- 住所地の管轄税務署 — 申告書の受付と窓口相談。通訳は保証されていません。
- ☎1345 — 外国人総合案内センター。滞在資格・ビザ・滞在地変更届といった出入国の問題はこちらです。
注意:☎1588-0560が平日09:00~18:00(11:30~13:00を除く)ということは、製造業・建設業の勤務時間と真正面から重なるという意味です。電話できる時間をあらかじめ確保しておいてください。国税庁は税務代理人に依頼するという選択肢にも触れていますが、この記事は特定の業者を推薦したり斡旋したりはしません。
帰国を控えているなら — 5月を待ってはいけません
ここがこの記事で最も急を要する部分です。確定申告をしなければならない居住者が出国する場合は、出国日が属する課税期間の課税標準を出国日の前日までに申告しなければなりません(所得税法第74条第4項)。
そして1月1日から5月31日の間に住所・居所を国外に移すために出国する場合は、2年分をまとめて納めることになります。直前の課税期間分の申告期限である5月がまだ来ていないうちに出ていくからです。本国への一時帰国や出張のように再び戻ってくる一時的な出国は、これに該当しません。国税庁が挙げた例が明確です。入国24.2.1.・出国25.4.30. → 出国前日までに24年・25年帰属の所得税を申告。
出国準備と重なって時間がないというのが本当の問題です。源泉徴収票の発行依頼は、出国の1か月前くらいに会社へ入れておくほうが安全です。
📌 重要:国税基本法第82条第1項・第3項には、国内に住所・居所を有しない場合や国外に住所・居所を移す場合に、国税に関する事項を処理する納税管理人を定めて管轄税務署長に届け出るようにする規定があります。ただし、税務署が実務でどのような書式と期限を求めるかは私たちには確認できていません。出国後も処理すべきことが残りそうであれば、管轄税務署にこの規定に触れながら事前に問い合わせてみてください。
還付金は韓国の口座にしか入りません
帰国のチェックリストで順序を間違えると、受け取れるはずのお金を受け取れません。国税庁のガイドブックはこう記しています。「Refunds cannot be remitted to certain foreign financial institutions (e.g, HSBC). Refunds also cannot be made to bank accounts opened at banks outside Korea.」海外で開設した口座には還付の送金ができず、一部の外資系金融機関も除外されるという意味です。
そのため国税庁は、還付を請求したあとまもなく出国する外国人に対し、還付金の受け取りのために韓国の銀行口座を維持するよう案内しています。荷物の整理の順序に置き換えるとこうなります。
- 口座の解約は一番最後に回してください。通帳の整理やカードの返却を先に済ませてしまうと、還付金が行き場を失います。
- インターネットバンキングにあらかじめ加入しておいてください。出国後に残高を確認し、本国へ送金するために必要です。口座開設・維持の条件は外国人の銀行口座開設にまとめています。
- 口座を閉じる前に、管轄税務署または☎1588-0560に還付の予定があるかをまず確認してください。この1本の電話が最も安上がりな保険です。
還付の時期は幅を持って見ておいてください。国税庁のガイドブックは、申告期間の終了日から通常1か月後、一般的に国税は7月1日前後、地方所得税は8月20日前後と案内しています。同じガイドブックの別の項目には「6月末までに送金」という記述もあり、1つの日付に断定するのは難しいです。永住帰国者が出国前日までに申告した場合、還付の送金はおおむね出国日以降に行われると案内されています。個人地方所得税の申告・納付手続きは総合所得税とは別ですが、今回は確認できていないので、別途ご確認ください。
税金の申告そのものはLACHAとは関係ありません(申告書の代筆や還付の代行は行っていません)。ただ、帰国準備で順序が重なるポイントが1つあります。還付金を受け取るには韓国の口座を生かしておく必要があり、最後の数週間は税務署と空港を行き来する移動手段も必要になるからです。LACHA(ラチャ) は本人認証なしですぐ使える外国人向けの交通・決済スーパーアプリなので、KTX・高速バス・タクシー・空港鉄道・交通カードを1か所で押さえられ、Alipay・WeChat Payのような海外の簡単決済や海外発行カードで決済できます。管轄税務署までのタクシーと空港までのKTXをあらかじめまとめておけば、書類と荷物が入り乱れる最後の数日が少しはシンプルになります。
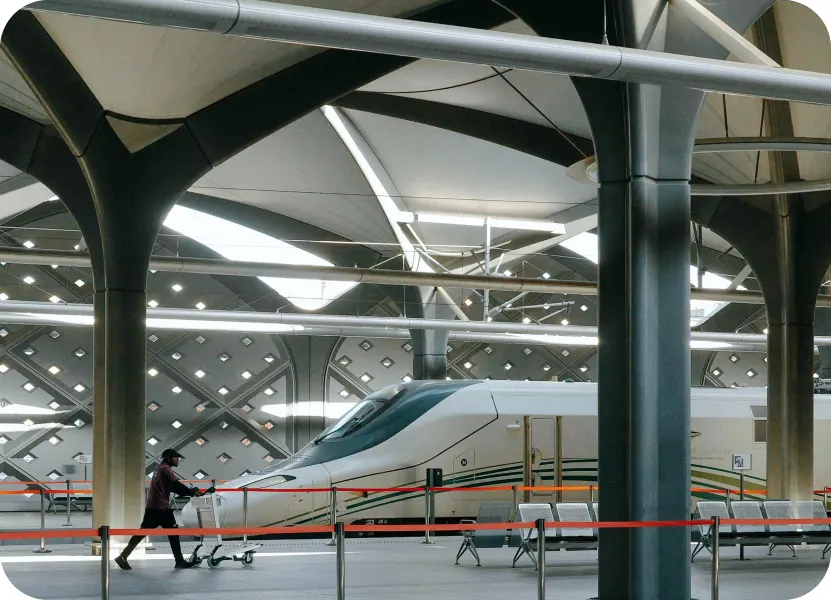
韓国の電話番号や銀行口座がなくても、交通と決済をひとつのアプリで。LACHAをチェックしてみてください。
韓国の電話番号・銀行口座なしで使えるよう設計され、Alipay・WeChat Pay・Apple Payなど海外の決済手段に対応。タクシー配車からKTX・高速バス・空港鉄道(AREX)の予約までひとつのアプリでできます。
韓国の交通が最大60%オフのクーポン(上限3,000ウォン):登録時にコード を入力。KTXはさらに最大18%割引
今すぐダウンロード
よくある質問 (FAQ)
Q1. 年末調整はすでに済ませましたが、5月にもう一度申告が必要ですか? 勤労所得のみで会社が年末調整を終えているなら、所得税法第73条第1項の確定申告の例外に該当し、申告しなくてよい場合が多いです。ただし1年に勤務先が2か所以上あった場合は話が変わります。第73条第2項がその場合に例外を適用せず、勤務先ごとの勤労所得を合算して申告するよう定めているからです(合算年末調整などにより追加納付税額がない場合は除く)。例外の類型は12もあり、所得の種類によって分かれるので、ご自身がどれに当たるかは☎1588-0560または管轄税務署で確認してください。
Q2. 辞めた会社が源泉徴収票をくれません。 源泉徴収票は申告の出発点なので、迂回する道がなかなかありません。まず会社にショートメッセージやメールで依頼して記録を残し、反応がなければ外国人向け労働相談窓口を通じて通訳とともに依頼するほうが早いです。なお、支払明細書の提出期限が翌年3月10日なので(所得税法第164条)、それより前は国税庁側でも個人の源泉徴収内訳が照会できません。特に1~3月に出国する方は、会社から直接受け取る以外に有効な代替手段がありません。
Q3. ホームタックスに英語画面は本当にないのですか? 国税庁が外国人向けの英文ガイドブックに「홈택스는 한글만 이용 가능하며 / Hometax service is available only in Korean」と記しています。2026年4月に配布された4か国語の案内文も、ホームタックスの経路を韓国語のメニュー名のまま表記しています。ただし私たちが申告シーズンにホームタックスへ直接アクセスして画面の言語オプションを目で確認できてはいないので、申告前にwww.hometax.go.krでご自身で確認してみてください。最後まで英語で処理したいのであれば、国税庁の英文サイトの英文書式を郵送で提出する経路が現実的です。
Q4. 帰国したあとに申告できますか? 出国前に済ませるのが原則です。所得税法第74条第4項は、確定申告をしなければならない居住者が出国する場合、出国日が属する課税期間の課税標準を出国日の前日までに申告するよう定めています。1月1日から5月31日の間に住所・居所を国外に移すために出国する場合は、直前の課税期間分まで2年分を出国前日までに納める必要があります(一時的な出国は該当しません)。国税基本法第82条に納税管理人を定めて届け出るようにする規定はありますが、実務でどのような書式と期限が求められるかは確認できていないので、出国の日程が決まったらまず管轄税務署に問い合わせてください。
Q5. 納める税金がなさそうでも申告は必要ですか? 納める税金がないことと、申告義務がないことは別の話です。申告義務は居住者・非居住者の地位、所得の種類、1年間の勤務先の数、会社の年末調整完了の有無によって分かれます。しかも税金を多く納めていた場合は、申告をしてはじめて取り戻せます。すでに期限を過ぎている場合でも、管轄税務署長が決定・通知する前までは期限後申告ができますし(国税基本法第45条の3第1項)、申告はしたけれど控除が漏れていたなら、法定申告期限後5年以内に更正の請求ができます(第45条の2第1項)。
参考:この記事は一般的な情報提供を目的としており、法律・税務上のアドバイスではありません。本文の条文番号・税率・加算税率・期限・金額は2026-08時点のもので、所得税法・国税基本法・租税特例制限法の条文と、国税庁「Individual Income Tax and Benefit Guide for Foreigners 2025」、国税庁2026年4月30日付の4か国語「外国人向け総合所得税申告案内」で確認した内容です。私たちが入手したガイドブックは2025年版なので、2026年版では手続きや文言が変わっている可能性があり、ホームタックス画面の言語サポート・英文書式の掲載の有無・期限後申告の加算税減免率・個人地方所得税の手続き・納税管理人の実務については一次確認ができず、要確認項目として残しました。税法は毎年改正され、申告の締切日も年ごとに変わるので、申告前に国税庁のウェブサイト・☎126・☎1588-0560または住所地の管轄税務署で必ずもう一度ご確認ください。LACHA(ラチャ)は税金の申告や還付の代行は行っていません。